







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere que uma determinada empresa apresentou as seguintes informações do seu desempenho econômico e financeiro:
I - Retorno sobre o Patrimônio Líquido: 0,30
II - Retorno sobre o Ativo: 0,20
III- Grau de alavancagem operacional: 1,50
IV - Grau de alavancagem financeira: 1,20
Qual é o Grau de Alavancagem Total da empresa?
0,50.
1,50.
1,70.
1,80.
2,70.
Considere os seguintes dados de uma indústria de equipamentos pesados que fabrica apenas um tipo de máquina:
Preço de Venda unitário | $ 300.000,00 |
Custo Variável unitário | $ 150.000,00 |
Comissão sobre as vendas | 10% |
Custos fixos mensais | $ 700.000,00 |
Despesas fixas mensais | $ 20.000,00 |
Analise as afirmativas abaixo, dê valores Verdadeiro (V) ou Falso (F).
( ) Se a empresa vender 7 unidades por mês, terá um prejuízo de $ 7.000,00
( ) Para que a empresa obtenha lucro, necessitará vender mais que 6 unidades
( ) Para que a empresa consiga um lucro operacional mensal de $ 240.000, precisará vender 8 unidades
( ) Se a empresa vender mensalmente 9 unidades de seu produto, sua Margem de Segurança Operacional será de 3 unidades
Assinale a alternativa que apresenta a sequência correta de cima para baixo:
V, F, V e F
V, V, F e V
V, V, F e F
F, V, V e V
F, F, F e V
Analise a situação hipotética a seguir.
Ao final do ano de 2016, a Cia. Gaskell S.A. apresentou os seguintes valores contábeis:
Ativo Total – R$ 10.000.000,00
Patrimônio Líquido – R$ 6.300.000,00
Ativo Imobilizado – R$ 4.800.000,00
Lucro Líquido – R$ 2.100.000,00
De acordo com essas informações, qual é o valor aproximado do indicador de alavancagem financeira da Cia. Gaskell S.A. no ano de 2016?
Considere o Balanço Patrimonial em 31/12/T1 e 31/12/T0 e a Demonstração do Resultado do Exercício T1 da Companhia Alfa:
BALANÇO PATRIMONIAL EM 31/12/T1 E 31/12/T0 | |||||
Ativo | 31/12/T0 | 31/12/T1 | Passivo e Patrimônio Líquido | 31/12/T0 | 31/12/T1 |
Valores realizáveis | 7.000 | 11.500 | Passivos operacionais | 2.000 | 3.000 |
Imobilizados diversos | 13.000 | 21.500 | Passivos financeiros | 8.000 | 13.600 |
Patrimônio líquido | 10.000 | 16.400 | |||
Total do Ativo | 20.000 | 33.000 | Total do Passivo e PL | 20.000 | 33.000 |
DEMONSTRAÇÃO DO RESULTADO DO EXERCÍCIO DE T1 | |
Receitas de vendas | 11.000 |
(-) Custo das vendas | (6.000) |
(=) Lucro bruto | 5.000 |
(-) Despesas operacionais | (2.000) |
(=) Resultado antes das receitas e despesas financeiras | 3.000 |
(-) Despesas financeiras | (1.000) |
(=) Resultado antes do IR | 2.000 |
(-) Despesa com IR | (600) |
(=) Resultado líquido do período | 1.400 |
Considerando que a alíquota do Imposto de Renda é 30%, assinale a alternativa em que é apresentado o Grau de Alavancagem Financeira (GAF) da Companhia Alfa para o período T1.
1,60.
1,46.
1,24.
1,21.
0,94.
Com relação à estrutura de custos e alavancagem, analise cada uma das afirmações a seguir:
I. A análise do ponto de equilíbrio (breakeven analysis) é usada para determinar o nível de operações necessário para cobrir a totalidade dos custos e avaliar a lucratividade associada a diferentes níveis de vendas.
II. O ponto de equilíbrio operacional de uma empresa é sensível ao custo operacional fixo unitário, custo operacional variável total e preço unitário de venda.
III. A alavancagem operacional resulta da existência de custos operacionais fixos na estrutura de resultados da empresa.
IV. A alavancagem financeira decorre da existência de custos financeiros variáveis na estrutura de resultado da empresa.
V. A alavancagem total reflete o impacto combinado da alavancagem operacional e financeira por meio de uma relação aditiva.
Assinale a alternativa em que todas as afirmativas estão CORRETAS:
Apenas I e III.
Apenas I, II e IV.
Apenas I, III e V.
Apenas II, IV e V.
Apenas III, IV e V.
É comum, por parte das empresas, a utilização de ativos ou recursos remunerados de terceiros com o objetivo de aumentar o lucro.
Esta prática é conhecida como:
Solvência.
Insolvência.
Paradigma.
Orçamento.
Alavancagem.
No BNDES Project Finance, a taxa de juros é calculada na fase de análise do projeto, levando-se em conta:
I. A classificação de risco dos controladores da beneficiária, conforme a dependência do projeto e do financiamento em relação aos mesmos.
II. O grau de alavancagem da beneficiária.
III. A suficiência, previsibilidade e estabilidade dos fluxos de caixa do projeto.
IV. O risco de mercado do projeto e os respectivos mitigadores.
V. O valor, liquidez e segurança das garantias oferecidas pela beneficiária.
VI. Os consultores que dão suporte aos estudos técnicos e encaminhamento dos projetos e operações.
Quais estão corretas?
Apenas II, IV e V.
Apenas III, IV e VI.
Apenas I, II, III e V.
Apenas I, II, III e VI.
Apenas I, II, IV e VI.
Para o cálculo da alavancagem operacional, utilizamos a fórmula:
variação percentual do Lucro Antes de Juros e Imposto de Renda − LAJIR sobre a variação percentual nas vendas.
variação percentual no lucro por ação sobre a variação no LAJIR.
variação percentual no LAJIR sobre a variação percentual no lucro por ação.
variação percentual nas vendas sobre a variação percentual no lucro líquido.
variação percentual no lucro por ação sobre a variação percentual nas vendas.
Uma indústria apresenta grau de alavancagem operacional de 2,50. Quanto deverá crescer, em termos percentuais, o lucro operacional dessa indústria caso suas vendas líquidas aumentem da ordem de 8%?
Crescerão 3,2%.
Crescerão 10,5%.
Crescerão 16%.
Crescerão 20%.
Crescerão 12,5%.
Relativamente aos conceitos de Contabilidade de Custos, relacione a Coluna 1 à Coluna 2.
Coluna 1
1. Alavancagem Operacional.
2. Ponto de Equilíbrio.
3. Margem de Segurança.
Coluna 2
( ) Nesse estágio, o volume de vendas é suficiente para cobrir os custos e as despesas totais. Será calculado comparando a receita total derivada da venda de produtos fabricados pela empresa, com os custos e despesas necessários à realização dessas receitas.
( ) É a diferença entre a receita total auferida pela empresa e a receita total no ponto de equilíbrio. Determina a folga no nível de vendas da empresa, podendo ocorrer diminuição do volume de vendas, sem que esta entre na faixa de prejuízo operacional.
( ) Indicador que mostra quantas vezes o percentual de aumento promovido no volume de produção e venda gerou de percentual de aumento no resultado da empresa.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
1 – 2 – 3.
2 – 1 – 3.
2 – 3 – 1.
3 – 2 – 1.
3 – 1 – 2.
O grau de alavancagem operacional de uma organização é 1,2. Sabendo que o grau de alavancagem total é de 2,8, podemos afirmar que o grau de alavancagem financeira é aproximadamente igual a:
2,3.
1,6.
4,0.
3,4.
2,6.
Existe um indicador gerencial que descreve os efeitos que os custos fixos acarretam no lucro das operações à medida que novas unidades são produzidas e vendidas. Esse indicador é dado pela relação entre a margem de contribuição e o lucro operacional. As características apresentadas refere-se à(ao):
programação de custeio variável.
ciclo operacional flexível.
efeito do horizonte de tempo.
giro dos ativos.
alavancagem operacional.
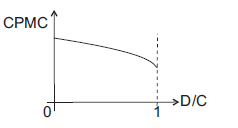
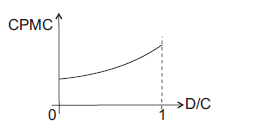
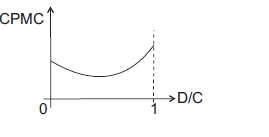
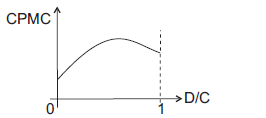
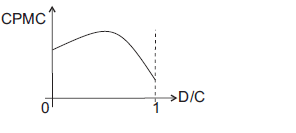
Os dirigentes de uma empresa desejam determinar o grau ótimo de alavancagem financeira e consideram alguns gráficos que mostram a relação do custo médio ponderado de capital (CMPC) em função da participação de terceiros nos recursos de longo prazo da empresa (D/C).
A alavancagem ótima implicará o uso, tanto de recursos de terceiros quanto de recursos próprios, se o gráfico considerado for
Levando-se em consideração o quadro a seguir, a alavancagem operacional, financeira e combinada são, respectivamente:
DRE | nível base | 1,5 | 1,2 | |
Vendas em unidades | 20.000 | 30.000 | 24.000 | |
Receitas de Vendas | R$100.000 | R$150.000 | R$ 120.000 | |
Menos: Custo operac. variável | R$ 5,00 unit. | R$ 40.000 | R$ 60.000 | R$ 48.000 |
Menos: Custo operacional fixo | R$ 2,00 unit. | R$ 10.000 | R$ 10.000 | R$ 10.000 |
Lucro antes do I. de Renda (lajir) | R$ 50.000 | R$ 80.000 | R$ 62.000 | |
Juros | R$ 20.000 | R$ 20.000 | R$ 20.000 | |
Lucro líquido antes do I. Renda | R$ 30.000 | R$ 60.000 | R$ 42.000 | |
IR | 40% | R$ 12.000 | R$ 24.000 | R$ 16.800 |
Lucro líquido depois do IR | R$ 18.000 | R$ 36.000 | R$ 25.200 | |
Dividendos ações preferenciais | R$ 12.000 | R$ 12.000 | R$ 12.000 | |
Lucro disponível ações ordinárias | R$ 6.000 | R$ 24.000 | R$ 13.200 | |
Lucro p/ ação (5.000 ações ordin.) | 5.000 | R$ 1,20 | R$ 4,80 | R$ 2,64 |
4,00; 1,50; 5,50
5,00; 1,30; 5,00
6,00; 3,00; 4,50
1,20; 5,00; 6,00
4,50; 3,00; 6,00
Um grau de alavancagem operacional elevado implica que o lucro operacional líquido da entidade no próximo período será maior que o atual.
O grau de alavancagem operacional da empresa Next no momento dado é inferior a 14.
Leia as afirmativas a seguir.
I. A alavancagem operacional trata da variação do resultado operacional permitida por uma alteração do volume de operação (produto e venda) da empresa.
II. Para que a alavancagem financeira represente vantagem para a organização, o retorno sobre o capital próprio deve ser inferior ao retorno sobre o ativo total, devido ao uso de capital de terceiros para financiar parte do ativo.
III. A situação ideal para uma alavancagem financeira é aquela em que a distância entre o custo do capital de terceiros, e a taxa de retorno sobre o ativo, em favor dessa última, seja a maior possível.
Assinale a alternativa CORRETA:
apenas as afirmativas I e III estão corretas.
apenas as afirmativas I e II estão corretas.
apenas as afirmativas II e III estão corretas.
as afirmativas I, II e III estão corretas.



