Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Se uma indústria tomou por base para estabelecer o custohora padrão o salário negociado com o sindicato, nesse caso, a variação do preço da mão-de-obra direta em relação ao custo-hora real será igual a zero.
A matéria-prima consumida no período corresponde a R$ 208.400.
O critério de rateio das despesas indiretas de fabricação mais indicado quando a indústria é do tipo capital intensivo é a quantidade de mão-de-obra utilizada na produção.
A Indústria Novidades Ltda. adota o custo padrão,
tendo feito as seguintes anotações relativas ao custo de
mão-de-obra:
- Março de 2003 - Custo padrão estimado
Quantidade estimada de horas: 120 horas. Custo padrão
da hora MOD e encargos sociais: R$ 14,50
- Março de 2003 - Custo real
Quantidade de horas efetivamente consumidas: 130 horas;
custo da Hora MOD e encargos sociais: R$ 12,00
Considerando as anotações apresentadas, a variação
total da mão-de-obra ocorrida, em março de 2003,
em reais, foi de:
25,00, favorável
180,00, favorável.
300,00, favorável.
120,00, desfavorável.
145,00, desfavorável.
Desconsiderando qualquer tipo de tributação, para que a empresa atinja um lucro de R$ 50.000,00, suas vendas devem crescer 128,6%.
Com queda de 10% nos preços dos materiais diretos, para atingir o lucro de R$ 50.000,00, os custos totais seriam de R$ 331.000,00, desconsiderando-se qualquer tipo de tributação.
Para atingir o ponto de equilíbrio, a empresa deverá aumentar o volume de suas vendas. Nesse caso, a receita total deverá ser de R$ 214.300,00.
A mão-de-obra direta é considerada:
Custo Diferido;
Despesa de Produção;
Despesa Diferida;
Despesa;
Custo.
São classificados como custos primários
matéria-prima e componentes adquiridos.
custos diretos e indiretos.
mão-de-obra direta e indireta.
matéria-prima e depreciações.
mão-de-obra direta e matéria-prima.
Um produto que receba mais custo de mão-de-obra direta que outro em um mesmo processo deverá, obrigatoriamente, receber proporção maior de gastos indiretos de fabricação.
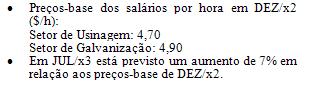
- Considere os dados a seguir, referentes ao Orçamento de Mão-de-Obra Direta para o exercício de 20x3 de uma empresa: