







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Para que uma linha de produção tenha variação favorável de 10% no custo de mão de obra direta aplicada, deve-se reduzir em 20% a quantidade de horas, que inicialmente correspondia a 10 horas por cada produto, e aumentar em 15% o salário por hora, que anteriormente era R$ 2,20.
Assinale a opção que apresenta um procedimento contábil recomendável para a apuração dos custos dos estoques de uma empresa industrial que utiliza o sistema de custeio por absorção.
Receitas oriundas da venda de sucatas devem ser tratadas como redução do custo da matéria-prima que lhes deu origem.
No Brasil, os encargos sociais a cargo das empresas não devem compor o custo da mão de obra direta.
Os tempos não utilizados pelos operários no processo produtivo não são normalmente considerados custos de mão de obra direta, e devem, no entanto, ser tratados como custos indiretos para rateio dos produtos.
As perdas anormais de matéria-prima devem ser contempladas na apuração dos custos dos materiais diretos.
Gastos com vestuário e alimentação devem ser considerados no cálculo do custo da mão de obra direta.
No âmbito da contabilidade de custos, é correto afirmar que:
despesas fixas e custos fixos são exemplos de custos primários;
mão-de-obra direta e materiais diretos são exemplos de custos primários;
matéria-prima direta e matéria-prima indireta são exemplos de custos primários;
os custos em relação às quantidades produzidas são classificados em fixos e diretos;
os custos em relação às quantidades produzidas são classificados em diretos e indiretos.
Uma sociedade industrial tem custos diretos com salários de funcionários no montante de R$22,00 por hora. Os encargos sociais totais representam 35% de cada hora trabalhada.
Produtos Número de Peças Produzidas Tempo Total
A 240 136 horas
B 900 237 horas
C 392 176 horas
Os custos da mão de obra direta de cada produto são, respectivamente:
R$8,10; R$3,77; e R$6,36.
R$12,47; R$5,79; e R$9,78.
R$16,83; R$7,82; e R$13,20.
R$29,30; R$13,61; e R$22,98.
Uma indústria produziu, no mesmo período, três produtos nas seguintes quantidades: A = 50; B = 70 e C = 80 unidades. Nesse mesmo período, os custos totais indiretos foram de R$ 355,00. Os custos diretos unitários de matérias-primas foram, respectivamente, de R$ 1,00, R$ 2,00 e R$ 3,00, e os custos unitários de mão de obra direta foram, respectivamente, de R$ 1,00, R$ 1,00 e R$ 2,00.
Assinale a alternativa que apresenta, corretamente, o custo final indireto unitário, em reais, de cada produto, proporcional ao custo direto total de cada produto, respectivamente.
A = 1,00; B = 1,50 e C = 2,50
A = 2,00; B = 3,00 e C = 5,00
A = 3,00; B = 4,50 e C = 7,50
A = 50,00; B = 105,00 e C = 200,00
A = 150,00; B = 315,00 e C = 600,00
Os custos indiretos de fabricação de departamentos altamente automatizados são alocados com mais acurácia pelo método das horas-máquina. Nesse sentido, considerando que um funcionário opere diversas máquinas em linhas de produção diferentes em um mesmo departamento de produção, é correto afirmar que o custo de uma hora de mão de obra direta pode gerar diversas horas-máquina em linhas de produção distintas.
O gasto com mão de obra durante um período de greve e a sobra de material proveniente da produção são considerados perda.
Determinada empresa controla seus estoques através do custo médio ponderado. Em dado momento, sua situação se apresenta na seguinte ordem: estoque inicial de 10 unidades a R$ 5,00 cada; compra de 20 unidades a R$ 8,00 cada; venda de 15 unidades a R$ 12,00 cada; devolução de 10 unidades referente à venda anterior. Em relação a esse contexto, atribua V (verdadeiro) ou F (falso) às afirmativas a seguir.
( ) O custo das mercadorias vendidas foi de R$ 60,00.
( ) O custo das mercadorias vendidas foi de R$ 105,00.
( ) O custo médio ponderado unitário final é de R$ 6,00.
( ) O estoque final é de 25 unidades.
( ) O estoque final é de R$ 175,00.
Assinale a alternativa que contém, de cima para baixo, a sequência correta.
V, F, V, V, F
V, F, F, F, V.
F, V, V, V, F.
F, V, V, F, F.
F, F, F, V, V.
Considere que, ao contabilizar o custo padrão de mão de obra direta, o contador tenha registrado, em seu sistema gerencial, antes de o processo produtivo iniciar, débito de despesas de salário no valor de R$ 500.000,00 e creditado salários a pagar no valor de R$ 500.000,00. Ao verificar o custo real aplicado ao final do processo produtivo, o contador constatou que houve variação favorável de custo na ordem de 20%. Nessa situação, para adequar o sistema gerencial ao contábil, o registro será a débito de salários a pagar e a crédito de despesas de salários no valor de R$ 100.000,00.
Um dos desafios do estudo da contabilidade de custos é o entendimento da terminologia técnica adotada por ela para a adequada classificação e enquadramento dos eventos ocorridos, visando à apuração do custo de produção.
Os salários dos operários fabris num período relevante de greve devem ser classificados, na contabilidade de custos, comocusto direto
custo indireto
desembolso
despesa variável
perda
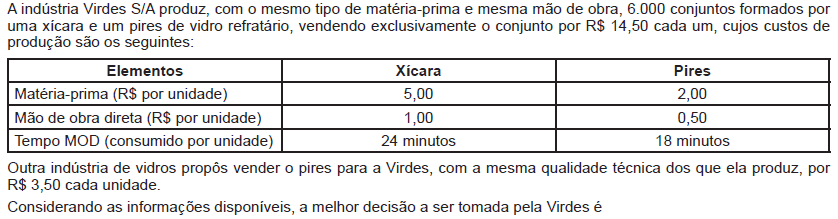
aceitar a proposta, pois o resultado aumenta R$ 16.500,00.
aceitar a proposta, pois o resultado aumenta R$ 22.500,00.
aceitar a proposta, pois a margem unitária aumenta R$ 6,00.
recusar a proposta, pois a margem unitária reduz R$ 5,00.
recusar a proposta, pois o resultado reduz R$ 6.000,00.
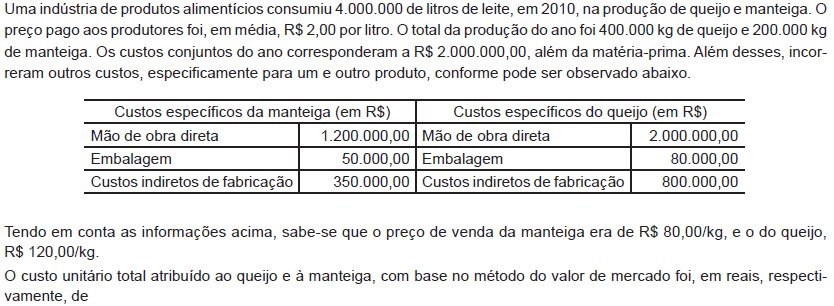
25,95 e 20,50
22,75 e 19,85
21,17 e 19,35
18,75 e 12,50
Os custos de transformação incluem os custos diretamente relacionados à unidade de produção, como mão de obra
direta, bem como a alocação sistemática das despesas indiretas fixas e variáveis de produção incorridas na transformação das matérias-primas em produtos não acabados.
indireta, bem como a alocação sistemática das despesas indiretas fixas e variáveis de produção incorridas na transformação das matérias-primas em produtos acabados.
direta, bem como a alocação sistemática das despesas diretas de produção incorridas na transformação das matérias-primas em produtos acabados.
direta, bem como a alocação sistemática das despesas variáveis de produção incorridas na transformação das matérias-primas em produtos acabados.
direta, bem como a alocação sistemática das despesas indiretas fixas e variáveis de produção incorridas na transformação das matérias-primas em produtos acabados.
A Indústria Espiga Ltda., produz derivados de milho. No mês de abril de 2011, comprou 58 toneladas de milho a R$ 5,00 o quilo. Para realizar seu processo produtivo, além da matéria-prima, incorreu nos seguintes custos:
• Mão de obra direta | R$ 50.000,00 |
• Outros custos | R$ 25.000,00 |
No mesmo processo produtivo, foram fabricados os seguintes volumes como coproduto:
• Fubá de milho | 30.000 kg, vendido o saco de 60 kg a R$ 480,00 |
• Milho granulado | 24.000 kg, vendido a R$ 5,00/kg |
• Farinha de milho | 0 kg, vendido a R$ 10,00/kg |
Considere exclusivamente as informações acima e despreze a incidência de qualquer tipo de impostos.
Quais os custos comuns, em reais, atribuídos ao produto fubá de milho, adotando-se o critério de apropriação de custos comuns com base no valor de mercado?
355.550,00
240.000,00
226.896,00
219.300,00
169.650,00
A Indústria PAPILLON Ltda. fabrica uma caneta especial denominada Super Papillon Ouro com as características abaixo.
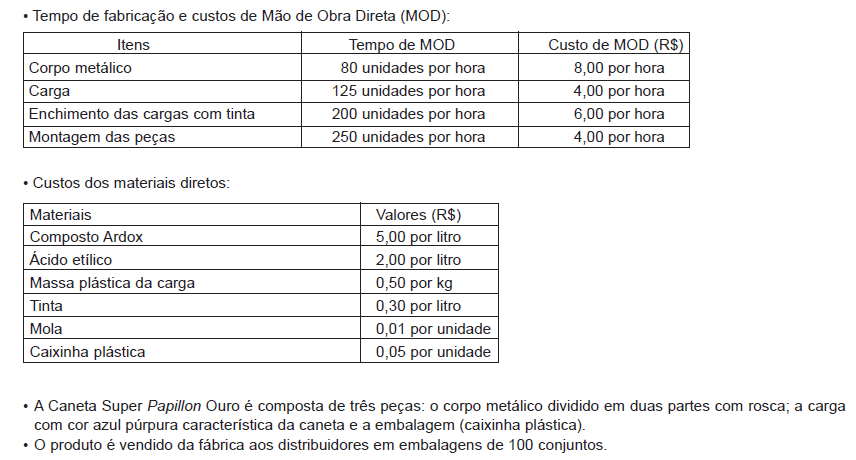
Com base exclusivamente nos dados acima, o custo da mão de obra direta da caneta Super Papillon Ouro para 100 conjuntos monta, em reais, a
18,10
17,80
16,90
16,50
15,25
A Cia. XPTO fabrica 5 produtos, sendo que o mercado consome 10.000 unidades de cada produto por mês. No mês analisado, houve férias de um grande contingente de operários e a empresa só pôde dispor de 140.000 horas de mão de obra. Observe o quadro geral de custos unitários.
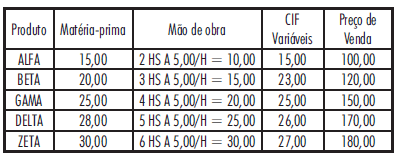
Sabendo-se que os CIF fixos da empresa montam a R$ 2.350.000,00/mês, qual o produto que deverá ter sua produção sacrificada em função dessa limitação?
ALFA
BETA
GAMA
DELTA
ZETA



