







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação aos custos dos estoques, assinale a alternativa CORRETA:
Os custos de armazenagem são os únicos custos relevantes para a gestão de estoques.
O custo de capital representa o investimento financeiro realizado na manutenção dos estoques.
Os custos de ruptura de estoque não são considerados na gestão de estoques eficiente.
O custo de oportunidade não está relacionado à gestão de estoques.
Para estoques que envolvem materiais de consumo e peças de reposição, o custo de aquisição inclui o preço de compra, impostos não recuperáveis, frete, seguro, manuseio e outros custos diretamente atribuíveis à aquisição.
Certo
Errado
Com base nessa situação hipotética, é correto afirmar que o total de custos diretos incorridos no exercício de 2023 equivale a
840.000.
920.000.
1.010.000.
1.145.000.
1.245.000.
Em economias deflacionárias, o critério da média móvel ponderada para a valoração de estoques tende a apontar um custo inferior ao apontado pelo critério conforme o qual o primeiro que entra é o primeiro que sai (PEPS).
Certo
Errado
Ao final do mês de janeiro de 2024, foram extraídas as seguintes informações de uma Entidade:
Movimentação do estoque de insumos/materiais utilizados na prestação dos serviços:
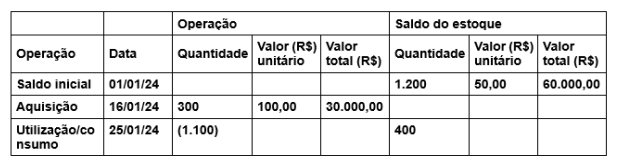
Sabendo que a organização utiliza o método do custo médio para mensuração dos estoques, considere as seguintes informações:
– Despesas financeiras: R$ 80.000,00.
– Despesa com depreciação dos bens utilizados na prestação dos serviços: R$ 70.000,00.
– Salários dos empregados envolvidos na prestação dos serviços: R$ 1.400.000,00.
– Despesas gerais e administrativas: R$ 180.000,00.
Assinale a alternativa que apresenta o custo dos serviços prestados no período:
R$ 1.455.000,00.
R$ 1.466.000,00.
R$ 1.525.000,00.
R$ 1.536.000,00.
R$ 1.635.000,00.
No universo contábil, o método de custeio direto é frequentemente discutido por sua simplicidade e abordagem direta ao associar custos aos produtos. Esse método foca exclusivamente nos custos que estão diretamente relacionados à produção, como matéria-prima e mão de obra direta, excluindo custos indiretos fixos do cálculo do custo do produto. Diante dessa explicação, a principal vantagem do método de custeio direto para a gestão de custos de uma empresa é:
permitir uma alocação precisa de todos os custos indiretos de fabricação aos produtos;
facilitar a tomada de decisão por fornecer uma visão clara do custo variável de produção;
oferecer uma visão mais completa da rentabilidade dos produtos ao incluir custos fixos e variáveis;
eliminar a necessidade de calcular e aplicar taxas de absorção de custos indiretos;
reduzir significativamente os custos gerais de produção da empresa.
Abaixo segue o extrato com as movimentações do estoque de matéria-prima de uma organização:
➢ Saldo inicial – 2.000 unidades – valor unitário R$ 25,00
➢ Aquisição – 500 unidades – valor unitário R$ 50,00
Sabendo que a Entidade adota o valor do custo médio para mensuração dos estoques (custo), o valor unitário das unidades consumidas será de:
R$ 25,00.
R$ 30,00.
R$ 35,00.
R$ 40,00.
R$ 45,00.
Determinada entidade apresenta os seguintes gastos relativos ao sistema de custeio: R$ 1,25 milhão em depreciação, amortização e exaustão; R$ 800 mil em matéria-prima direta consumida; R$ 550 mil em mão de obra direta; R$ 250 mil em mão de obra indireta; R$ 120 mil em serviços públicos; R$ 90 mil em insumos diretos; e R$ 70 mil em gastos gerais.
Considerando os dados apresentados nessa situação hipotética, assinale a opção que apresenta apenas os gastos que estão isentos de rateio para fins de atribuição de custo aos produtos.
matéria-prima direta consumida; mão de obra direta; e insumos diretos
depreciação, amortização e exaustão; insumos diretos; e gastos gerais
depreciação, amortização e exaustão; matéria-prima direta consumida; e serviços públicos
matéria-prima direta consumida; mão de obra direta; e mão de obra indireta
mão de obra direta; mão de obra indireta; e insumos diretos
Uma empresa do setor têxtil apresentou os seguintes resultados:
Produto | Unidades produzidas | Mão-de-obra | Matéria-prima |
Algodão | 2.000 | $16.000 | $50.000 |
Seda | 800 | $22.000 | $90.000 |
Poliéster | 1000 | $30.000 | $70.000 |
A alternativa CORRETO do custo direto está indicada no item:
O Custo Direto do algodão é $ 33,00.
O Custo Direto da seda é $ 130,00.
O Custo Direto da seda é $ 40,00.
O Custo Direto do poliéster é $ 10,00.
O Custo Direto do poliéster é $ 110,00.
A empresa ABC produz mesas cuja matéria-prima é a madeira e, quanto maior é a produção de mesas, maior é a requisição de matéria-prima por parte do setor de produção da empresa.
Nessa situação hipotética, o gasto com a madeira deve ser considerado como
um custo variável.
um desperdício.
uma despesa fixa.
uma despesa variável.
um custo fixo.
O Município de Cidreira realizou a compra de 50 computadores em substituição aos existentes, tendo em vista a atualização de tecnologia necessária para o desenvolvimento das atividades. O custo unitário foi de R$ 4.500,00, mas devido à compra realizada em grande quantidade, foi concedido ao Município um desconto unitário de R$ 750,00 que se aplicou a 50% dos computadores adquiridos, sendo os outros 50% mantidos no valor original. O pagamento foi realizado à vista, utilizando saldo disponível em conta corrente. Qual o valor a ser reconhecido no grupo de Equipamentos de Informática?
R$ 225.000,00.
R$ 206.250,00.
R$ 131.250,00.
R$ 112.500,00.
R$ 93.750,00.
Os Custos diretos são aqueles que podem ser facilmente atribuídos a um produto específico, como materiais diretos e mão de obra direta. Custos indiretos, por outro lado, são atribuídos apenas a departamentos específicos e não podem ser alocados aos produtos, como despesas gerais de fabricação.
Certo
Errado
A compra de matéria-prima com vistas à futura elaboração de produtos que serão vendidos é um tipo de custo.
Certo
Errado
A análise de custos em uma empresa não está completa sem entender como os custos fixos afetam a estrutura de custos e, consequentemente, a rentabilidade. Os custos fixos, como aluguel de fábrica ou salários de funcionários administrativos, não mudam com o nível de produção ou vendas. Isso significa que, à medida que a empresa aumenta sua produção, o impacto dos custos fixos por unidade tende a diminuir, um conceito conhecido como economias de escala. Considerando isso, como os custos fixos impactam a estrutura de custos de uma empresa?
Reduzem-se proporcionalmente com o aumento da produção, contribuindo para a diminuição do custo unitário.
Elevam-se junto com o aumento do volume de produção, elevando o custo total.
Mantêm-se inalterados, independentemente do nível de atividade da empresa, influenciando o custo por unidade com base na escala de produção.
São distribuídos de maneira igual por cada unidade produzida, independentemente da quantidade produzida.
Impactam apenas a margem de lucro, sem influenciar o custo de produção.
A Cia. Belo Pé fabrica e vende calçados de luxo. No entanto, ela necessita comprar as caixas prontas de outra empresa para embalar seu produto, pois seu processo é voltado apenas à fabricação de sapatos. Nesse caso, as embalagens adquiridas prontas são consideradas como custos:
primários.
indiretos.
diretos.
fixos.
secundários.
Uma sociedade industrial apresentou as seguintes informações de custos referentes ao mês de fevereiro/2023:
Item | Padrão | Real | ||
Quantidade | Preço | Quantidade | Preço | |
Matéria-prima | 1,5 Kg | R$ 2,00 | 2 Kg | R$ 2,50 |
Mão de Obra direta | 1 h | R$ 6,00 | 0,6 h | R$ 5,00 |
Considerando somente as informações apresentadas, pode-se afirmar que a variação mista
(valores arredondados)
da MP é de 1,0 favorável e da MOD é de 2,4 desfavorável.
da MP é de R$ 0,25 favorável e da MOD é de R$ 0,40 favorável.
da MP é de R$ 2,00 favorável e da MOD é de R$ 3,00 desfavorável.
da MP é de R$ 0,75 favorável e da MOD é de R$ 1,00 desfavorável.
Em uma empresa fabril, os custos primários são iguais aos custos de transformação e totalizam R$ 200.000,00. Sabendo que os custos indiretos de fabricação totalizam 3 vezes o custo de mão de obra direta, é correto afirmar que o custo do material direto é de
0,00.
100.000,00.
50.000,00.
150.000,00.
200.000,00.
O custo dos materiais de expedientes utilizados no período, em R$, foi:
25.000,00.
17.000,00.
15.000,00.
10.000,00.
7.000,00.
É um método de custeio de utilização obrigatória para fins fiscais no Brasil, e que atende ao princípio contábil da competência, e tem por objetivo alocar todos os custos de produção do período aos produtos nele acabados. Trata-se do:
Custeio Pleno.
Custeio ABC.
Custeio RKW.
Custeio por Absorção.
Em uma fábrica que produz diferentes produtos, os gastos com mão de obra podem ser classificados como custo direto quando dizem respeito a salário de pessoal que trabalha
em cargos de chefia.
na elaboração de um produto.
na prevenção de acidentes.
na execução da segurança
na supervisão de uma atividade.



