Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.
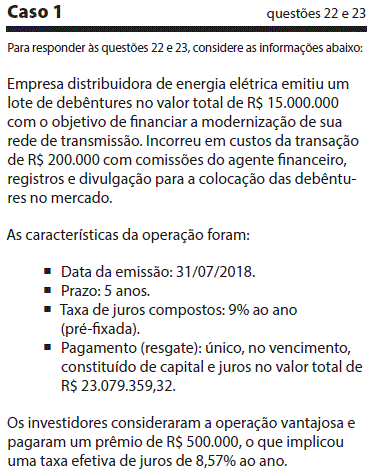
O prêmio na emissão de debêntures não será computado na determinação do lucro real, desde que:
a titularidade da debênture não seja de sócio ou titular da pessoa jurídica emitente e seja registrado em reserva de lucros específica, que somente poderá ser utilizada para entre outra finalidade, o aumento do capital social.
seja compensado com o deságio ocorrido em operações anteriores da mesma natureza e tenha servido de base para o cálculo dos dividendos obrigatórios.
seja constituída reserva de capital, que somente poderá ser utilizada para a absorção de prejuízos ou para integração à reserva legal.
a operação ocorra dentro do exercício fiscal entre partes interdependentes e o prêmio não seja utilizado como base de cálculo da participação dos administradores.
a debênture não seja de titularidade de partes beneficiárias e que o prêmio seja integrado à base de cálculo dos dividendos obrigatórios.