







Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

Considere os dados a seguir para responder às questões de 33 a 35.
A Audiovisual S.A. é uma empresa prestadora de serviços e apresentou as seguintes informações contábeis e seus respectivos saldos, retirados de sua Demonstração Contábil de Fuxo de Caixa elaborada pelo método indireto.
Sabe-se que atividades operacionais são as principais atividades geradoras de receita da entidade e outras atividades que não são de investimento e tampouco de financiamento. Atividades de investimento são as referentes à aquisição e à venda de ativos de longo prazo e de outros investimentos não incluídos nos equivalentes de caixa. Atividades de financiamento são aquelas que resultam em mudanças no tamanho e na composição do capital próprio e no capital de terceiros da entidade.
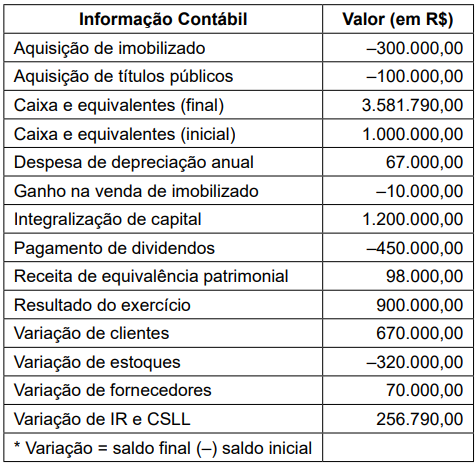
Quanto ao fluxo de caixa da Audiovisual S.A., é correto afirmar que a entidade