







Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

Caso 5
Para responder às questões 43 e 44, considere a seguinte situação hipotética:
A Companhia de Desenvolvimento Agrícola (CDA) é pessoa jurídica de direito privado, com a totalidade do seu capital social pertencente a um estado da federação. No mês de novembro de 2025, a CDA contratou Benjamim, pessoa física, sem vínculo empregatício, na condição de contribuinte individual do Instituto Nacional do Seguro Social (INSS), para prestar serviços de jardinagem, pelo valor de R$ 3.500. O pagamento foi realizado por meio de Recibo de Pagamento de Autônomo (RPA) e, no mês de novembro de 2025, Benjamim não prestou outros serviços e não teve outras fontes de renda. Considere a tabela abaixo de incidência e deduções para o cálculo do Imposto sobre a Renda das Pessoas Físicas (IRPF) vigente em novembro de 2025.
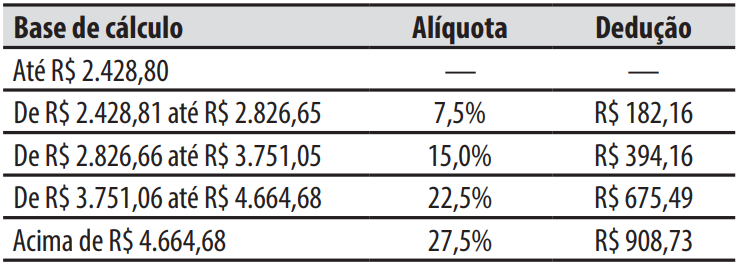
A respeito da contribuição devida para o INSS, no momento do pagamento a Benjamim, a CDA deverá: