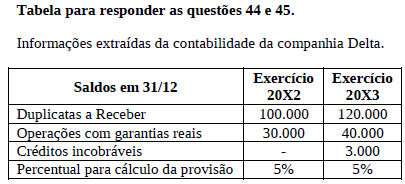
Com base nas informações da tabela, a reversão do saldo não
utilizado da conta Provisão para Devedores Duvidosos
(PDD), antes da constituição da nova provisão, implicaria
A
debitar a conta PDD por $ 3.500.
B
creditar a conta Resultado do Exercício (20X3) por
$ 500.
C
debitar a conta Despesa com PDD por $ 4.000.
D
creditar a conta PDD por $ 4.000.
E
creditar a conta Resultado do Exercício (20X2) por
$ 3.000.