







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As características qualitativas de informações financeiras úteis identificam os tipos de informações que tendem a ser mais úteis a investidores, credores por empréstimos e outros credores, existentes e potenciais, na tomada de decisões sobre a entidade que reporta, com base nas informações contidas em seu relatório financeiro (informações financeiras). Analisa as afirmativas a seguir no que tange aos atributos que definem as características qualitativas de informações financeiras úteis e assinala a alternativa correta.
Relatórios financeiros representam fenômenos econômicos em palavras e números. Para serem úteis, informações financeiras não devem apenas representar fenômenos relevantes, mas também representar com fidedignidade a forma legal dos fenômenos que pretendem representar.
Informações financeiras têm valor confirmatório se podem ser utilizadas em processos empregados pelos usuários para prever resultados futuros. Ademais, elas têm valor preditivo se fornecem feedback sobre avaliações anteriores.
Para que informações financeiras sejam úteis, elas devem ser tempestivas e representar fidedignamente aquilo que pretendem representar. A utilidade das informações financeiras é aumentada se forem comparáveis, consistentes, relevantes e compreensíveis.
A comparabilidade permite que os usuários identifiquem e compreendam similaridades e diferenças entre itens. Embora um único fenômeno econômico possa ser representado com fidedignidade de diversas formas, permitir métodos contábeis alternativos para o mesmo fenômeno econômico diminui a comparabilidade.
Representação fidedigna significa exatidão em todos os aspectos. Livre de erros significa que não há erros ou omissões na descrição do fenômeno e que o processo utilizado para produzir as informações apresentadas foi selecionado e aplicado sem erros no processo.
A instituição financeira Alfa é proprietária de imóveis e recebe rendas decorrentes de aluguéis, que constituem receita efetiva da instituição no período. O contador deverá reconhecer as rendas decorrentes desses aluguéis no grupo resultado credor, como:
Receitas operacionais.
Resultado credor em rateio de resultados internos.
Receitas não operacionais.
Ativo permanente de investimento.
A atividade financeira do Estado envolve um conjunto de conceitos que permeiam desde o orçamento público até a efetiva realização das receitas e despesas públicas. As receitas com impostos, taxas e contribuições:
são consideradas receitas derivadas.
são reconhecidas como receitas originárias.
advêm de relações que colocam o poder público em posição de igualdade com o particular.
geralmente não alteram quantitativamente o patrimônio público.
originam-se da exploração do próprio patrimônio estatal.
Entre as alternativas a seguir, assinale o item que contabilmente, é enquadrado entre os ativos não correntes das instituições:
Matéria-prima.
Produtos para revendas.
Produtos acabados.
Dinheiro em caixa.
Imóveis.
O modelo CAPM (Capital Asset Pricing Model) é muito utilizado nas diversas operações do mercado de capitais, integrando o processo de avaliação para tomada de decisões.
Nesse modelo, o incremento necessário ao retorno de um ativo que remunera adequadamente seu risco sistemático é denominado coeficiente
alfa
beta
zeta
randômico
de determinação
Uma empresa S.A., que patrocina um plano de pensão na modalidade de benefício definido, apresentou as informações a seguir.
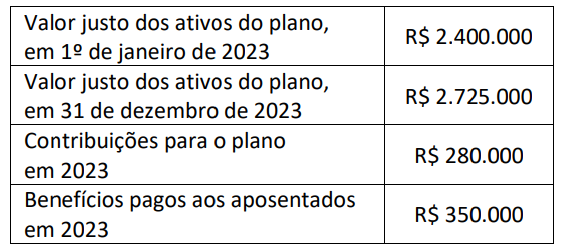
A taxa de desconto (juros) é de 7%.
Considerando as informações apresentadas, o inspetor da CVM identificou que o(a):
retorno real dos ativos do plano em 2023 foi de R$ 325.000;
perda contabilizada na DRE de 2023 foi de R$ 70.000;
retorno real dos ativos do plano em 2023 foi de R$ 227.000;
ganho dos ativos contabilizados foi, no resultado do exercício, de R$ 395.000 em 2023;
ganho dos ativos contabilizados foi, em outros resultados abrangentes, de R$ 227.000 em 2023.
Com base nessa situação hipotética, assinale a alternativa que apresenta o valor do retorno sobre o ativo (ROA) da entidade no exercício de 2023.
5,00%
7,50%
9,50%
10,75%
11,25%
Na gestão financeira é indispensável que sejam observadas as variáveis que influenciam no processo contábil e financeiro diante do fluxo de entradas e saídas de capital. Assinale a alternativa correspondente ao resultado da divisão entre os gastos fixos desembolsáveis de uma instituição e sua margem de contribuição sendo um indicador financeiro que representa o faturamento mínimo onde a instituição possa cobrir os cursos anuais para sua atuação.
Ponto de equilíbrio cíclico.
Ponto de equilíbrio anual.
Variações de fluxo médio anual.
Ponto de solidificação anual.
“_______________ é o processo por meio do qual se calcula quanto de financiamento é necessário para se dar continuidade às operações de uma companhia e se decide quando e como a necessidade de fundos será financiada.”
Assinale a alternativa que apresenta o termo que completa a assertiva acima, tornando-a CORRETA:
Ativo Espontâneo.
Crise de Liquidez.
Fonte de Financiamento.
Planejamento Financeiro.
Assinale a alternativa que indica apenas ativos monetários.
Contas a receber de clientes e aplicações financeiras.
Estoques e contas a receber de clientes.
Gastos para desenvolvimento e estoques.
Veículo utilizado na atividade fim e aplicações financeiras.
Imóvel destinado a aluguel e veículo utilizado na atividade fim.
Os títulos de crédito são regidos por princípios utilizados para regular o mercado. Assinale a alternativa correspondente ao princípio relacionado a título de crédito que denota o exercício de qualquer direito representado no título precede a sua posse legítima.
Cartularidade.
Conciliação promissória.
Título funcional
Conciliação proeminente.
Uma empresa comercial adquiriu três ativos financeiros para receber o principal e juros. O modelo de negócios de gestão dos ativos financeiros objetiva receber os fluxos de caixa contratuais. Observe as seguintes descrições:
Descrição | Custo amortizado | Valor Justo | Ganhos (perdas) não realizados |
Ativo financeiro 1 | R$ 43.860 | R$ 51.500 | R$ 7.640 |
Ativo financeiro 2 | R$ 184.230 | R$ 175.200 | (R$ 9.030) |
Ativo financeiro 3 | R$ 86.360 | R$ 91.500 | R$ 5.140 |
Considerando-se as informações apresentadas, a empresa deve:
contabilizar um ganho de R$ 3.750 no resultado;
contabilizar uma perda de R$ 9.030 no resultado;
mensurar no Balanço Patrimonial um total de R$ 314.450 em ativos financeiros ao custo amortizado;
avaliar os ativos financeiros a valor justo com um ganho de R$ 3.750 em outros resultados abrangentes;
mensurar no Balanço Patrimonial um total de R$ 318.200 em ativos financeiros a valor justo.
A melhor descrição do conceito de risco dos ativos financeiros é a seguinte:
o risco financeiro é a variação dos preços dos ativos.
o risco financeiro é a variação dos retornos dos ativos baseados nos preços.
o risco financeiro se refere ao processo de eliminação da variação dos preços dos ativos.
o risco financeiro é uma variável irrelevante na tomada de decisão, pois não mede a variação dos retornos futuros dos ativos.
o risco financeiro mede somente a parte negativa dos retornos dos ativos.
Custos de empréstimos, sob o enfoque do Pronunciamento Contábil CPC 20 (R1), aprovado pela Deliberação CVM no 672/2011, objetivam apresentar o tratamento que a eles deve ser dado quando atribuíveis diretamente à aquisição, produção ou construção de um ativo qualificável.
Nesse contexto, e de acordo com as definições apresentadas no item 7 do CPC 20 (R1), pode ser classificado como ativo NÃO qualificável, um(a)
ativo financeiro
ativo intangível
estoque de longa maturação
propriedade para investimento
usina de geração de energia
Na aplicação das disposições da norma sobre informações por segmento, a entidade deve divulgar separadamente as informações sobre o segmento operacional que atenda um dos seguintes parâmetros. Assinale a opção CORRETA.
Sua receita reconhecida, incluindo tanto as vendas para clientes externos quanto as vendas ou transferências entre os segmentos, é igual ou superior a 15% da receita combinada, interna e externa, de todos os segmentos operacionais.
O montante do lucro ou prejuízo apurado é igual ou superior a 10%, que o lucro apurado combinado de todos os segmentos operacionais que não apresentaram prejuízos.
O montante em termos absolutos do lucro ou prejuízo apurado é igual ou superior a 30% do maior, em termos absolutos, que o prejuízo apurado combinado de todos os segmentos operacionais que apresentaram prejuízos.
Seus ativos são iguais ou superiores a 10% dos ativos combinados de todos os segmentos operacionais.
Uma empresa prestadora de serviços jurídicos adquiriu um terreno em 2019, mas a diretoria da entidade ainda não definiu como e quais são as condições de utilização desse terreno. Nesse sentido, considerando a Estrutura das Demonstrações Contábeis, esse terreno deve ser classificado, no Balanço Patrimonial da entidade, como
Estoques.
Exigível a longo prazo.
Investimentos.
Imobilizado.
Intangível.
Os ativos totais de uma empresa diminuíram R$ 700.000,00 em 2018 e o valor do seu património líqui~o aumentou R$ 140.000,00. Em relação ao ano-calendário de 20181 pode-se afirmar que:
o valor total de seus passivos aumentou.
o património líquido da empresa está a descoberto.
o total de seus ativos é igual ao total de seus passivos.
o valor total dos passivos da empresa diminuiu R$ 840.000,00.
não é possível determinar a variação ocorrida no passivo da empresa.
Uma Sociedade Empresária tem como atividade principal a produção e a comercialização de milho. Essa sociedade também desenvolve, em menor escala, atividade de comercialização de fubá, canjica, amido e flocos, todos resultantes do processamento do milho colhido. Sabe-se que, ao encerrar o último exercício social, faziam parte dos Ativos dessa sociedade e estavam registrados em seu Balanço Patrimonial:

Considerando-se apenas as informações apresentadas e a NBC TG 29 (R2) – Ativo biológico e produto agrícola, assinale a alternativa correta sobre esses Ativos da Sociedade Empresária.
Em se tratando de contratos de concessão, a entidade concessionária reconhece os ativos públicos como seus ativos imobilizados.
Certo
Errado
De acordo com o Pronunciamento Técnico CPC 48, quais fatores devem ser considerados no momento da classificação de um ativo financeiro?
O modelo de negócios no qual os ativos financeiros são gerenciados e as características dos fluxos de caixa contratuais dos ativos financeiros.
O modelo de negócios pelo qual os ativos financeiros são gerenciados e o período pelo qual os ativos financeiros são mantidos.
O modelo de mensuração dos ativos financeiros e as características dos fluxos de caixa contratuais dos ativos financeiros.
O período pelo qual os ativos financeiros são mantidos e as características dos fluxos de caixa contratuais dos ativos financeiros.
O prazo de negociação dos ativos financeiros e as características dos fluxos de caixa contratuais dos ativos financeiros.



