







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Analise as afirmativas a seguir:
I - No ativo não circulante são classificados os direitos realizáveis a longo prazo e os bens corpóreos e incorpóreos de uso permanente, normalmente de propriedade da companhia;
II - Classificam-se como investimentos as participações permanentes em outras sociedades e os direitos de qualquer natureza, não classificáveis no ativo circulante, e que não se destinem à manutenção da atividade da companhia ou da empresa;
III - Classificam-se como intangível os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade como por exemplo marcas, patentes e direitos autorais;
IV - As contas do ativo, passivo e patrimônio líquido são consideradas contas de resultado, já as de receitas e despesas são consideradas contas patrimoniais.
Está INCORRETO o que se afirma em:
Apenas nas alternativas II e III
Apenas nas alternativas III e IV
Apenas na alternativa III
Apenas na alternativa IV
Uma sociedade empresária apresentava a seguinte composição em seu patrimônio líquido em 30/11/2022:
Capital Social:........................................................................................R$100.000;
Reserva Legal: ......................................................................................R$10.000;
Ajuste de Avaliação Patrimonial:.......................................R$35.000;
Reserva de Ágio na emissão de ações:......................R$20.000;
Reserva Estatutária:..........................................................................R$50.000.
No mês de dezembro de 2022, a sociedade empresária apresentou prejuízo de R$75.000.
Assinale a opção que indica a ordem de absorção das contas integrantes do Patrimônio Líquido em virtude da ocorrência de prejuízo e o respectivo montante, de acordo com a Lei nº 6.404/76 e modificações.
Reserva Estatutária: R$50.000; Reserva Legal: R$10.000; Reserva de Ágio na Emissão de ações: R$15.000.
Reserva Legal: R$10.000; Reserva Estatutária: R$50.000; Ajuste de Avaliação Patrimonial: R$15.000.
Reserva Legal: R$10.000; Reserva de Ágio na Emissão de ações: R$20.000; Reserva Estatutária: R$45.000.
Reserva de Ágio na Emissão de ações: R$20.000; Reserva Legal: R$10.000; Reserva Estatutária: R$45.000.
Reserva Estatutária: R$50.000; Reserva Legal: R$10.000; Ajuste de Avaliação Patrimonial: R$15.000.
Em 20X1, foram adquiridas mercadorias no valor, em R$, de:
927.000,00
560.000,00
367.000,00
170.000,00
135.000,00
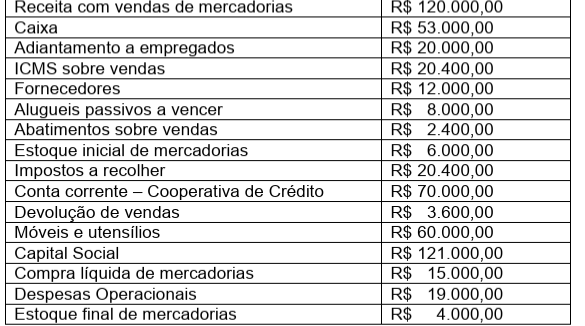
Considerando-se, ainda, o elenco de contas da empresa Rio Guamá Ltda., após a apuração do lucro líquido e respectiva transferência para a conta Lucro ou Prejuízos Acumulados, pode-se dizer que o total do passivo foi de:
R$ 194.000,00
R$ 205.000,00
R$ 247.000,00
R$ 211.000,00
R$ 230.000,00
Num dado exercício, o lucro líquido de uma empresa foi R$ 1.000.000; as despesas com depreciação totalizaram R$ 100.000; houve um aumento do saldo da conta fornecedores em R$ 50.000 e uma redução do saldo da conta estoques em R$ 80.000.
Considerando apenas as informações fornecidas, o caixa gerado pelas operações foi de:
R$ 770.000.
R$ 1.230.000.
R$ 970.000.
R$ 900.000.
R$ 1.070.000.
A empresa XYZ Ltda. é uma companhia de capital aberto que atua no ramo de tecnologia e serviços de informática. Para analisar a situação financeira e o desempenho ao longo do último ano, foram disponibilizados os dados referentes ao Balanço Patrimonial e Demonstração de Resultados.
Balanço Patrimonial em 31/12/2022 (valores em R$)
- Ativo Circulante: R$ 500.000
- Ativo Não Circulante: R$ 1.200.000
- Passivo Circulante: R$ 250.000
- Passivo Não Circulante: R$ 800.000
Demonstração de Resultados referentes ao ano de 2022 (valores em R$)
- Receita Operacional Líquida: R$ 1.800.000
- Custo dos Produtos Vendidos: R$ 850.000
- Despesas Operacionais: R$ 400.000
- Despesas Financeiras: R$ 50.000
- Receitas Financeiras: R$ 30.000
- Impostos e Contribuições: R$ 120.000
- Lucro Líquido: R$ 350.000
Com base nas informações fornecidas, podemos afirmar que
o patrimônio líquido da empresa XYZ Ltda., em 31/12/2022, é de R$ 650.000.
a margem líquida de lucro da empresa XYZ Ltda., em 2022, é de 25%.
o ativo total da empresa XYZ Ltda., em 31/12/2022, é de R$ 1.700.000.
o resultado operacional da empresa XYZ Ltda., em 2022, é de R$ 450.000.
o passivo total da empresa XYZ Ltda., em 31/12/2022, é de R$ 1.050.000.
A avaliação da saúde financeira e do desempenho de uma empresa é uma tarefa crucial, na qual a análise das demonstrações contábeis desempenha um papel fundamental. Com base nisso e considerando conceitos de Balanço Patrimonial e Demonstração de Resultados, pode-se afirmar que
Balanço Patrimonial é um relatório contábil que reflete a situação financeira de uma empresa em um determinado período, apresentando seus ativos, passivos e patrimônio líquido e fornecendo uma visão estática da empresa em um momento específico.
Demonstração de Resultados é um relatório financeiro que detalha o patrimônio líquido de uma empresa e fornece informações sobre sua situação patrimonial, incluindo ativos, passivos e evolução desses elementos ao longo do tempo.
Balanço Patrimonial e Demonstração de Resultados são relatórios complementares, sendo que o primeiro oferece uma visão dinâmica das operações financeiras da empresa ao longo do tempo, enquanto o segundo apresenta um instantâneo da situação patrimonial em um período específico.
Demonstração de Resultados é o único relatório utilizado para avaliar a situação financeira de uma empresa, já que oferece informações detalhadas sobre todos os aspectos financeiros, incluindo ativos, passivos e patrimônio líquido.
Patrimônio líquido de uma empresa, de acordo com o Balanço Patrimonial, representa o valor que a empresa deve a terceiros, como fornecedores e credores, sendo a métrica mais importante na análise financeira.
Nas empresas, o Balanço Patrimonial, dividido em Ativo, Passivo e Patrimônio Líquido, evidencia a situação patrimonial da entidade. Sobre o Balanço Patrimonial, podemos afirmar.
As contas do ativo devem ser dispostas em ordem crescente de grau de liquidez.
Os ativos devem ser classificados como “não circulante” quando estiverem disponíveis para realização imediata.
O ativo não circulante é subdividido em realizável a longo prazo, investimentos, imobilizado e intangível.
As contas do passivo Circulante representam as contas a receber em curto prazo da entidade.
Assinale a alternativa que apresenta apenas contas contábeis pertencentes à estrutura do Balanço Patrimonial e de seus Quadros Anexos.
Garantias e Contragarantias recebidas, Demandas Judiciais e Receita de Alienação de Bens.
Garantias e Contragarantias concedidas, Obrigações conveniadas e Direitos Contratuais.
Receita de Serviços, Caixa e Obrigações Conveniadas.
Transferências Correntes, Transferências de Capital e Demandas Judiciais.
Receitas de Amortização de Empréstimos, Obrigações Conveniadas e Demandas Judiciais.
A conta Lucros Acumulados não faz mais parte do Patrimônio Líquido, mas a conta de Prejuízos Acumulados continua no grupamento.
Certo
Errado
Uma empresa apresentou as seguintes contas patrimoniais e seus respectivos valores:
Contas | R$ | Contas | R$ |
Caixa | R$ 200,00 | Imóveis | R$ 800,00 |
Contas a Pagar | R$ 200,00 | Impostos a Recolher | R$ 600,00 |
Duplicatas a Receber | R$ 400,00 | Instalações | R$ 700,00 |
Estoques | R$ 500,00 | Móveis e Utensílios | R$ 400,00 |
Fornecedores | R$ 400,00 | Títulos a Pagar | R$ 1.000,00 |
Considerando somente as informações, assinale o que é apresentado no patrimônio da empresa.
5 (cinco) contas de bens cujo somatório corresponde a R$ 3.000,00
3 (três) contas de obrigações cujo somatório corresponde a R$ 1.800,00
2 (duas) contas de direito cujo valor corresponde a R$ 1.100,00
Patrimônio Líquido = R$ 2.600,00 – bens + R$ 400,00 – direitos – R$ 2.200,00 – obrigações = R$ 800,00
Patrimônio Líquido = R$ 3.000,00 – bens + R$ 400,00 – direitos = R$ 3.400,00
O tipo de demonstração financeira que tem em sua estrutura simplificada os bens e direitos pertencentes à empresa, e também as obrigações com credores e terceiros, é conhecido como:
balanço patrimonial
índice de rentabilidade
capital circulante líquido
demonstração das origens
demonstração do resultado do exercício
Considerando somente os dados apresentados, os Índices de Liquidez Corrente e de Liquidez Geral correspondem, respectivamente, a
0,21 e 0,30.
0,95 e 0,60.
1,21 e 0,18.
1,25 e 0,83.
4,72 e 3,33.
A empresa Freitas Ltda. apresentou uma parte de seu Balanço Patrimonial conforme descrito a seguir.
Balanço Patrimonial da empresa Freitas Ltda. | |||
ATIVO CIRCULANTE | PASSIVO CIRCULANTE | ||
Caixa Duplicata a Receber Estoque de Mercadoria | 5.000,00 4.000,00 1.000,00 | Fornecedor a Pagar Empréstimo a Pagar Salário a Pagar | 3.000,00 8.000,00 4.000,00 |
Total Ativo Circulante | 10.000,00 | Total | 15.000,00 |
Após analisar as informações acima, podemos afirmar que
o índice de liquidez corrente calculado com as informações descritas acima será de R$ 0,90.
o índice de liquidez corrente será maior quanto maior for o valor da compra de estoque de mercadoria a prazo.
terá de comprar estoque de mercadoria a prazo no valor de R$ 2.000,00 para aumentar o índice de liquidez corrente para R$ 1,00.
terá de receber o valor de R$ 3.000,00 para aumentar o índice de liquidez corrente para R$ 1,20.
terá de pagar R$ 3.000,00 de empréstimo para aumentar o índice de liquidez corrente para R$ 0,80.
Considere como Ativo Circulante Operacional as seguintes contas: Contas a Receber de Clientes e Estoques. Como Passivo Circulante Operacional as contas: Fornecedores, Contas a Pagar de Arrendamento, Tributos a Recolher e Salário e encargos sociais. Analise as assertivas abaixo e assinale a alternativa correta.
I. O Capital de Giro Líquido (CGL), em 2022, é R$ 23.315.121.
II. O Capital de Giro Próprio (CGP), em 2022, é NEGATIVO em R$ 64.337.422.
III. Em 2022, a Necessidade de Capital de Giro (NCG) foi de R$ 7.612.336.
IV. Em 2019, o Ciclo Operacional Total foi de 1.451 dias, e o Ciclo Financeiro foi de 659 dias.
Todas estão corretas.
Todas estão incorretas.
Apenas I está correta.
Apenas I e II estão corretas.
Apenas III e IV estão corretas.
As Cias X e Y apresentavam os seguintes balanços patrimoniais em 31/12/X0:
Cia X | Cia Y | |
Ativo Circulante | 15.000 | |
Disponibilidades | 60.000 | 15.000 |
Ativo Imobilizado | 16.000 | |
Veículos | 20.000 | |
Depreciação Acumulada | -4.000 | |
Total do Ativo | 60.000 | 31.000 |
Patrimônio Líquido | 60.000 | 31.000 |
Capital Social | 60.000 | 31.000 |
Total do Patrimônio Líquido | 60.000 | 31.000 |
Os veículos têm vida útil de 5 anos e o valor residual não é considerado.
Em 01/01/X1, a Cia X comprou 100% de participação da Cia Y por R$40.000 à vista. Na data, a marca tinha valor justo de R$6.000.
Em 31/12/X1, as Cias X e Y apresentaram, respectivamente, os seguintes resultados:
Na data, as empresas fizeram um teste de recuperabilidade de seus ativos e constataram que os valores recuperáveis da marca e dos veículos, após reconhecimento da despesa de depreciação do ano, eram, respectivamente, de R$5.000 e R$9.000.
Assinale a opção que indica o montante contabilizado como receita de equivalência patrimonial na Demonstração do Resultado do Exercício individual da Cia X em 31/12/X1.
R$37.000.
R$38.000.
R$40.000.
R$41.000.
R$46.000.
O balanço patrimonial é a representação do valor contábil de uma empresa em uma data específica (ROSS et al., 2005, p. 22). A respeito desse conceito, avalie as seguintes afirmações.
I – Declara o que a organização possui e de que forma ela é financiada.
II – Em sua representação contábil tem dois lados, que se dividem entre os ativos e os passivos.
III – A sua definição contábil é descrita por: Ativos = Passivos + Patrimônio Líquido.
Está correto apenas o que se afirma em
I.
II.
I e III.
II e III.
I, II e III.
No Balanço Patrimonial, as contas são classificadas segundo os elementos do patrimônio que registram, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. Considerando o disposto na Lei nº 6.404/1976 sobre os grupos de contas do Balanço Patrimonial, assinale a alternativa correta.
Ativo: Ativo Circulante; Ativo Não Circulante dividido em Investimentos, Imobilizado e Diferido.
Passivo: Passivo Circulante; Passivo Realizável a Longo Prazo; Resultados de Exercícios Futuros, e, Patrimônio Líquido.
Ativo: Ativo Circulante; Ativo Realizável a Longo Prazo; Ativo Permanente dividido em Imobilizado, Investimentos e Diferido.
Patrimônio Líquido: Capital Social; Reservas de Capital; Ajustes de Avaliação Patrimonial; Reservas de Lucros; Ações em Tesouraria; Prejuízos Acumulados.
Passivo: Passivo Circulante; Passivo Exigível a Longo Prazo; Patrimônio Líquido dividido em Capital Social; Reservas de Capital; Reservas de Reavaliação; Reservas de Lucros; Ações em Tesouraria; Lucros ou Prejuízos Acumulados.
A respeito das demonstrações contábeis, assinale a alternativa INCORRETA.
Devem ser divulgadas com a apresentação dos valores correspondentes ao período anterior.
Apresentam informações extraídas dos registros e dos documentos que integram o sistema contábil da entidade.
Devem ser acompanhadas por anexos, por outros demonstrativos exigidos por lei e pelas notas explicativas.
Devem conter a identificação da entidade do setor público, da autoridade responsável e do contabilista.
As contas semelhantes podem ser agrupadas; os pequenos saldos podem ser agregados, desde que indicada a sua natureza e não ultrapassem 30%.
Assinale a alternativa que apresenta o valor do ativo total e do passivo exigível da empresa Trabalho e Lucro LTDA, respectivamente.
R$ 65.500,00 e R$ 35.900,00.
R$ 87.900,00 e R$ 76.500,00.
R$ 87.900,00 e R$ 87.900,00.
R$ 99.300,00 e R$ 35.900,00.
R$ 99.300,00 e R$ 76.500,00.



