




Questões de Concurso sobre Balanço Patrimonial (BP)


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
4.111 questões encontradas
Questões por página
20
Mais recentes
 

Em relação aos efeitos contábeis referentes aos registros das transações de uma empresa no mês de fevereiro de 2015, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.

---

I. O pagamento do aluguel do mês anterior, na data de vencimento, diminuiu o Ativo e o Passivo e não gerou nenhuma mudança no Patrimônio Líquido.

II. A compra à vista de mercadorias não alterou o total do Ativo, não alterou o total do Passivo e não gerou nenhuma mudança no Patrimônio Líquido.

III. A aquisição de ações de emissão da própria empresa, à vista, diminuiu o Ativo, não alterou o Passivo Exigível e aumentou o Patrimônio Líquido.

---

A sequência CORRETA é:


A

F, F, V.


B

F, V, F.


C

V, F, V.


D

V, V, F.

O valor do saldo de estoque remanescente evidenciado no Balanço Patrimonial de 31/12/2013 foi, em reais,

A
400.000,00.

B
410.000,00.

C
350.000,00.

D
340.000,00.

E
330.000,00.

O Patrimônio Líquido da Cia. Rosa & Rosa, em 31/12/2013, apresentava os seguintes saldos em suas contas:
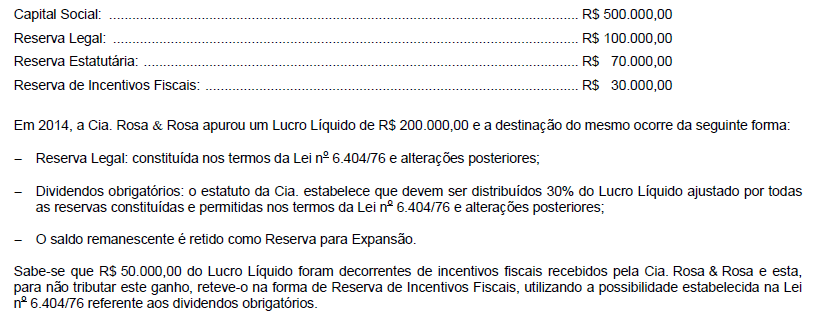
Imagem associada para resolução da questão

Com base nestas informações, o valor que a Cia. Rosa & Rosa distribuiu como dividendos obrigatórios foi, em reais,


A
60.000,00.

B
57.000,00.

C
45.000,00.

D
42.000,00.

E
50.000,00.

Uma empresa de consultoria apresentava, em 31/12/2012, o seguinte Balanço Patrimonial:
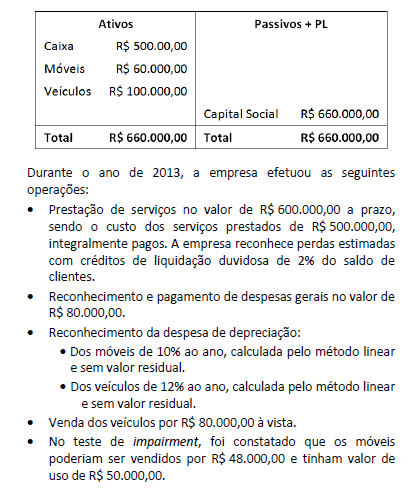
Imagem associada para resolução da questão

Com base apenas nas informações acima, a soma do resultado do período com os ajustes decorrentes de itens que transitaram na demonstração do resultado, mas não no fluxo operacional, feitos para apresentação da Demonstração dos Fluxos de Caixa elaborada de acordo com o Método Indireto, era de



A
R$ 8.000,00.

B
R$ 12.000,00.

C
R$ 16.000,00.

D
R$ 20.000,00.

E
R$ 42.000,00.

A lei que regulamenta as Sociedades por Ações determina que as seguintes demonstrações contábeis devam ser elaboradas ao fim de cada exercício social:


A

Balanço Patrimonial; Demonstração dos Lucros ou Prejuízos Acumulados; Demonstração do Resultado do Exercício; Demonstração dos Fluxos de Caixa; Demonstração do Valor Adicionado (se companhia aberta).


B

Demonstração dos Fluxos de Caixa; Notas explicativas; Demonstração do valor adicionado (se companhia aberta); Demonstração das origens e aplicações de recursos.


C

Demonstração do Resultado do Exercício; Demonstração do Valor Adicionado (se companhia aberta); Demonstração dos Lucros ou Prejuízos Acumulados; Notas explicativas.


D

Balanço Patrimonial; Demonstração do Resultado do Exercício; Demonstração do valor adicionado (se companhia aberta); Balanço Social.


E

Balanço Patrimonial; Demonstração dos Fluxos de Caixa; Demonstração das Origens e Aplicações de Recursos.

No balanço patrimonial, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. Assim sendo, é correto afirmar que, no ativo: as contas serão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados;

A
no intangível: os bens e direitos realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte.

B
no realizável a longo prazo: os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido.

C
no circulante: os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens.

D
nos investimentos: as participações permanentes em outras sociedades e os direitos de qualquer natureza, não classificáveis no ativo circulante, e que não se destinem à manutenção da atividade da companhia ou da empresa.

E
no imobilizado: os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas, diretores, acionistas ou participantes no lucro da companhia, que não constituírem negócios usuais na exploração do objeto da companhia.

Um equipamento foi adquirido, em 01/01/2012, por R$ 1.200.000,00, com pagamento à vista. A empresa adquirente definiu a vida útil desse equipamento em 10 anos e estimou o valor residual em R$ 120.000,00. Em 01/01/2013, a empresa reavaliou a vida útil do equipamento para 6 anos e o valor residual foi re-estimado para R$ 192.000,00.

Com base nestas informações e sabendo-se que a empresa adota o método das quotas constantes para o cálculo da depreciação, o valor contábil do equipamento apresentado no Balanço Patrimonial da empresa, em 31/12/2014, foi, em reais,


A
792.000,00.

B
876.000,00.

C
672.000,00.

D
728.000,00.

E
840.000,00.

A empresa Cheia de Problemas S.A. responde a diversos processos movidos contra ela e não ocorreu ainda nenhuma audiência nem julgamento para quaisquer dos processos. As informações sobre estes processos e a avaliação feita pela assessoria jurídica da empresa quanto à possibilidade de perda de cada um deles são apresentadas na tabela a seguir e estas informações foram utilizadas para a elaboração do Balanço Patrimonial em 31/12/2014:
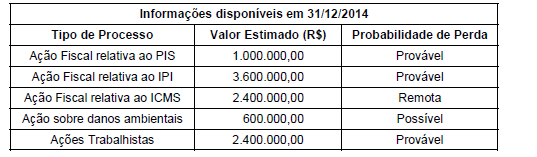
Imagem associada para resolução da questão

Com base nas informações anteriores e sabendo que todos os valores estimados são confiáveis, o valor que deveria ter sido evidenciado como provisão no passivo, no Balanço Patrimonial de 31/12/2014, é, em reais:


A
0,00 (zero).

B
7.600.000,00.

C
600.000,00.

D
10.000.000,00.

E
7.000.000,00.

As contas do Balanço Patrimonial de uma empresa, em 31/12/2013, apresentavam os seguintes saldos, em reais:
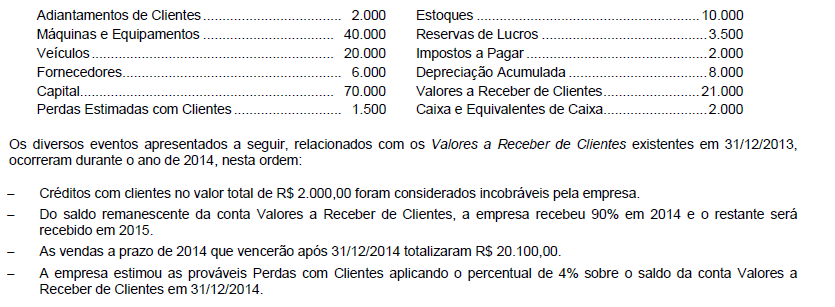
Imagem associada para resolução da questão

No resultado de 2014, o valor total registrado de despesas relacionadas com a não realização de créditos sobre valores a receber de clientes, em reais, foi


A
2.804,00.

B
2.304,00.

C
2.304,00.

D
1.380,00.

E
880,00.
Os eventos subsequentes ao período a que se referem as demonstrações contábeis podem originar ou não ajustes nas demonstrações. Constitui um exemplo de evento subsequente que não origina ajustes nas demonstrações contábeis:

A
alteração significativamente grande nos preços dos ativos ou nas taxas de câmbio após o período contábil a que se referem as demonstrações contábeis;

B
decisão ou pagamento em processo judicial após o final do período contábil a que se referem as demonstrações contábeis;

C
determinação, após o período contábil a que se referem as demonstrações contábeis, do valor referente ao pagamento de participação nos lucros;

D
falência de cliente ocorrida após o período contábil a que se referem as demonstrações contábeis;

E
obtenção de informação após o período contábil a que se referem as demonstrações contábeis, indicando que um ativo estava desvalorizado ao final daquele período contábil.
   
Gerar simulado