




Questões de Concurso sobre Balanço Patrimonial (BP)


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
4.111 questões encontradas
Questões por página
20
Mais recentes
 

Em 30/06/2014, a Cia. Pro & Pina adquiriu 50.000 ações de sua própria emissão e incorreu nos seguintes gastos:


• Valor pago pelas ações = R$ 375.000,00

• Custos de transação = R$ 5.000,00


Em 15/12/2014, a empresa revendeu estas ações por R$ 350.000,00 à vista, incorrendo em custos de transação no valor de R$ 2.000,00.


Com base nestas informações, é correto afirmar que a Cia. Pro & Pina


A

reconheceu, em 30/06/2014, como Ações em Tesouraria o valor de R$ 375.000,00.


B

aumentou, em 30/06/2014, o seu Patrimônio Líquido em R$ 380.000,00.


C

aumentou, em 15/12/2014, o seu Patrimônio Líquido em R$ 348.000,00.


D

apurou um prejuízo com a venda das Ações em Tesouraria de R$ 25.000,00.


E

reduziu, em 15/12/2014, o seu Patrimônio Líquido em R$ 350.000,00.

O ativo realizável a longo prazo e o ativo circulante contêm contas de mesma natureza, salvo algumas exceções. Contudo, no ativo realizável a longo prazo, os prazos de realização esperados situam-se após o término do exercício financeiro subsequente à data do balanço patrimonial. Considerando essas informações, assinale a alternativa que apresenta o tipo de conta que pode constar do ativo circulante, mas não pode constar do ativo realizável a longo prazo.


A

crédito


B

estoque


C

despesa antecipada


D

disponível


E

outro valor e bem

Com relação à elaboração do balanço patrimonial, assinale a afirmativa correta.


A

O gado destinado à venda em um frigorífico deve ser contabilizado como ativo biológico.


B

O saldo de dividendos a ser distribuído, referente ao ano anterior, deve ser contabilizado como ativo circulante.


C

Ganhos na justiça considerados possíveis devem ser contabilizados como ativo circulante.


D

Imóveis destinados à locação devem ser contabilizados como propriedades para investimento.


E

As ações em tesouraria devem ser adicionadas ao capital social no patrimônio líquido.

O Sescoop Piauí encerrou seu movimento financeiro em 2014 e ao emitir o balancete o contador verificou os seguintes saldos: Banco Conta Movimento R$ 12.000,00; Banco Conta Aplicação R$ 100.000,00; Estoques Material de Consumo R$ 7.000,00; Despesas Pagas Antecipadas R$ 3.000,00; Outros Créditos R$ 1.000,00. Constava também na Conta de Fornecedores o valor de R$ 10.000,00 relativo à aquisição a prazo(60 dias) e sem juros de 01 máquina fotocopiadora adquirida nos últimos dias de dezembro 2014, valor qual era idêntico ao saldo do imobilizado. Assim verificou-se que do lado passivo constava-se além do saldo de fornecedores um Patrimônio Líquido no valor de R$ 123.000,00. Assim ao encerrar o Balanço Patrimonial entendendo-se que esses são os únicos dados disponível verificou o seguinte:


A

Ativo Circulante R$ 123.000,00 e Passivo Circulante R$ 10.000,00


B

Caixa e Equivalente de Caixa R$ 112.000,00 e Ativo Não Circulante R$ 10.000,00.


C

Ativo Total R$ 133.000,00 e Passivo Circulante R$ 10.000,00


D

Todas as alternativas estão corretas

Assinale a opção que apresenta uma transação que retrata um lançamento contábil gerador de aumento no Ativo e no Passivo, simultaneamente.


A

Aquisição à vista de mercadorias para revenda.


B

Compra de um veículo a prazo.


C

Pagamento de salários de funcionários.


D

Reconhecimento da depreciação de um bem imóvel.

O valor que a Comércio Natalino S.A. recebeu de clientes em 2013 foi, em reais,

A
740.000,00.

B
600.000,00.

C
850.000,00.

D
665.000,00.

E
525.000,00.

Considere as informações a seguir sobre as transações realizadas pelas empresas Cia. Primeira, Cia. Segunda, Cia. Terceira e Cia. Quarta:

− A Cia. Primeira adquiriu uma participação acionária de 30% na Cia. Última, passando a ter influência significativa na administração da empresa investida.

− A Cia. Segunda é uma empresa comercial e adquiriu produtos para revender. A empresa demora, em média, 18 meses entre a data da compra e a data da venda que é realizada à vista.

− A Cia. Terceira adquiriu máquinas especiais que serão utilizadas em seu processo produtivo

. − A Cia. Quarta adquiriu ações da Empresa Qualquer S.A. e pretende vendê-las, a qualquer momento, quando ocorrer alguma necessidade de recursos financeiros.

Os ativos adquiridos pelas Cias. Primeira, Segunda, Terceira e Quarta são classificados no Balanço Patrimonial, respecti vamente, no Ativo


A
Não circulante, Não circulante, Não Circulante e Circulante.

B
Não circulante, Circulante, Não Circulante e Não Circulante.

C
Circulante, Não circulante, Não Circulante e Circulante.

D
Circulante, Circulante, Não Circulante e Não Circulante.

E
Não circulante, Circulante, Não Circulante e Circulante.

Uma papelaria apresentou o seguinte balanço patrimonial em 31/12/2013:
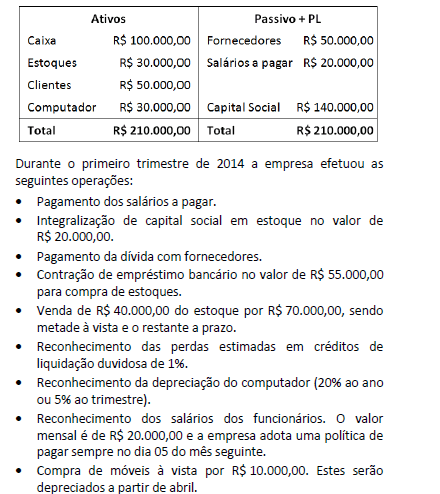
Imagem associada para resolução da questão

Com base somente nesses lançamentos, o fluxo de caixa da atividade operacional da empresa, no trimestre, apresentou


A
geração de R$ 70.000,00.

B
consumo de R$ 20.000,00.

C
consumo de R$ 55.000,00.

D
consumo de R$ 75.000,00.

E
consumo de R$ 95.000,00.

O Patrimônio Líquido da empresa Novamente S.A. apresentava, em 31/12/2014, os saldos constantes da tabela a seguir, antes da incorporação do lucro líquido do ano de 2014 e da sua distribuição:
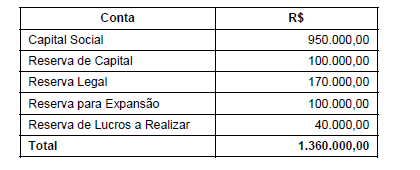
Imagem associada para resolução da questão

O resultado obtido pela empresa em 2014, antes da dedução dos tributos, foi R$ 500.000,00 e o lucro líquido foi R$ 380.000,00.

A empresa adota como política constituir a Reserva Legal até o menor dos limites permitidos pela Lei no 6.404/1976 e alterações posteriores.

O valor acrescido à conta Reserva Legal no final de 2014 foi, em reais,


A
25.000,00.

B
19.000,00.

C
20.000,00.

D
76.000,00.

E
15.000,00.

Os Balanços Patrimoniais em 31/12/2012 e 31/12/2013 e a Demonstração do Resultado do ano de 2013 da empresa Águas Claras Surf S.A. são apresentados nos dois quadros a seguir:
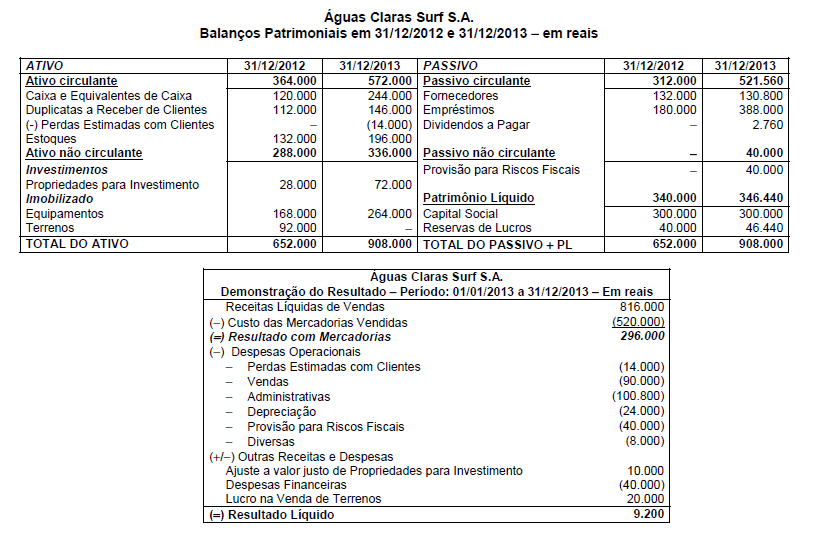
Imagem associada para resolução da questão

Sabe-se que no ano de 2013 a empresa não vendeu investimentos e equipamentos, não liquidou qualquer empréstimo e não pagou as despesas financeiras. Os valores correspondentes ao caixa consumido ou gerado pelas Atividades Operacionais, Atividades de Investimento e Atividades de Financiamento em 2013 foram, respectivamente, em reais,


A
8.000 (positivo), 52.000 (negativo) e 168.000 (positivo).

B
4.000 (positivo), 32.000 (positivo) e 208.000 (positivo).

C
2.000 (negativo), 42.000 (negativo) e 168.000 (positivo).

D
18.000 (positivo), 62.000 (negativo) e 168.000 (positivo).

E
2.000 (negativo), 6.000 (positivo) e 168.000 (positivo).
   
Gerar simulado


