







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O valor final do Passivo após as operações realizadas no Texto 1 é:
R$ 230.500,00.
R$ 285.000,00.
R$ 194.500,00.
R$ 205.000,00.
R$ 165.000,00.
Em 01 de janeiro de 2012, um restaurante adquiriu uma moto, no valor de R$ 22.000,00, para otimizar o serviço de entregas.
O restaurante pretendia utilizar a moto durante cinco anos e depois vendê-la por R$ 2.000,00. No momento da compra, o sócio do restaurante estimava que, por meio das entregas, a moto poderia trazer retorno de R$ 4.500,00 (a valor presente) em cada ano de uso.
Em 31 de dezembro de 2012, o restaurante refez suas projeções, estimando que, em cada um dos anos seguintes, os retornos trazidos pela moto seriam de R$ 2.750,00. Além disso, o valor da moto no mercado era de R$ 9.000,00. Após os anos de uso, o restaurante não mais pretendia ter retorno com a moto.
Considerando que, em 31 de dezembro de 2013, não havia indícios de perdas adicionais, o valor contábil da moto era de:
R$ 7.000,00.
R$ 8.250,00.
R$ 11.250,00.
R$ 14.000,00.
R$ 15.250,00.
Com base no BP (Balanço Patrimonial) e no DRE (Demonstrativo de Resultados do Exercício), são calculados vários índices que procuram revelar a situação financeira e econômica da entidade. A propósito desses indicadores, assinale a alternativa correta.
Os de rentabilidade são voltados à análise da situação econômica da empresa em certo momento. Entre eles, pode-se incluir os índices/ quocientes de RsPL (Rentabilidade sobre o Patrimônio Líquido).
Os resultados da Análise Vertical, valendo para determinado ano, somente são considerados se forem deflacionados os valores considerados nos cálculos.
Os resultados da Análise Horizontal referem-se a apenas um exercício da entidade.
Os resultados dos cálculos, tanto da Análise Horizontal quanto da Vertical, devem ser apresentados somente sob a forma de percentuais.
É necessário o desconto dos saldos das contas de um período, se houver deflação econômica.
Em 31/12/2013 o Balanço Patrimonial da empresa Descumpridora S.A. apresentou no passivo não circulante a conta Provisões para Riscos com o saldo de R$ 650.000,00, cuja composição é a seguinte:
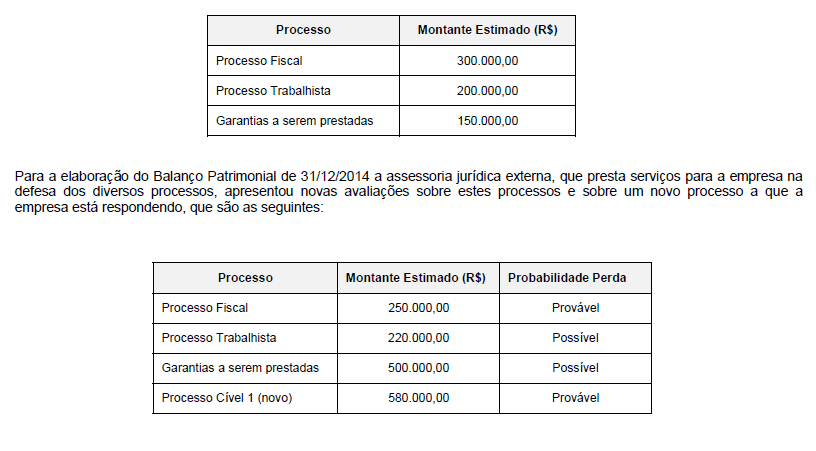
O valor evidenciado pela empresa Descumpridora S.A. na conta Provisões para Riscos, no Balanço Patrimonial de 31/12/2014, e a variação negativa no resultado de 2014 foram, respectivamente, em reais,
O Balanço Patrimonial de 31/12/2012 apresentava a seguinte composição para o Patrimônio Líquido da Empresa Internacional S.A.:
− Capital Social: ......................................................................................................... R$ 4.000.000,00
− Reserva Legal: ....................................................................................................... R$ 760.000,00
− Reserva Estatutária: ............................................................................................... R$ 200.000,00
− Reserva para Expansão: ......................................................................................... R$ 120.000,00
O Lucro Líquido apurado em 2013 foi R$1.200.000,00 e a empresa fez a seguinte destinação do mesmo:
− Reserva legal: de acordo com a Lei no 6.404/76 e alterações posteriores.
− Reserva para Expansão aprovada pela assembleia: 10% do Lucro Líquido.
− Dividendos Mínimos Obrigatórios: o estatuto prevê 30% do Lucro Líquido ajustado nos termos da Lei no 6.404/76 e alterações posteriores.
Com base nestas informações, a quantia que a Empresa Internacional S.A. apresentou no passivo como dividendos a distribuir e o valor total do Patrimônio Líquido, em 31/12/2013, foram, respectivamente, em reais
O Sr. João e a Sra. Maria resolveram constituir uma sociedade, para tanto investiram R$ 100.000,00 cada um. No ato da constituição da sociedade, em 01.01.2014, o Sr. João integralizou a importância de R$ 50.000,00 em dinheiro e R$ 50.000,00 em um terreno; A Sra. Maria integralizou a importância de R$ 25.000,00 em dinheiro, R$ 40.000,00 em um imóvel e se comprometeu integralizar o restante em 31.12.2014. No Balancete de Verificação, de 30.11.2014, as contas, Capital Social Subscrito e Capital a Integralizar possuíam os seguintes saldos, respectivamente:
R$ 200.00,00 e R$ 35.000,00.
R$ 35.00,00 e R$ 200.000,00.
R$ 200.000,00 e R$ 165.000,00.
R$ 200.000,00 e R$ 200.000,00.
A Cia. Horizonte adquiriu, em 31/12/2013, 80% das ações da Cia. Verdejante por R$ 16.000.000,00 à vista, passando a deter o controle da empresa adquirida. Na data da aquisição, o Patrimônio Líquido da Cia. Verdejante era R$ 18.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis desta empresa era R$ 19.000.000,00. A diferença entre estes dois últimos valores foi decorrente da atualização do valor de um terreno que a Cia. Verdejante havia adquirido em 2012.
No exercício de 2014, a Cia. Verdejante reconheceu as seguintes mutações em seu Patrimônio Líquido:
Lucro líquido: R$ 1.000.000,00
Distribuição de dividendos: R$ 200.000,00
Com base nestas informações e sabendo que não ocorreram resultados não realizados entre a controladora e a controlada, o valor evidenciado como Investimentos em Controladas, no Balanço Patrimonial individual da Cia. Horizonte de 31/12/2014, foi, em reais,



