







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O ativo intangível trata-se de um ativo não monetário identificável, sem substância física ou incorpóreo (CPC 04), isto é, possui valor econômico, mas não tem existência física. Representa direitos de uso de um bem ou direitos associados a uma organização. Sobre a identificação de um ativo intangível, analise os itens abaixo:
I. For separável, ou seja, puder ser separado da entidade
II. Separado e vendido, transferido, licenciado, alugado ou trocado, individualmente ou junto com um contrato, ativo ou passivo relacionado, independentemente da intenção de uso pela entidade
III. Resultar de acordos vinculantes, independentemente de tais direitos serem transferíveis ou separáveis da entidade ou de outros direitos e obrigações
IV. No caso do item III, excluindo-se direitos contratuais ou outros direitos legais
Analisados os itens, é correto afirmar que:
Apenas o item I está incorreto
Apenas o item II está incorreto
Apenas o item III está incorreto
Apenas o item IV está incorreto
Considerando apenas as informações apresentadas, o total do Ativo e o total do Patrimônio Líquido serão, respectivamente:
R$ 125.000,00 e R$ 104.950,00
R$ 135.950,00 e R$ 120.000,00
R$ 140.950,00 e R$ 129.950,00
R$ 140.950,00 e R$ 135.950,00
Nas alternativas a seguir, estão listados ativos que são contabilizados como Propriedade para Investimento no Balanço Patrimonial de uma entidade, À EXCEÇÃO DE UMA. Assinale-a.
terreno mantido para futuro uso indeterminado
propriedade que esteja sendo construída para futura utilização para locação a terceiros
edifício que seja propriedade da entidade e que está arrendado sob um arrendamento operacional
terreno mantido para valorização a longo prazo
propriedade adquirida exclusivamente com vista à alienação subsequente no futuro próximo ou para desenvolvimento e revenda
Balanço Patrimonial é a demonstração contábil destinada a evidenciar, qualitativa e quantitativamente, numa determinada data, a posição patrimonial e financeira da entidade. Sobre esta demonstração, informe se é verdadeiro (V) ou falso (F) para o que se afirma e assinale a alternativa com a sequência correta.
( ) Após os ajustes pertinentes e lançamentos de encerramento das contas de resultado, as contas remanescentes são apenas as contas patrimoniais, que devem ser separadas e classificadas em grupos para elaboração do balanço patrimonial, sendo que o saldo do ativo deve ser igual ao do passivo.
( ) As fontes de informações mais usuais para verificação dos registros contábeis são os livros fiscais, os extratos bancários, as posições de financiamentos e carteiras de cobranças, as folhas de pagamento, os controles de caixa, etc.
( ) No balancete são relacionadas todas as contas utilizadas pela empresa, quer patrimoniais quer de resultado, demonstrando seus débitos, créditos e saldos.
( ) Os elementos da mesma natureza e os saldos de reduzido valor quando agrupados, e desde que seja indicada a sua natureza e nunca devem ultrapassar, no total, um décimo do valor do respectivo grupo de contas, sendo vedada a utilização de títulos genéricos como "diversas contas" ou "contas correntes".
V – F – F – V.
V – V – V – V.
F – F – V – V.
V – F – V – F.
De acordo com a Lei n. 6.404/76 e alterações posteriores, analise as afirmações a seguir:
I- No ativo, no Balanço Patrimonial, as contas serão dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados.
Il- No ativo, as contas serão classificadas em Ativo circulante e Ativo não circulante.
III- O ativo não circulante será composto por Ativo Realizável a Longo Prazo, Investimentos, Imobilizado e Intangível.
Assinale a alternativa correta.
Apenas a afirmação I está correta.
Apenas a afirmação Il está correta.
As penas as afirmações Il e Ill estão corretas.
As afirmações I, Ile lll estão corretas.
O Balanço Patrimonial da empresa Ilusionismo S.A. apresentava, em 31/12/2019, um ativo intangível com vida útil indefinida (Marca) registrado pelo valor líquido de R$ 1.500.000,00. A composição desse valor era a seguinte:
Custo de aquisição ............................................................2.400.000,00
(−) Ajuste por “impairment” (calculado em 2018) ................ ( 900.000,00)
(=) Valor contábil líquido do ativo .................................. 1.500.000,00
Para a realização do teste de redução ao valor recuperável de ativos (teste de “impairment”) em 31/12/2019, a empresa obteve as seguintes informações sobre esse ativo intangível:
− Valor em uso .................................................................. R$ 1.950.000,00
− Valor justo líquido das despesas de venda ................... R$ 1.650.000,00
O valor contábil líquido apresentado para esse ativo intangível pela empresa Ilusionismo S.A., no Balanço Patrimonial de 31/12/2019, era, em reais,
1.500.000,00
1.950.000,00
1.650.000,00
1.800.000,00
2.400.000,00
Os passivos contingentes devem ser reconhecidos em contas patrimoniais, independentemente de sua natureza ou do fato que lhes deu origem.
Certo
Errado
A ABC S.A assinou, em 05.07.2020, um contrato que lhe garante o direito de explorar um espaço em uma praça de alimentação de um centro de convenções municipal. No contrato, está previsto que a ABC poderá utilizar o espaço por 10 (dez) anos, sem direito à prorrogação, por um valor total de R$ 1.200.000,00. O contador da ABC S.A deverá reconhecer o espaço como
ativo de direito de uso.
ativo imobilizado.
ativo intangível de vida útil indefinida.
ajuste de avaliação patrimonial.
propriedade para investimento.
Os equipamentos industriais adquiridos na transação estarão sujeitos a ajustes a valor de mercado sempre que os valores de mercado desses equipamentos apresentarem-se superiores aos seus custos de aquisição.
Certo
Errado
Os gastos destinados à manutenção periódica de um item que compõe o ativo imobilizado devem ser reconhecidos a débito do título contábil que representa o referido item no balanço patrimonial.
Certo
Errado
Considere os hipotéticos balanços patrimoniais a seguir, obtidos da contabilidade da empresa Mira no Alvo Ltda., e responda à questão.
Balanços Patrimoniais Trimestrais em:
31.03.2021 | 30.06.2021 | |
Ativo Circulante | ||
Caixa e equivalentes de caixa | 22.250,00 | 27.000,00 |
Contas a receber de clientes | 32.300,00 | 43.200,00 |
Provisão para Créditos de Liquidação Duvidosa | (7.300,00) | (13.400,00) |
Estoques | 18.500,00 | 16.600,00 |
Demais contas a receber | 2.000,00 | 1.160,00 |
67.750,00 | 74.560,00 | |
Ativo não circulante | ||
Títulos a Receber (LP) | 3.000,00 | 1.600,00 |
Mútuos com ligadas | 5.500,00 | 30.000,00 |
Ativo Imobilizado | 40.000,00 | 45.000,00 |
Depreciação Acumulada | 9.000,00 | 13.800,00 |
Intangíveis | 5.000,00 | 6.800,00 |
44.500,00 | 69.600,00 | |
Total | 112.250,00 | 144.160,00 |
31.03.2021 | 30.06.2021 | |
Passivo Circulante | ||
Fornecedores | 13.300,00 | 11.200,00 |
Empréstimos e financiamentos | 12.500,00 | 14.400,00 |
Impostos a recer | 6.300,00 | 8.500,00 |
Salários a pagar | 4.000,00 | 5.000,00 |
Outras contas a pagar | 5.700,00 | 6.300,00 |
41.800,00 | 45.400,00 | |
Passivo não circulante | ||
Contingênias Trabalhistas | 7.800,00 | 9.000,00 |
Empréstimos e financiamentos (LP) | 23.300,00 | 36.400,00 |
Contas a pagar de longo prazo | 650 | 1.000,00 |
31.750,00 | 46.400,00 | |
Capital | 10.000,00 | 10.000,00 |
Reservas de capital | 3.000,00 | 3.000,00 |
Lucros a distribuir | 9.000,00 | 25.700,00 |
Lucro do Exercício | 16.700,00 | 13.660,00 |
38.700,00 | 52.360,00 | |
Total | 112.250,00 | 144.160,00 |
De acordo com o método de fluxo de caixa indireto, considerando somente as informações hipotéticas apresentadas da empresa Mira no Alvo Ltda, assinale a alternativa que apresenta o valor total, em reais, do caixa obtido ou aplicado, nas atividades de investimento e de financiamento.
(3.450)
4.750
8.200
9150
(31.260)
De acordo com a doutrina contábil, o Balanço Patrimonial possui a seguinte estrutura:
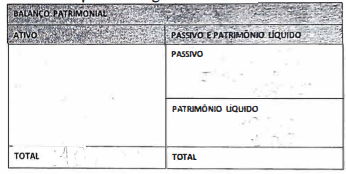
Fazem parte do Balanço Patrimonial de determinada empresa as seguintes contas e seus respectivos montantes:
- Clientes: R$ 5.000,00
- Fornecedores: R$ 15.000,00
- Reserva de Capital: R$ 1.000,00
- Imóveis: R$ 120.000,00
- Capital Social: R$ 30.000,00
- Depreciação Acumulada: R$ 20.000,00
- ICMS a recolher: R$ 500,00
- ICMS a recuperar: R$ 300,00
- Empréstimos a pagar: R$ 35.000,00
A partir das informações acima, responda corretamente:
A empresa está em uma boa situação patrimonial, pois seu ativo total é R$ 125.300,00.
O Patrimônio Líquido da empresa é R$ 30.000,00.
A empresa possui uma boa situação patrimonial, pois o total dos passivos e patrimônio líquido é R$ 81.500.00, ou seja, inferior aos ativos.
A empresa apresenta passivo a descoberto.
O Balanço Patrimonial representa a estática patrimonial, ou seja, apresenta, de modo ordenado, ativo, passivo e Patrimônio Líquido da entidade, conforme a legislação. Em relação a essa demonstração contábil, analise as seguintes afirmações:
I. Os bens e direitos da entidade estão contemplados no ativo; as obrigações junto aos investidores estão contempladas no Patrimônio Líquido.
II. As contas do passivo são as contas de saldo devedor, enquanto as do ativo são as de saldo credor (com exceção das contas retificadoras).
III. As contas do ativo são apresentadas em ordem crescente de grau de liquidez dos seus elementos.
Analise as afirmações e responda. Quais afirmativas estão CORRETAS?
Apenas a afirmação I está correta.
Apenas a afirmação II está correta.
Apenas as afirmações I e II estão corretas.
Apenas as afirmações I e III estão corretas.
Considere que uma entidade tenha adquirido um equipamento importante para o desempenho de suas atividades, mas, após algum tempo de utilização desse equipamento, ela tenha concluído que esse ativo teve perda de valor significativamente superior à registrada contabilmente. Nessas condições, a entidade deve reconhecer a perda de valor recuperável desse ativo, utilizando como critérios seu custo e seu valor de mercado, adotando o menor entre os dois.
Certo
Errado
Em uma sociedade aberta, o balanço patrimonial deve discriminar os valores correspondentes aos lucros do exercício de referência efetivamente distribuídos na forma de dividendos.
Certo
Errado
Dependendo dos valores que possam assumir os elementos da equação patrimonial (A=P+PL), o Balanço Patrimonial pode apresentar algumas configurações, não esquecendo que Situação Líquida é a diferença entre o Ativo e o Passivo (SL= A – PE). Sobre o tema, atribua V para as assertivas verdadeiras e F para as assertivas falsas:
( ) | Favorável, Positiva ou Superavitária: quando o Ativo é maior que o Passivo EXIGÍVEL. Dizemos, nessa hipótese, que há Patrimônio Líquido. O Patrimônio Líquido é, pois, a diferença entre Ativo e Passivo. PL = A - PE. |
( ) | Desfavorável, Negativa ou Deficitária: quando o Ativo é menor que o Passivo EXIGÍVEL. Nessa hipótese, estaremos diante da figura denominada de Passivo a Descoberto, isto é uma parcela das Obrigações (PASSIVO) ficará sem ser paga mesmo que a empresa realize todo o seu ativo. Ou seja, o Ativo não é suficiente para liquidar todas as dívidas. |
( ) | Nula ou Inexistente: quanto o ATIVO é igual ao PASSIVO. O capital foi absorvido e todo o patrimônio pertence a terceiros, pois o total de bens e direitos é igual ao das obrigações. Esta representa uma situação rara, pois sendo o A = P, significa que toda a parte do proprietário já foi consumida pelas obrigações que repreentam o mesmo valor do conjunto de bens e direitos. |
( ) | Considerando que uma parte do ativo é constituída de bens necessários à atividade operacional da empresa e deles não pode se desfazer, o Ativo deverá ser maior que Passivo Exigível, no mínimo pela soma desses valores, pois, caso contrário, é bem provável que a empresa tenha que alienar esses bens, para poder solver seus compromissos, daí nada sobrando para que ela possa continuar em operação. |
A sequência correta, no sentido de cima para baixo, é
V – F – V – V.
V – V – F – V.
V – V – V – V.
F – V – V – F.
Conceitualmente, propriedade para investimento se refere à uma propriedade (terreno ou edificação – ou parte da edificação – ou ambos) mantida pela entidade para auferir receitas de aluguel ou para valorização do capital, ou para ambas.
No Balanço Patrimonial, esse item deve ser apresentado no subgrupo:
ativo imobilizado;
ativo realizável a longo prazo;
ajustes de avaliação patrimonial;
investimentos;
outros resultados abrangentes.
O reconhecimento de um ativo ou passivo financeiro no balanço patrimonial de uma entidade somente deve se dar quando essa entidade vier a se tornar parte das disposições contratuais do instrumento.
Certo
Errado
O desreconhecimento de um ativo ocorre quando a empresa perde o controle de parte desse ativo já reconhecido. Logo, o desreconhecimento de um passivo poderá ocorrer quando a empresa não possui mais uma obrigação presente pela totalidade do passivo reconhecido.
Certo
Errado
Sobre as regras do balanço patrimonial,analise os itens.
I. Os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens são classificados no ativo imobilizado.
II. Os direitos que tiverem por objeto mercadorias e produtos do comércio da companhia, assim como matérias-primas, produtos em fabricação e bens em almoxarifado serão avaliados pelo valor justo.
III. A conta do capital social discriminará o montante subscrito e, por dedução, a parcela ainda não realizada.
IV. Os estoques de mercadorias fungíveis destinadas à venda poderão ser avaliados pelo valor de mercado, quando esse for o costume mercantil aceito pela técnica contábil.
Está(ão) correto(s) o(s) iten(s):
I e III, apenas.
I, II, III e IV.
I, III e IV, apenas.
II, III e IV, apenas.
III e IV, apenas.



