







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia Camisa Dez S/A tem o seguinte saldo em sua conta de máquinas e equipamentos em 31/12/2013:
Valor contábil R$ | Valor residual R$ | Vida útil Legislação fiscal | Observações |
165.000,00 | 16.500,00 | 10 Anos | Adquirido em 01/06/2012 e entrou em funcionamento dia 01/08/2012 Trabalha 2 turnos (16 horas) |
Por meio do método linear e considerando que a companhia se utiliza da depreciação acelerada, a depreciação mensal é de
R$ 1.856,25.
R$ 1.237,50.
R$ 2.475,00.
R$ 2.062,50.
R$ 1.375,00.
Uma Sociedade Empresária apresentava, ao final do exercício de 2013, um saldo de R$1.530.000,00 na conta Máquinas e Equipamentos, assim discriminado:
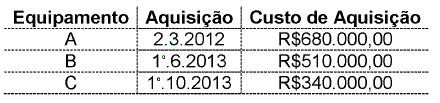
A empresa realiza a contabilização mensal dos encargos de depreciação e utiliza, para todos os equipamentos, uma taxa anual de 24%. Além disso, considera o valor residual igual a zero. Todos os equipamentos entraram em uso na data de sua aquisição. Considerando-se os dados acima, assinale a opção que apresenta o valor dos encargos com depreciação no ano de 2013.
R$255.000,00.
R$367.200,00.
R$391.000,00.
R$503.200,00.
A Companhia Vila Nova comprou uma máquina nova para seu setor produtivo. Essa máquina foi adquirida no dia 01/03/2013 por R$ 180.000,00. A máquina entrou em funcionamento no dia 01/05/2013, após sua instalação, e tem vida útil de 10 anos. Sabendo que a máquina irá trabalhar por dois turnos de 8 horas cada, é correto afirmar que
a depreciação do mês de março/2013 dessa máquina foi de R$ 1.500,00.
a depreciação total dessa máquina para o ano de 2013 foi de R$ 10.500,00.
a depreciação de mês de maio/2013 dessa máquina foi de R$ 2.250,00.
a depreciação total dessa máquina para o ano de 2013 foi de R$ 13.500,00.
a depreciação de mês de maio/2013 dessa máquina foi de R$ 3.000,00.
Uma determinada empresa adquiriu um item a ser integrado ao ativo imobilizado em 01/07/2010, pelo valor de R$ 176.000,00. A vida útil desse ativo foi estimada em 5 anos e se espera que esse item, possa ser vendido ao final de sua vida útil pelo valor de R$ 30.000,00. Tendo como base o método linear para calculo da depreciação e que não ocorreram mudanças nas informações estimadas para o bem, qual o seu valor contábil ao final do exercício de 2013?
R$ 52.800,00
R$ 73.800,00
R$ 43.800,00
R$ 35.200,00
No que se refere à depreciação, é correto afirmar que
a depreciação é a despesa com a perda de valor de bens intangíveis do ativo intangível.
a contrapartida da despesa de depreciação é a conta depreciação acumulada.
bens que aumentam de valor com o tempo devem ser depreciados.
a base de cálculo da depreciação é o mesmo do valor residual.
a depreciação de um bem é contada em função da data de aquisição, independente de estar em funcionamento ou em condições de produzir.
Considere o seguinte fato contábil:
D – Disponibilidades
D – Depreciação acumulada
D – Imobilizado
D – Despesa de depreciação
D – Outras despesas
Uma sociedade empresária adquiriu uma máquina por R$120.000,00, em 1º.7.2012. A máquina foi instalada e colocada em condições de funcionamento no dia 1º.1.2013. A vida útil é de 10 anos, não há valor residual e a depreciação é calculada pelo método linear.
Com base nessas informações, a depreciação acumulada do bem em 28.2.2014 é de:
R$20.000,00.
R$18.000,00.
R$14.000,00.
R$12.000,00.
D- Depreciação Veículo (despesa/encargo ou custo)
D- Depreciação móveis e utensílios (despesa/encargo ou custo)
D- Depreciação Terrenos (despesa/encargo ou custo)
D- Depreciação Edificações (despesa/encargo ou custo)
D- Depreciação Instalações (despesa/encargo ou custo)
A Cia Beta possui no seu ativo imobilizado uma máquina com as seguintes características:
A taxa de depreciação anual, após a substituição das peças, é de 10%.
O valor registrado no Balanço Patrimonial da empresa referente a essa máquina, após a substituição das peças, é de R$ 3.500,00.
O tempo de vida útil remanescente, após a substituição das peças, é de 3 anos.
A depreciação anual, após a substituição das peças, é de R$ 4.600,00.
A depreciação anual, após a substituição das peças, é de R$ 2.300,00.
A Cia Alfa S/A comprou em 01 de junho de 2013 uma máquina nova por R$ 400.000,00. O tempo necessário para colocar a máquina em funcionamento foi de 2 meses. Sabe-se que o tempo de vida útil é de 10 anos e que a Cia estimou um valor residual de R$ 40.000,00. Com bases nessas informações, assinale a alternativa correta.
A depreciação mensal é de R$ 3.000,00.
A depreciação para o ano de 2013 é de R$ 40.000,00.
A depreciação para o ano de 2013 é de R$ 30.000,00.
A depreciação para o ano de 2013 é de R$ 21.000,00.
O valor depreciável da máquina é de R$ 440.000,00.
A Cia Melhoramentos adquiriu uma máquina em janeiro de 2013. A máquina entrou em funcionamento somente no início do mês de abril do mesmo ano. Sabe-se que a taxa de depreciação anual adotada é de 20% ao ano; o valor de aquisição da máquina foi de R$ 110.000,00; a companhia contabiliza a depreciação no final de cada ano e foi determinado um valor residual para a máquina de R$ 20.000,00. Com base nessas informações, a depreciação a ser contabilizada no final do ano de 2013 é de
R$ 18.000,00.
R$ 13.500,00.
R$ 4.500,00.
R$ 22.000,00.
R$ 16.500,00.
A Cia Vitória possui em seu imobilizado os seguintes bens:
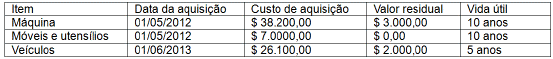
a base de cálculo para depreciação da máquina é de: $ 40.200,00.
a depreciação acumulada do veículo em 01/05/2014 é de $ 4.785,00.
os móveis e utensílios em 01/05/2014 estão totalmente depreciados.
o valor da depreciação mensal da máquina é de $ 291,66.
a depreciação acumulada da máquina em 01/05/2014 é de $ 7.130,00.
A Cia. WZL adquiriu uma máquina para ser utilizada em seu processo produtivo pelo valor de R$ 1.440.000,00 em 01/03/2012, data em que tal máquina foi colocada em uso. A vida útil econômica estimada da máquina, no momento da aquisição, foi de 8 anos e o seu valor residual de R$ 240.000,00. Em 31/12/2012, ao realizar o teste de impairment, verificou-se que o valor em uso da máquina era R$ 1.380.000,00 e o seu valor justo líquido das despesas de venda era R$ 1.300.000,00.
Considerando que a Cia. WZL utiliza o método das quotas constantes, o valor contábil da máquina em 31/12/2012 era, em reais,
1.075.000,00
1.290.000,00
1.300.000,00
1.315.000,00
1.380.000,00
Uma sociedade apresentou a composição dos seguintes saldos de um item do Ativo Imobilizado em 30.11.2012:
Veículos R$200.000,00
(-) Depreciação Acumulada (R$15.000,00)
(-) Perda por Desvalorização (R$30.000,00)
Saldo em 30.11.2012 R$155.000,00
No mês de dezembro de 2012, a empresa vendeu este item, a prazo, por R$176.000,00, para recebimento em uma única parcela, com vencimento em 15 meses e com juros embutidos na transação de 10% no mesmo período.
Desconsiderando a incidência de tributo sobre esta transação, o lançamento da venda e baixa do item provocará um impacto líquido nas contas de resultado de:
R$5.000,00, positivo.
R$9.000,00, negativo.
R$21.000,00, positivo.
R$25.000,00, negativo.
Determinada empresa decidiu realizar a depreciação anual de um de seus bens pelo método decrescente, conforme abaixo:
Valor do ativo a ser depreciado: $ 6.000,00
Vida útil estimada: 5 anos
Com base exclusivamente nas informações acima, pode-se afirmar que o valor a ser depreciado no terceiro ano será de:
Em 01/01/2011, determinada empresa adquiriu um imóvel pelo valor de R$ 600.000,00 para utilizá-lo em suas operações. Na data de aquisição, a estimativa feita da vida útil econômica para este imóvel foi de 25 anos e o valor residual de R$ 100.000,00. Em 01/01/2012, a empresa reavaliou a vida útil do imóvel, cuja estimativa indicou uma vida útil remanescente de 25 anos, e, nesta mesma data, o valor residual reestimado foi de R$ 130.000,00. Em 31/12/2012, em função de uma oferta irrecusável, a empresa vendeu este imóvel por R$ 900.000,00 à vista. Com base nessas informações e sabendo que a empresa utiliza o método das quotas constantes, o resultado evidenciado na Demonstração de Resultados em função da venda deste imóvel foi, em reais,
300.000,00
318.800,00
338.000,00
468.000,00
448.800,00
Uma máquina tem custo de aquisição de R$100.000,00, valor residual de R$10.000,00 e vida útil de cinco anos.
Ao final do segundo ano, o saldo da depreciação acumulada, considerando o método linear e o método de soma dos dígitos dos anos, será respectivamente de:
R$40.000,00 e R$54.000,00.
R$40.000,00 e R$18.000,00.
R$36.000,00 e R$54.000,00.
R$36.000,00 e R$18.000,00.
A empresa Financiadora S.A. adquiriu, em 31/12/2011, uma máquina para utilizar em suas operações, cuja vida útil econômica estimada foi de 10 anos e valor residual igual a zero. A máquina foi adquirida por meio de arrendamento mercantil financeiro para ser paga em 5 prestações anuais, iguais e consecutivas de R$ 30.026,72, com taxa efetiva de juros de 5% a.a., vencendo a primeira prestação em 31/12/2012. No dia da aquisição, o valor justo da máquina era R$ 132.000,00, o valor presente das prestações era R$ 130.000,00 e a empresa pretendia ficar com a máquina no final do contrato. Considerando que a empresa utiliza para depreciação do ativo o método das quotas constantes, é correto afirmar que a empresa Financiadora S. A. reconheceu
uma despesa de depreciação de R$ 13.000,00 em 2012.
um ativo de R$ 132.000,00 em 31/12/2011.
uma despesa financeira de R$ 4.026,72 em 2012.
um passivo de R$ 150.133,60 em 31/12/2011.
uma despesa financeira de R$ 6.600,00 em 2012.



