







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com o que determina o Código de Ética Profissional do Contador, julgue as situações hipotéticas abaixo e, em seguida, assinale a opção CORRETA.
I. Um contador assinou as demonstrações contábeis preparadas por seu primo, recém-formado e ainda não registrado no CRC local por não ter sido aprovado no Exame de Suficiência, cujo trabalho não orientou nem supervisionou.
II. Um perito contador, indicado para atuar em um caso de apuração de haveres, recusou sua indicação por não se achar capacitado para a tarefa requerida.
III. Um técnico em contabilidade, cursando o último ano da graduação em Ciências Contábeis, apresenta-se como contador, e já fez constar esta informação também no seu cartão de visitas e no site da empresa prestadora de serviços contábeis do qual é proprietário.
Agiram em desacordo com o que determina o Código de Ética Profissional do Contador, os profissionais citados nas situações:
I e II.
I e III.
I, II e III.
II e III.
De acordo com o que determina o Código de Ética Profissional do Contador, julgue as situações hipotéticas abaixo e, em seguida, assinale a opção CORRETA.
I. Um contador adota como estratégia de marketing publicar anúncios em jornal. Nos anúncios, ele faz indicação de títulos, especializações, serviços oferecidos, trabalhos realizados, além da relação dos clientes que autorizaram a publicação de seu nome.
II. Um auditor, atento ao programa de educação continuada, mantém-se atualizado, participando de cursos de extensão, seminários e outros eventos.
III. Um profissional da Contabilidade que atua como consultor tributário orienta os seus clientes a manterem escrituração contábil regular, independentemente do regime tributário escolhido.
Os profissionais citados nas situações acima agiram em conformidade com o que determina o Código de Ética Profissional do Contador nos itens:
I e II, apenas.
I e III, apenas.
I, II e III.
II e III, apenas.
De acordo com a Resolução CFC n°. 803/96 – Código d e Ética Profissional do Contador e suas alterações, NÃO é norma de conduta a ser observada, obrigatoriamente, pelo profissional da Contabilidade, com relação à classe:
acatar as resoluções votadas pela classe contábil, inclusive quanto a honorários profissionais.
prestar seu concurso moral, intelectual e material, salvo circunstâncias especiais que justifiquem a sua recusa.
valer-se de agenciador de serviços, mediante participação desse nos honorários a receber.
zelar pelo prestígio da classe, pela dignidade profissional e pelo aperfeiçoamento de suas instituições.
Quanto ao Código de Ética Profissional de Contabilidade, analise as afirmativas a seguir.
I. O Profissional da Contabilidade poderá transferir o contrato de serviços a seu cargo a outro profissional, com a anuência do cliente, sempre por escrito, de acordo com as normas expedidas pelo Conselho Federal de Contabilidade.
II. É vedado ao Profissional da Contabilidade oferecer ou disputar serviços profissionais mediante aviltamento de honorários ou em concorrência desleal.
III. O Profissional da Contabilidade deve abster‐se da aceitação de encargo profissional em substituição a colega que dele tenha desistido para preservar a dignidade ou os interesses da profissão ou da classe, desde que permaneçam as mesmas condições que ditaram o referido procedimento.
Assinale:
se somente a afirmativa I estiver correta.
se somente as afirmativas I e II estiverem corretas.
se somente as afirmativas I e III estiverem corretas.
se somente as afirmativas II e III estiverem corretas.
se todas as afirmativas estiverem corretas.
O Código de Ética Profissional do Contador (CEPC) tem por objetivo fixar a forma pela qual se devem conduzir os Profissionais da Contabilidade, quando no exercício profissional e nos assuntos relacionados à profissão e à classe. O tratamento dado à questão do sigilo profissional no CEPC é o seguinte:
O sigilo deve ser mantido somente no âmbito do serviço privado; ou quando solicitado por autoridades competentes, o sigilo deve ser mantido no serviço público.
O sigilo não precisa ser mantido no âmbito do serviço público, por ser necessária a transparência para a sociedade.
Deve-se guardar sigilo sobre o que souber em razão do exercício profissional ilícito, para que não se tornem públicos os atos do contabilista.
Deve-se guardar sigilo sobre o que souber em razão do exercício profissional lícito, no âmbito de qualquer serviço prestado na categoria de Contador.
Deve-se guardar sigilo de tudo e de todos, inclusive do Conselho Federal de Contabilidade (CFC) e do Conselho Regional de Contabilidade (CRC), pois o sigilo sob nenhuma hipótese poderá ser quebrado.
Julgue as afirmativas com base no Código de Ética Profissional do Contador e, em seguida, assinale a opção CORRETA.
I. Um contador deixou de registrar uma obrigação, caracterizada de acordo com a norma contábil como um passivo, por solicitação da administração da empresa para que o seu índice de liquidez melhorasse e, desta forma, conseguir aprovar um empréstimo que salvaria a empresa.
II. Na avaliação de risco, o auditor considerou os controles internos relevantes para a elaboração e adequada apresentação das demonstrações financeiras da empresa e, também, para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da empresa.
III. Um contador aderiu a uma campanha que visa defender os direitos da classe contábil, em relação às condições de trabalho apresentadas pelas empresas brasileiras, por entender que é o seu dever ser solidário com os profissionais da área contábil.
Está(ão) CORRETO(S) o(s) item(ns):
I e II, apenas.
I e III, apenas.
II e III, apenas.
III, apenas.
Assinale, dentre os itens a seguir, aquele que representa um comportamento que NÃO infringe o Código de Ética Profissional do Contador.
Evitar conceder declarações públicas sobre os motivos da renúncia às suas funções, motivada por falta de confiança por parte do cliente.
Exercer suas atividades profissionais demonstrando comprovada incapacidade técnica.
Oferecer ou disputar serviços profissionais com redução excessiva no valor dos honorários.
Valer-se de agenciador de serviços, mediante a participação desse nos honorários a receber.
De acordo com o que estabelece o Código de Ética Profissional do Contador, assinale a opção INCORRETA:
O profissional da Contabilidade não poderá transferir, parcialmente, a execução dos serviços a seu cargo a outro profissional, ainda que mantenha como sua a responsabilidade técnica.
O espírito de solidariedade, mesmo na condição de empregado, não induz nem justifica a participação ou conivência com o erro ou com os atos infringentes de normas éticas ou legais que regem o exercício da profissão.
No desempenho de suas funções, é vedado ao profissional da Contabilidade publicar ou distribuir, em seu nome, trabalho científico ou técnico do qual não tenha participado.
É vedado ao profissional da Contabilidade oferecer ou disputar serviços profissionais mediante aviltamento de honorários ou em concorrência desleal.
Descumpre o Código de Ética Profissional do Contador, o profissional que:
escritura apenas o livro caixa para empresas, cuja escrituração contábil é dispensada pela autoridade tributária.
estabelece valores diferenciados de honorários nos contratos, em função do porte do cliente e do tempo necessário para atendê-lo.
publica anúncios em jornal de grande circulação, com indicação de títulos, especializações, serviços oferecidos e trabalhos realizados
recusa encargo profissional em substituição a colega que dele tenha desistido para preservar os interesses da profissão.
Com relação aos deveres dos profissionais da Contabilidade, de acordo com o Código de Ética Profissional do Contador, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. É dever do profissional de Contabilidade comunicar ao CRC a mudança de seu domicílio ou endereço e da organização contábil de sua responsabilidade, bem como a ocorrência de outros fatos necessários ao controle e fiscalização profissional.
II. Se substituído em suas funções, é dever do profissional de Contabilidade informar ao substituto sobre fatos que devam chegar ao conhecimento desse, a fim de habilitá-lo para o bom desempenho das funções a serem exercidas.
III. São deveres do profissional de Contabilidade, entre outros, cumprir os Programas Obrigatórios de Educação Continuada estabelecidos pelo Conselho Federal de Contabilidade e auxiliar a fiscalização do exercício profissional.
A sequência CORRETA é:
V, V, V.
V, F, F.
F, V, F.
F, F, V.
De acordo com a Resolução CFC n°803/96 – Código de Ética Profissional do Contador e suas alterações, julgue as afirmações abaixo como Verdadeira (V) ou Falsa (F) e, em seguida, assinale a opção CORRETA.
I. O Contador tem que zelar pela sua competência exclusiva na orientação técnica dos serviços a seu cargo.
II. O Contador não precisa guardar sigilo sobre o que sabe em razão do exercício profissional lícito, inclusive no âmbito do serviço público, pois tanto na área pública como privada, as informações devem ser apresentadas sempre que solicitadas.
III. O Contador tem que exercer a profissão com zelo, diligência, honestidade e capacidade técnica, observada toda a legislação vigente, em especial aos Princípios de Contabilidade e as Normas Brasileiras de Contabilidade, e resguardados os interesses de seus clientes e/ou empregadores, sem prejuízo da dignidade e independência profissionais.
A sequência CORRETA é:
F, F, F.
F, V, V.
V, F, V.
V, V, F.
Com relação ao Código de ética profissional do Contador, assinale a afirmativa correta.
A transgressão de preceito do Código constitui infração ética, sancionada, segundo a gravidade, com a aplicação de uma das seguintes penalidades: advertência reservada, censura reservada; censura pública ou perda da habilitação profissional.
O Profissional da Contabilidade não deve, em relação aos colegas, abster-se de fazer referências desabonadoras
O julgamento das questões relacionadas à transgressão de preceitos do Código de Ética incumbe, originariamente, ao Conselho Federal de Contabilidade em sua condição de Tribunal Superior de Ética e Disciplina
Na aplicação das sanções éticas, pode ser considerada como atenuante a ação desenvolvida em defesa de prerrogativa profissional
O Profissional da Contabilidade deve, com relação à classe, aceitar o desempenho de cargo de dirigente nas entidades de classe, não admitindo-se a justa recusa
Relacione os efeitos no julgamento das sanções éticas apresentados na primeira coluna, com as situações relacionadas na segunda coluna e, em seguida, assinale a opção CORRETA.
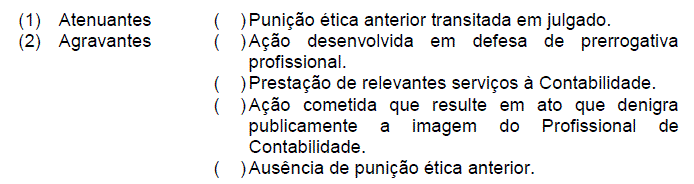
A sequência CORRETA é:
2, 1, 1, 2, 1.
2, 1, 1, 1, 2.
1, 2, 2. 1, 1.
1, 2, 2, 2. 2.
Com base no Código de Ética Profissional é dever do Profissional da Contabilidade
renunciar às funções que exerce, logo que se positive falta de confiança por parte do cliente ou empregador.
assumir, direta ou indiretamente, serviços de qualquer natureza, com prejuízo moral ou desprestígio para a classe.
auferir qualquer provento em função do exercício profissional que não decorra exclusivamente de sua prática lícita.
assinar documentos ou peças contábeis elaborados por outrem, alheio à sua orientação, supervisão e fiscalização.
exercer a profissão, quando impedido, ou facilitar, por qualquer meio, o seu exercício aos não habilitados ou impedidos.
Em decorrência de desentendimentos familiares, dois profissionais da Contabilidade agrediram-se na presença de colegas em local público. Essa atitude, consoante o Código de Ética Profissional do Contador:
pode acarretar a censura pública de um ou de ambos os contendedores.
não é passível de punição pelo órgão da classe.
gera censura reservada de um ou de ambos os contendedores.
é passível de punição pelo órgão da classe.
Sobre os itens que estão de acordo com a Resolução CFC Nº 1.307, que aborda sobre o Código de Ética Profissional do Contabilista, assinale a opção correta.
O Código de Ética Profissional tem por objetivo sugerir a forma como conduzir os Profissionais da Contabilidade no exercício profissional e nos assuntos relacionados à profissão e à classe.
O Profissional da Contabilidade poderá transferir o contrato de serviços a seu cargo a outro profissional, com a anuência do cliente, sempre por escrito, de acordo com as normas expedidas pelo Conselho Federal de Contabilidade.
Na aplicação das sanções éticas, podem ser consideradas como agravantes: a ausência de punição ética anterior e prestação de relevantes serviços à Contabilidade.
Na aplicação das sanções éticas, podem ser consideradas como atenuantes as ações cometidas que resultem no ato que denigra publicamente a imagem do Profissional da Contabilidade.
Na aplicação das sanções éticas, podem ser consideradas como atenuantes ações cometidas que resultem em ato que decorra punição ética anterior transitada em julgado.
O contador deve prestar seu concurso moral, intelectual e material à classe contábil, salvo em circunstâncias especiais que justifiquem a sua recusa.
Conforme o Código de Ética Profissional do Contador, aprovado pela Resolução CFC no 803/96 e alterações posteriores, em relação à classe, o profissional da Contabilidade deve:
desacatar as resoluções votadas pela classe contábil, inclusive quanto a honorários profissionais.
formular juízos depreciativos sobre a classe contábil, sindicatos e demais entidades, sempre que necessário.
utilizar-se de posição ocupada na direção de entidades de classe em benefício próprio ou para proveito pessoal.
zelar pelo prestígio da classe, pela dignidade profissional e pelo aperfeiçoamento de suas instituições.



