







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A controladora pode perder o controle da controlada em dois ou mais acordos (transações). Se perder o controle da controlada, a controladora para fins de demonstrações consolidadas deve reconhecer
o valor contábil de quaisquer participações de não controladores na ex-controlada na data em que o controle for perdido.
ativos, passivos, participações de não controladores reconhecidos e o valor contábil anterior do envolvimento do investidor com a investida.
qualquer diferença resultante como perda ou ganho no resultado do período, atribuíveis à controladora.
parte do ganho ou da perda resultante do valor justo do investimento mantido na ex-controlada e considerado no resultado da controladora.
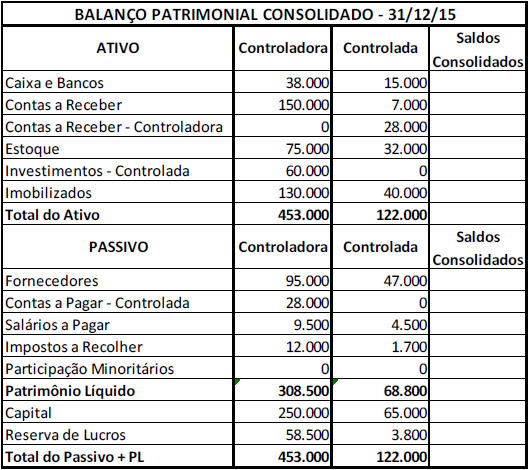
Efetue a Consolidação dos Balanços apresentados a seguir e assinale a alternativa que apresenta o correto valor do Patrimônio Consolidado.
R$ 478.200,00
R$ 575.000,00
R$ 487.000,00
R$ 506.200,00
R$ 547.000,00
Devem integrar as demonstrações contábeis consolidadas todos os fundos de investimento nos quais as entidades integrantes do conglomerado prudencial, sob qualquer forma, assumam ou retenham, substancialmente, riscos e benefícios, EXCETO aqueles cuja assunção ou retenção substancial de riscos e benefícios ocorra por meio de:
bancos comerciais e bancos múltiplos.
sociedades seguradoras, resseguradoras, de capitalização e entidades abertas de previdência complementar.
sociedades de investimentos.
sociedades corretoras de TVMS e distribuidoras de TVMS.
A Companhia A controla a Companhia B e detém 80% do capital desta. Com base nos dados abaixo, faça a consolidação do Balanço Patrimonial das duas companhias e, em seguida, assinale a opção CORRETA.
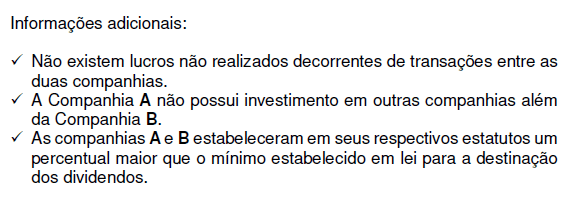
Com base nos dados apresentados, é CORRETO afirmar que:
o Ativo Circulante Consolidado é de R$539.520,00.
o Ativo Não Circulante Consolidado é de R$446.160,00.
o Passivo Circulante Consolidado é de R$426.490,00.
o Patrimônio Líquido Consolidado é de R$383.230,00.
A companhia aberta, quando mantiver operações com Entidades de Propósito Específico (EPE), deve divulgar em notas explicativas às suas demonstrações contábeis consolidadas, além de outras, a seguinte informação:
a composição da diretoria da EPE.
a descrição dos ativos da EPE.
o tipo e o valor dos ativos consolidados que tenham sido dados em garantia das obrigações da EPE.
a dependência econômica da EPE em relação à sua controladora.
O senhor João Pereira possui o controle de duas entidades, Cia. Alfa e Cia. Beta, sendo que a participação societária é de 90% na Cia. Alfa e de 80% na Cia. Beta. O balanço patrimonial das duas empresas, em 31/12/2015, é o seguinte:
Cia Alfa | Cia Beta | |
Caixa | 1.000 | 300 |
Estoques | 600 | |
Ativo Total | 1.000 | 900 |
Financiamentos | 500 | |
Capital Social | 500 | 900 |
Passivo + PL | 1.000 | 900 |
Assinale a opção que indica o valor do patrimônio líquido pertencente ao senhor João Pereira em seu Balanço Patrimonial Combinado, elaborado de acordo com o Pronunciamento Técnico CPC 44 - Demonstrações Combinadas.
R$ 1.170,00.
R$ 1.300,00.
R$ 1.400,00.
R$ 1.620,00.
R$ 1.900,00.
A entidade ORA detém participação equivalente a 80% do capital social da entidade IDA, sua controlada.
A seguir são apresentados os balanços patrimoniais individuais dessas duas entidades:
BP, individual | ORA | IDA |
$ | $ | |
Caixa | 31.140 | 20.000 |
Clientes a receber | 79.000 | 60.000 |
Estoques | 52.500 | 40.000 |
Dividendos a receber | 8.000 | 1.500 |
total AC | 170.640 | 121.500 |
Investimentos | 35.360 | - |
Imobilizado | 44.400 | 41.500 |
Intangível | 9.900 | 7.000 |
total ANC | 89.660 | 48.500 |
total ATIVO | 260.300 | 170.000 |
Fornecedores a pagar | 53.900 | 32.000 |
Salários a pagar | 21.600 | 14.000 |
Dividendos a pagar | 13.800 | 10.000 |
Empréstimos e financiamentos | 8.000 | 6.800 |
total PC | 97.300 | 62.800 |
Empréstimos e financiamentos | 70.000 | 53.000 |
Provisões | 38.000 | 20.000 |
total PNC | 108.000 | 73.000 |
Capital social | 50.000 | 34.000 |
Reservas de lucros | 5.000 | 200 |
total PL | 55.000 | 34.200 |
total PASSIVO + PL | 260.300 | 170.000 |
Com relação aos balanços patrimoniais individuais, sabe-se que:
O valor correto do saldo do Ativo Circulante a ser apresentado no balanço patrimonial consolidado é:
BP, individual
BP, individual
$257.140;
$259.140;
$267.840;
$282.140;
$292.140.
Os investimentos permanentes são avaliados pelo método de custo ou pelo método de equivalência patrimonial. De acordo com o CPC 18, uma empresa investidora deve fazer a avaliação dos investimentos pelo método de equivalência patrimonial quando a investidora possui influência significativa em uma empresa investida. Assinale a alternativa que NÃO apresenta uma característica válida de influência significativa:
A investidora possui no mínimo 20% de participação no capital total da investida.
A investidora possui 20% ou mais do poder de voto da investida, sem que haja outra situação que claramente demonstre que essa influência não exista.
A investidora detém, direta ou indiretamente, menos de 20% do poder de voto da investida, mas possui uma situação que garante claramente essa influência, como um acordo de acionistas.
A investidora possui evidência de representação no conselho de administração ou na diretoria da investida.
A Alfa S.A. é uma holding que detém participações societárias em diversas outras sociedades. O diagrama abaixo indica, através de setas, os percentuais de participação de cada uma dessas sociedades no capital votante das outras.
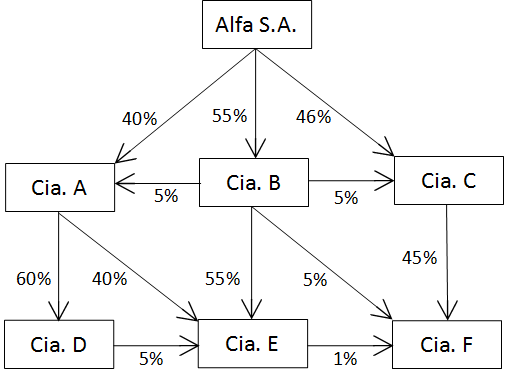
Em cada uma das companhias, o restante das participações societárias, não indicadas no diagrama, é detido por um único acionista, que não é parte relacionada da Alfa S.A. e não mantém nenhum tipo de acordo de acionistas com ela. As demonstrações contábeis consolidadas da Alfa S.A. deverão incluir, como se fossem uma única entidade econômica, os ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa:
da Cia. B;
das Cias. B e E;
das Cias. A, B, D e E;
das Cias. B, C, E e F;
de todas as companhias.
Para a elaboração das demonstrações contábeis consolidadas, será vedado à companhia aberta
excluir os saldos, de contas ativas e passivas, decorrentes de transações entre as sociedades incluídas na consolidação.
eliminar o lucro não realizado que esteja incluído no resultado ou no patrimônio líquido da controladora.
eliminar do resultado os tributos correspondentes ao lucro não realizado, apresentando-os no ativo circulante ou realizável a longo prazo.
excluir os resultados de sociedade controlada, adquirida ou vendida no transcorrer do exercício social.
excluir as receitas e despesas decorrentes de negócios entre a investidora e as sociedades controladas.
Em 30.11.2014, a Sociedade Empresária 1 vendeu, por R$100.000,00, mercadorias para sua controlada, a Sociedade Empresária 2. O custo das mercadorias vendidas nessa transação foi de R$60.000,00. Em 31.12.2014, a Sociedade Empresária 2 mantinha 100% das mercadorias adquiridas em Estoque de Mercadorias. A Sociedade Empresária 1 detém 75% do Capital da Sociedade Empresária 2. Nos balanços individuais, as empresas apresentaram, em 31.12.2014, os seguintes saldos de Estoque de Mercadorias:
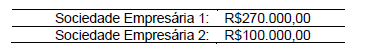
Considerando-se os dados informados e desconsiderando-se a incidência de tributos, no Balanço Patrimonial Consolidado, o saldo da conta de Estoque de Mercadorias será de:
R$310.000,00.
R$330.000,00.
c) R$340.000,00.
R$370.000,00.
A CIA aberta que tiver mais de 30% do valor do seu patrimônio líquido representado por investimento em sociedades controladas deverá elaborar e divulgar, juntamente com suas demonstrações financeiras,
as demonstrações Separadas.
as demonstrações Consolidadas.
a demonstração das Origens e Aplicações de Recursos.
a demonstração do Valor Adicionado.
a demonstração Complementar.
A Lei das sociedades anônimas, por meio dos artigos 249 e 275, dispõe sobre a necessidade da elaboração de demonstrações contábeis consolidadas por parte das companhias abertas que deverá seguir as normas emanadas pelo art. 250 da mesma lei. Em relação à Consolidação das Demonstrações Contábeis é INCORRETO afirmar que:
O valor contábil do investimento da controladora em cada controlada e a parte dessa controladora no patrimônio líquido das controladas devem ser evidenciados na Consolidação das Demonstrações Contábeis das empresas.
O objetivo das demonstrações consolidadas é apresentar os resultados das operações e a posição patrimonial-financeira da sociedade controladora e das suas controladas, como se o grupo fosse uma única empresa.
Identificar a participação dos não controladores no resultado das controladas consolidadas para o período de apresentação das demonstrações contábeis.
A participação dos não controladores deve ser apresentada no balanço patrimonial consolidado dentro do patrimônio líquido, separadamente do patrimônio líquido dos proprietários da controladora.
No Balanço Patrimonial da Cia ABC de 31/12/2013, estava registrada uma participação societária na Cia Netuno no montante de R$ 1 000 000,00. Essa participação correspondia a 100% das ações da Netuno, o que garantia o controle exercido pela Cia ABC. Os patrimônios líquidos da ABC e da Netuno eram, em 31/12/2013, R$ 3 890 000,00 e R$ 1 000 000,00, respectivamente. A Netuno apurou em 2014 um prejuízo líquido de R$ 180 000,00. A ABC apurou um lucro líquido de R$ 800 000,00, considerando os resultados deste investimento. Sobre o resultado apurado, a ABC destinou dividendos de R$ 240 000,00 aos seus acionistas. Considerando que a ABC possuía apenas este investimento, na elaboração das demonstrações consolidadas da ABC, de 31/12/2014, os valores do Patrimônio Líquido e do Resultado Líquido seriam, respectivamente,
R$ 4 690 000,00 e R$ 620 000,00.
R$ 4 450 000,00 e R$ 800 000,00.
R$ 4 450 000,00 e R$ 620 000,00.
R$ 5 450 000,00 e R$ 620 000,00.
A norma contábil NBC TG 36 (R2) estabelece princípios para a apresentação e a elaboração de demonstrações consolidadas quando a entidade controla uma ou mais entidades.
De acordo com essa norma, os procedimentos de consolidação que as entidades precisam executar para a elaboração de demonstrações consolidadas compreendem, particularmente:
I. combinar itens similares de ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa da controladora com os de suas controladas.
II. compensar (eliminar) o valor contábil do investimento da controladora em cada controlada e a parcela da controladora no patrimônio líquido de cada controlada.
III. eliminar proporcionalmente ativos e passivos, patrimônio líquido, receitas, despesas e fluxos de caixa intragrupo relacionados a transações entre entidades do grupo.
IV. reconhecer os prejuízos intragrupo que representam uma redução no valor recuperável de ativos, acarretada por transações intragrupo registradas em ativos.
V. ajustar as políticas contábeis diferentes daquelas adotadas nas demonstrações consolidadas para transações similares realizadas pelos membros do grupo.
Estão CORRETAS as afirmativas:
I e II, apenas.
II e III, apenas.
III e IV, apenas.
IV e V, apenas.
O Governo do Estado possui duas empresas, Cia. G e Cia. H. A Cia. G possui 80% da Cia. H, cujo Patrimônio Líquido, em 31/12/2013, era de R$ 1.000,00.
Ao longo do ano de 2013, a Cia. H obteve receitas operacionais no valor de R$ 950,00 e despesas operacionais de R$ 600,00, ambas com entidades não consolidadas.
Considerando que a Cia. G não possui outros investimentos e não realizou outras transações econômicas no ano de 2013, o valor do patrimônio líquido no balanço consolidado é de
Zero.
R$ 350,00.
R$ 1.000,00.
R$ 1.080,00.
R$ 1.350,00.
Para uma dada combinação de negócios, uma das entidades envolvidas na combinação deve ser identificada como o adquirente. Nesse caso, as Demonstrações Consolidadas devem ser utilizadas para identificar o adquirente, que é a entidade que obtém o controle da adquirida. Com relação à combinação de negócios, é correto afirmar:
A adquirida deve identificar a data de aquisição, que é a data em que o controle do adquirente é obtido.
Em cada combinação de negócios, o adquirente deve ignorar qualquer participação de não controladores na adquirida para evitar dupla contagem dessa participação.
A partir da data de aquisição, a adquirida deve reconhecer, separadamente do ágio por expectativa de rentabilidade futura (goodwil), os ativos identificáveis adquiridos e quaisquer participações de não controladores no adquirente.
O adquirente deve mensurar os ativos identificáveis adquiridos e os passivos assumidos pelos respectivos valores originais, independente da data da aquisição.
A aplicação do princípio contábil correspondente e as condições de reconhecimento pelo adquirente podem resultar no reconhecimento de alguns ativos e passivos que não tenham sido anteriormente reconhecidos como tais nas demonstrações contábeis da adquirida.
A consolidação intergovernamental das demonstrações contábeis forma uma unidade contábil
consolidada.
descentralizada.
unificada.
econômica.
originária.
Assinale a alternativa que contém informações sobre a consolidação das demonstrações contábeis.
A finalidade maior do sistema é produzir demonstrações em uma única moeda para todos os itens componentes dessas demonstrações, além de explicitar os efeitos da inflação sobre cada conta.
O objetivo é apresentar aos usuários da informação contábil, principalmente acionistas e credores, os resultados das operações e a posição financeira da sociedade controladora e de suas controladas, como se o grupo econômico fosse uma única entidade. Isso permite uma visão mais geral e abrangente e melhor compreensão do que inúmeros balanços isolados de cada empresa do grupo.
É um necessário e importante complemento às demonstrações contábeis publicadas por uma empresa, em termos de permitir o fornecimento de dados e informações adicionais que sejam úteis aos usuários em seu julgamento e processo de tomada de decisões.
Com a finalidade de fornecer mais subsídios a quem toma decisões por meio da análise das demonstrações contábeis, um dos aspectos de importância é a divulgação das transações ocorridas no período entre partes relacionadas, bem como dos saldos decorrentes dessas transações.
O principio básico a nortear essa orientação é que as informações apresentadas por segmentos, em conjunto com as demonstrações contábeis, possibilitem aos usuários a avaliação correta da natureza das atividades do negócio e seus respectivos efeitos financeiros, conhecendo de fato o ambiente econômico em que a empresa está inserida. Isso pode contribuir positivamente para que um investidor tenha uma opinião mais precisa quando optar por investir em determinada empresa durante um processo de abertura de capital, por exemplo.



