







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando que a consolidação das demonstrações contábeis proporciona ao usuário informação sobre todas as empresas de um grupo econômico de maneira integrada, assinale a opção correta.
O investidor com a capacidade de dirigir as atividades relevantes tem poder apenas quando seus direitos de direção são exercidos.
O investidor que detém apenas direitos de proteção também terá poder de controle sobre a investida.
A consolidação da investida inicia-se 30 dias antes da data do controle da investida pelo investidor e cessa no exercício seguinte quando o investidor perde o controle da investida.
Uma investida somente poderá ser controlada por uma empresa investidora se for para evitar que a influência de duas controladoras distintas afete a estrutura contábil da empresa investida.
O investidor controla a investida quando tem direitos sobre retornos variáveis decorrentes de seu envolvimento e é capaz de afetar esses retornos por meio de seu poder sobre a investida.
A Cia. X tem 80% de participação na Cia. Y. Em 31/12/X0, as empresas apresentavam os balanços patrimoniais a seguir.
Cia X | Cia Y | Consolidado | |
Ativo | |||
Caixa | 100.000 | 120.000 | 220.000 |
Terreno | 60.000 | 60.000 | |
Investimentos | 96.000 | ||
Total do Ativo | 256.000 | 120.000 | 280.000 |
Patrimônio Líquido | |||
Capital Social | 256.000 | 120.000 | 256.000 |
Part. Não controladores | 24.000 | ||
Total do PL | 256.000 | 120.000 | 280.000 |
Em X1, a Cia. X vendeu o terreno para a Cia. Y por R$80.000, à vista.
Assinale a opção que indica o valor contabilizado na conta “Terreno” no Balanço Patrimonial Consolidado, em 31/12/X1.
R$ 48.000
R$ 56.000
R$ 60.000
R$ 64.000
R$ 80.000
Demonstrações contábeis não consolidadas são úteis a investidores, à medida que a reivindicação contra a controladora normalmente dá a seu titular uma reivindicação contra as controladas.
Certo
Errado
A Rodoviária S.A. é uma companhia de capital aberto que detém 55% de participação na Empresa A e 25% de participação na Empresa B. Os seguintes balanços individuais foram apresentados por estas três entidades no encerramento do ano 2020:
RODOVIÁRIA S.A. 31/12/2020 | EMPRESA A 31/12/2020 | EMPRESA B 31/12/2020 | |
ATIVO | 2.445.356 | 2.184.840 | 9.282.878 |
ATIVO CIRCULANTE | 444.245 | 1.376.505 | 2.788.882 |
CAIXA E EQUIVALENTES DE CAIXA | 216.630 | 157.265 | 983.777 |
APLICAÇÕES FINANCEIRAS | 94.246 | 305.701 | |
CONTAS A RECEBER E OUTROS CRÉDITOS | 6.540 | 235.794 | 953.435 |
ESTOQUES | 96.829 | 567.745 | 771.670 |
OUTROS ATIVOS CIRCULANTES | 30.000 | 110.000 | 80.000 |
ATIVO NÃO CIRCULANTE | 2.001.111 | 808.335 | 6.493.996 |
ATIVO REALIZÁVEL A LONGO PRAZO | 72.975 | 48.481 | 1.493.249 |
INVESTIMENTOS | 1.852.565 | ||
PARTICIPAÇÃO NA EMPRESA A | 555.852 | ||
PARTICIPAÇÃO NA EMPRESA B | 1.296.713 | ||
IMOBILIZADO | 62.583 | 714.487 | 4.769.329 |
INTANGÍVEL | 12.988 | 45.367 | 231.418 |
RODOVIÁRIA S.A. 31/12/2020 | EMPRESA A 31/12/2020 | EMPRESA B 31/12/2020 | |
PASSIVO | 2.445.356 | 2.184.840 | 9.282.878 |
PASSIVO CIRCULANTE | 288.210 | 668.536 | 1.918.806 |
FORNECEDORES | 82.615 | 370.741 | 863.856 |
SALÁRIOS E ENCARGOS SOCIAIS | 6.637 | 38.618 | 135.583 |
OBRIGAÇÕES FISCAIS | 663 | 26.558 | 35.716 |
EMPRÉSTIMOS E FINANCIAMENTOS | 117.295 | 200.619 | 883.651 |
OUTROS PASSIVOS CIRCULANTES | 81.000 | 32.000 | |
PASSIVO NÃO CIRCULANTE | 930.834 | 505.664 | 2.177.220 |
EMPRÉSTIMOS E FINANCIAMENTOS | 930.834 | 505.664 | 2.177.220 |
PATRIMÔNIO LÍQUIDO | 1.226.312 | 1.010.640 | 5.186.852 |
CAPITAL SOCIAL | 952.982 | 897.552 | 3.775.850 |
RESERVAS DE CAPITAL | 141.382 | 27.644 | 700.000 |
RESERVAS DE LUCROS | 131.948 | 85.444 | 711.002 |
Outras informações:
• Em dezembro de 2020, a Empresa A efetuou vendas de seus estoques de mercadorias para a Rodoviária S.A. Sabe-se que estas vendas foram a prazo (para recebimento no exercício seguinte) e a Rodoviária S.A. pagaria R$ 80.000,00 por estes estoques adquiridos.
• Em 2020, a Empresa B também efetuou vendas de seus estoques de mercadorias para a Rodoviária S.A. Sabe-se que estas vendas foram à vista e a Rodoviária S.A. pagou R$ 90.000,00 por estes estoques adquiridos.
• Em 31/12/2020, ao encerrar o seu balanço individual, a Rodoviária S.A. detectou que todos os estoques de mercadorias adquiridos de A e B foram vendidos a terceiros.
• A Rodoviária S.A. detém o controle individual de A.
• A Rodoviária S.A. possui influência significativa sobre B, mas sem que haja qualquer tipo de controle (seja individual ou conjunto).
• Não há qualquer tipo de ágio envolvido nas operações.
• A participação dos não controladores no Patrimônio Líquido de A corresponde a 45% de participação.
Considerando as informações apresentadas, a NBC TG 36 (R3) Demonstrações consolidadas e a NBC TG 18 (R3) Investimentos em coligada, em controlada e em empreendimento controlado em conjunto, assinale a alternativa que indica, respectivamente, o valor do Ativo e o valor do Patrimônio Líquido a serem apresentados no Balanço Patrimonial Consolidado da Rodoviária S.A.
R$ 3.994.344,00 e R$ 1.681.100,00
R$ 4.630.196,00 e R$ 2.236.952,00
R$ 4.074.344,00 e R$ 1.681.100,00
R$ 13.913.074,00 e R$ 7.423.804,00
Na aplicação das disposições da norma sobre informações por segmento, a entidade deve divulgar, separadamente, as informações sobre o segmento operacional que atenda a qualquer um dos seguintes parâmetros. Acerca desses parâmetros, assinale a opção CORRETA.
Sua receita reconhecida, incluindo tanto as vendas para clientes externos quanto as vendas ou transferências entre os segmentos, é igual ou superior a 15% da receita combinada, interna e externa, de todos os segmentos operacionais.
Seus ativos são iguais ou superiores a 10% dos ativos combinados de todos os segmentos operacionais.
O montante do lucro ou prejuízo apurado é igual ou superior a 10% do que o lucro apurado combinado de todos os segmentos operacionais que não apresentaram prejuízos.
O montante em termos absolutos do lucro ou prejuízo apurado é igual ou superior a 30% do maior, em termos absolutos, que o prejuízo apurado combinado de todos os segmentos operacionais que apresentaram prejuízos.
São procedimentos para a Consolidação das Demonstrações Contábeis, de acordo com a NBC T 16.7, EXCETO:
Nas demonstrações contábeis consolidadas, a identificação e características das entidades por notas explicativas.
As demonstrações contábeis das entidades do setor público, para fins de consolidação, devem ser levantadas na mesma data, admitindo-se a defasagem de até três meses, desde que os efeitos dos eventos relevantes entre diferentes datas sejam divulgados em notas explicativas.
Os ajustes e as eliminações decorrentes do processo de consolidação devem ser realizados em documentos auxiliares e devem ser escriturados em todas as entidades.
Nas demonstrações contábeis consolidadas, as razões pelas quais os componentes patrimoniais de um ou mais entidades do setor público não foram avaliados pelos mesmos critérios, quando for o caso, devem ser complementadas por notas explicativas.
No processo de consolidação de demonstrações contábeis devem ser consideradas as relações de dependência entre as entidades do setor público.
As Cias. X e Y apresentavam os seguintes balanços patrimoniais, em 31/12/X0:
Cia X | Cia Y | Consolidado | |
Ativo | |||
Caixa | 50.000 | 10.000 | 60.000 |
Estoques | 20.000 | 20.000 | |
Investimentos | 30.000 | ||
Total do Ativo | 80.000 | 30.000 | 80.000 |
Patrimônio Líquido | |||
Capital Social | 80.000 | 30.000 | 80.000 |
Total do PL | 80.000 | 30.000 | 80.000 |
Em janeiro de X1, a Cia. Y vendeu todo o seu estoque à vista para a Cia. X, por R$ 30.000. Em junho de X1, a Cia. X vendeu 60% do estoque para terceiros por R$ 40.000.
Em relação às demonstrações consolidadas, em 31/12/X1, assinale a afirmativa correta.
O custo das mercadorias vendidas é de R$ 18.000.
O lucro bruto é de R$ 28.000.
A receita de equivalência patrimonial é de R$ 10.000.
O lucro líquido é de R$ 38.000.
O estoque é de R$ 12.000.
Em uma situação hipotética, considere que a Sociedade Empresária AMPLA possui 60% de ações da Sociedade Empresária SIGA. Tais empresas apresentaram seus balanços (em R$ reais) para fins de consolidação, conforme a seguir:
ATIVO (em R$) | PASSIVO (em R$) | ||||
AMPLA | SIGA | AMPLA | SIGA | ||
Ativo Circulante | 80.000 | 64.000 | Passivo Circulante | 30.000 | 14.000 |
Caixa e equivalentes caixa | 25.000 | 15.000 | Fornecedores | 12.000 | 13.000 |
Duplicatas a receber | 55.000 | 49.000 | Contas a pagar | 18.000 | 1.000 |
Ativo Não Circulante | 109.000 | 90.000 | Passivo Não Circulante | 15.000 | 50.000 |
Realizável a longo prazo | 25.000 | 35.000 | Empréstimos a longo prazo | 15.000 | 50.000 |
Duplicatas a receber a longo prazo | 25.000 | 35.000 | |||
Investimentos | 54.000 | ||||
Participação em controlada | 54.000 | ||||
Imobilizado | 30.000 | 55.000 | Patrimônio Líquido | 144.000 | 90.000 |
Máquinas e equipamentos | 40.000 | 70.000 | Capital Social | 134.000 | 82.000 |
(-) Depreciação acumulada | 10.000 | 15.000 | Reserva de lucros | 10.000 | 8.000 |
Total do Ativo | 189.000 | 154.000 | Total do Passivo | 189.000 | 154.000 |
De acordo com as informações apresentadas anteriormente e, sabendo que Sociedade Empresária AMPLA não tem outros investimentos e, ainda, que não houve lucro não realizado nas transações entre as duas empresas, assinale a alternativa que contém o valor do ativo não circulante consolidado.
R$ 144.000,00
R$ 145.000,00
R$ 199.000,00
R$ 289.000,00
Antônio Pedro, auditor contábil experiente, extremamente sistemático e correto na execução de seus trabalhos, foi contratado para auditar as demonstrações contábeis de um grupo econômico composto por três empresas: Arvoré (Controladora), Blory (Controlada) e Confy (Controlada). Examinando a documentação disponibilizada a exames, Antônio Pedro registrou as seguintes observações:
a) A empresa Arvoré possui 100% das participações societárias nas empresas controladas;
b) As Demonstrações do Resultado das três empresas, de forma individualizada, estavam corretamente elaboradas e apresentaram os seguintes resultados:
DEMONSTRAÇÃO DO RESULTADO -31/12/XXX0 (Em R$) | |||
ARVORÉ | BLORY | CONFY | |
LUCRO BRUTO | 30.450,00 | 5.500,00 | 1.650,00 |
Despesas/Receitas Operacionais | (4.000,00) | (500,00) | (150,00) |
Despesas Gerais e Administrativas | (11.010,00) | (510,00) | (160,00) |
Resultado de Equivalência Patrimonial | 6.500,00 | 0,00 | 0,00 |
Resultado Financeiro | 510,00 | 10,00 | 10,00 |
LUCRO LÍQUIDO DO EXERCÍCIO | 26.450,00 | 5.000,00 | 1.500,00 |
Analisando os resultados obtidos com a Consolidação das Demonstrações dos Resultados das empresas que compõem o grupo econômico, Antônio Pedro se deparou com os seguintes números:
• Lucro Bruto: R$ 37.600,00;
• Despesas/Receitas Operacionais: (R$ 4.650,00);
• Lucro Líquido do Exercício: R$ 32.950,00.
Considerando os resultados apresentados na Demonstração do Resultado Consolidada, Antônio Pedro chegará à seguinte conclusão:
O valor apresentado para Despesas/Receitas Operacionais é resultante de correta consolidação.
O valor das Despesas/Receitas Operacionais, após a devida consolidação, deveria ser de R$ 11.680,00.
O Lucro Líquido do Exercício, após a devida consolidação, está equivocado, pois o valor correto é R$ 26.450,00.
Os valores apresentados para Lucro Bruto e Lucro Líquido do Exercício na Demonstração do Resultado Consolidada estão corretos.
A Cia. Beta detém 100% da Cia. Gama. Considere que na Cia. Beta há um saldo de contas a receber da Cia. Gama no montante de R$ 350 e também que na Cia. Gama há um saldo de contas a receber da Cia. Beta, que totaliza R$ 200. Os demais saldos patrimoniais das companhias estão apresentados no balanço a seguir, relativo ao último exercício financeiro.
Balanço Patrimonial | Cia. Beta | Cia. Gama |
Ativo Circulante | ||
Caixa | R$ 110,00 | R$ 90,00 |
Contas a Receber | R$ 690,00 | R$ 360,00 |
Ativo Não Circulante | ||
Investimentos | R$ 1.350,00 | R$ - |
Imobilizado | R$ 2.600,00 | R$ 1.250,00 |
Ativo Total | R$ 4.750,00 | R$ 1.700,00 |
Passivo Circulante | ||
Contas a Pagar | R$ 750,00 | R$ 350,00 |
Patrimônio Líquido | R$ 4.000,00 | R$ 1.350,00 |
Passivo e P. Líquido | R$ 4.750,00 | R$ 1.700,00 |
Considerando as informações apresentadas, o valor do patrimônio líquido consolidado é:
R$ 2.650,00;
R$ 3.450,00;
R$ 3.850,00;
R$ 4.000,00;
R$ 5.350,00.
Quando a entidade não possui nenhuma parcela de capital representado por ações, ela deve demonstrar separadamente:
Restrições na distribuição de dividendos e no reembolso de capital.
Participação dos controladores.
Participação dos não controladores.
Lucro por cota.
A Cia. X e a Cia. Y apresentavam os seguintes balanços patrimoniais em 31/12/X0:
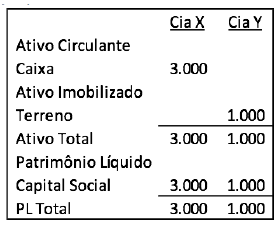
Em 2/1/X1, a Cia. X adquiriu 80% de participação na Cia. Y por R$960. Sabe-se que o valor de mercado do terreno na data era de R$1.200.
Em relação ao Balanço Patrimonial Consolidado após a compra da participação, é correto afirmar que
o terreno era contabilizado por R$960.
a participação dos não controladores era contabilizada por R$240.
o investimento era contabilizado por R$800.
a mais-valia do terreno era contabilizada por R$160.
o capital social era contabilizado por R$3.800.
Num processo de consolidação da Demonstração do Resultado do Exercício – DRE, onde ocorreu uma transação de venda de mercadoria com lucro, da controlada para o controlador, além da eliminação da operação de venda propriamente dita, será eliminado também:
somente a receita obtida com a venda da mercadoria pelo controlador.
somente o custo reconhecido pela venda da mercadoria pelo controlador.
ambos deverão ser eliminados, a receita e o custo.
não há necessidade de se eliminar a receita nem o custo.
o lucro realizado pelo controlador na transação de venda.
“A Consolidação das Demonstrações Contábeis, tradicionalmente conhecida por Consolidação de Balanços, é uma técnica contábil que consiste na unificação das demonstrações contábeis da empresa controladora e de suas controladas, visando apresentar a situação econômica e financeira de todo o grupo como se fosse uma única empresa” (MOURA, Osni, 2010). Assim, sobre esse processo e suas regras, é INCORRETO afirmar:
A Lei nº 6.404/76, em seu artigo 249, limita a obrigatoriedade apenas para a companhia aberta que tiver mais de 30% do valor do seu patrimônio líquido, representado por investimento em sociedades controladas.
A Lei nº 6.404/76, em seu artigo 249, limita a obrigatoriedade para a companhia aberta que tiver mais de 40% do valor do seu patrimônio líquido, representado por investimento em sociedades controladas.
As companhias abertas que possuírem investimento em sociedades controladas, incluindo as sociedades controladas em conjunto, referidas na instrução da CVM nº 247/96, estão obrigadas a elaborarem e divulgarem suas demonstrações consolidadas.
Também ficam obrigadas à elaboração e divulgação das demonstrações contábeis a sociedade de comando de grupo de sociedade que inclua companhia aberta.
Situação hipotética: A Cia JOBOATÃO possui 60% de ações da Cia PETROLINA. As companhias apresentaram seus balanços para fins de consolidação, conforme abaixo:
CONTAS | CIA JOBOATÃO | CIA PETROLINA |
ATIVO | R$ 229.000,00 | R$ 165.000,00 |
Ativo Circulante | R$ 105.000,00 | R$ 70.000,00 |
Disponibilidades | R$ 25.0000,00 | R$ 15.000,00 |
Duplicatas a receber | R$ 60.000,00 | R$ 50.000,00 |
Dividendos a receber avaliados pelo Método de equivalência Patrimonial | R$ 12.000,00 | |
Adiantamentos a empregados | R$ 8.000,00 | R$ 5.000,00 |
ATIVO NÃO CIRCULANTE | R$ 124.000,00 | R$ 95.000,00 |
Realizável a longo prazo | ||
Duplicatas a receber a longo prazo | R$ 30.000,00 | R$ 40.000,00 |
Investimentos | R$ 54.000,00 | |
Participação em controlada | R$ 54.000,00 | |
Ativo imobilizado | R$ 40.000,00 | R$ 55.000,00 |
Máquinas e equipamentos | R$ 50.000,00 | R$ 70.000,00 |
(-) Depreciação acumulada | R$ 10.000,00 | R$ 15.000,00 |
PASSIVO | R$ 229.000,00 | R$ 165.000,00 |
Passivo circulante | R$ 35.000,00 | R$ 40.000,00 |
Fornecedores | R$ 20.000,00 | R$ 18.000,00 |
Contas a pagar | R$ 15.000,00 | R$ 2.000,00 |
Dividendos a pagar | R$ 20.000,00 | |
Passivo não circulante | R$ 50.000,00 | R$ 35.000,00 |
Empréstimos bancários a longo prazo | R$ 50.000,00 | R$ 35.000,00 |
PATRIMÔNIO LÍQUIDO | R$ 144.000,00 | R$ 90.000,00 |
Capital Social | R$ 134.000,00 | R$ 82.000,00 |
Reservas de Lucros | R$ 10.000,00 | R$ 8.000,00 |
Considerando que a Cia JABOATÃO não possui outros investimentos e que não houve lucro não realizado nas transações entre as duas companhias e diante do balanço apresentado para fins de consolidação, pode-se afirmar:
O valor o ativo circulante consolidado é de R$ 175.000,00.
O valor do passivo circulante consolidado é de R$ 75.000,00.
O valor do ativo não circulante consolidado é de R$ 165.000,00.
O valor do patrimônio líquido consolidado é de R$ 234.000,00.
O valor do passivo não circulante consolidado é de R$ 90.000,00.
A Cia Alfa e a Cia Beta apresentavam os seguintes balanços patrimoniais em 31/12/X0:
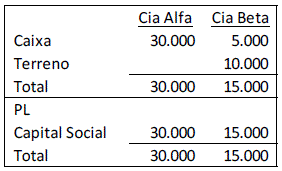
Em 01/01/X1, a Cia Alfa adquiriu 90% de participação da Cia Beta por R$ 19.800. Na data, o valor de mercado do terreno é de R$ 12.000 e na negociação foi atribuído um valor de R$ 5.000 para a marca da empresa. Assinale o valor da conta “Participações de não Controladores” no balanço patrimonial consolidado em 01/01/X1 com base na NBC TSP 17 – Demonstrações Contábeis Consolidadas, considerando apenas os dados apresentados.
R$ 1.500.
R$ 1.700.
R$ 1.980.
R$ 2.200.
A conciliação contábil abrange qualquer conta cujo saldo possa não corresponder à realidade dos fatos que a conta pretende controlar.
Entre as alternativas disponibilizadas, no processo de consolidação, os investimentos entre as empresas que estão sendo consolidadas são tratados da seguinte forma:
sempre são eliminados 100% contra o patrimônio líquido.
são eliminados contra o capital social.
são eliminados contra os resultados acumulados.
eliminados na medida da participação contra o resultado apurado.
são abandonados pelo fato que estão sendo trocados pela consolidação.
Atente-se às informações seguintes:
Com base nas informações apresentadas e no que dispõe a Norma Brasileira de Contabilidade NBC TG 36 (R3) – Demonstrações Consolidadas, é correto afirmar que as demonstrações consolidadas apresentadas pela Companhia A:
Evidenciarão a posição financeira e os resultados das operações das Companhias A, B, C e D como se fossem uma única entidade.
Combinarão itens similares de ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa com os de suas investidas B e D.
Eliminarão integralmente ativos e passivos, patrimônio líquido, receitas, despesas e fluxos de caixa intragrupo relacionados a transações entre as Companhias A, B, C e D.
No que tange a transações similares e outros eventos em circunstâncias similares, serão elaboradas utilizando políticas contábeis uniformes àquelas utilizadas pelas Companhias B, C e D.
A Cia. X possui 70% de participação acionária na Cia Z, sendo o investimento avaliado por equivalência patrimonial. Em 31/12/2018 apresentaram os seguintes balanços:
BALANÇO PATRIMONIAL | CIA. X | CIA. Z |
Ativo | ||
Ativo Circulante | 210.000,00 | 105.000,00 |
Ativo Não Circulante | 96.000,00 | 48.000,00 |
Total do Ativo | 306.000,00 | 153.000,00 |
Passivo | ||
Passivo Circulante | 40.000,00 | 20.000,00 |
Passivo Não Circulante | 66.000,00 | 33.000,00 |
Patrimônio Líquido | 200.000,00 | 100.000,00 |
Total Passivo | 306.000,00 | 153.000,00 |
Considerando que não houve nenhuma transação comercial entre as companhias, no Balanço Consolidado, o montante do Ativo será de:
R$ 363.000,00.
R$ 389.000,00.
R$ 459.000,00.
R$ 529.000,00.



