







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O processo de elaboração de demonstrações contábeis da entidade também inclui o uso de lançamentos contábeis fora do padrão para registrar transações ou ajustes não recorrentes e não usuais.
Assinale a alternativa apresenta o uso de lançamentos contábeis fora do padrão.
receitas correntes.
imposto de renda.
despesas operacionais.
aquisição de matéria prima.
ajustes de consolidação e combinação ou alienação de negócios.
Marque a alternativa que apresenta onde, de acordo com a NBC TG 26 - Demonstrativos Contábeis, devem ser demonstrados no Balanço Consolidado - a parte da empresa consolidada, pertencente aos acionistas não controladores.
Passivo
Passivo Não Circulante
Ativo
Resultado
Patrimônio Líquido
A consolidação de demonstrações financeiras resulta da utilização de técnica apropriada, que visa apurar informações contábeis de duas ou mais instituições integrantes de conglomerado financeiro, como se em conjunto representassem uma única entidade. Assinale a opção que se encontra em conformidade com as normas de consolidação de demonstrações financeiras.
Conceitua-se como conglomerado, para fins de atendimento ao disposto às normas do BCB, somente as entidades financeiras vinculadas diretamente, por participação acionária.
A parcela correspondente ao ágio ou deságio, que não for absorvida na consolidação, deve ser apresentada no Ativo Permanente, em conta do Diferido, demonstrando a diferença a maior em decorrência da expectativa de rentabilidade futura ou de outras razões econômicas.
Conceitua-se como conglomerado, para fins de consolidação, somente o conjunto de entidades financeiras vinculadas diretamente por participação acionária, não se enquadrando as instituições financeiras caracterizadas pela administração ou gerência comum, ou pela atuação no mercado sob a mesma marca ou nome comercial.
As demonstrações contábeis consolidadas, se publicadas, devem sê-las de forma comparada com as de outros períodos, cabendo observar o Balanço Patrimonial Consolidado, posição de 31 de dezembro corrente comparado com o de 30 de junho do mesmo exercício; e o Balanço Patrimonial Consolidado, posição de 30 de junho corrente, comparado com o de 31 de dezembro do ano anterior.
Analise as seguintes afirmativas sobre procedimentos para consolidação de demonstrações contábeis de entidades do setor público e assinale com V as verdadeiras e com F as falsas.
( ) As demonstrações contábeis consolidadas devem abranger as transações contábeis de todas as unidades contábeis incluídas na consolidação e, nesse processo, devem ser consideradas as relações de dependência entre as entidades do setor público.
( ) As demonstrações contábeis, para fins de consolidação, devem ser levantadas na mesma data, admitindo-se a defasagem de até seis meses, desde que os efeitos dos eventos relevantes entre as diferentes datas sejam divulgados em notas explicativas.
( ) As notas explicativas devem incluir informações sobre os eventos subsequentes à data de encerramento do exercício e as razões pelas quais os componentes patrimoniais de uma ou mais entidades do setor público foram avaliados e incluídos na consolidação.
( ) As demonstrações contábeis consolidadas devem ser complementadas por notas explicativas que contenham a identificação e as características das entidades do setor público incluídas na consolidação e os procedimentos adotados na consolidação.
Assinale a sequência CORRETA.
V F V F
F V F V
V F F V
F V V F
Observe as demonstrações contábeis da Companhia Alfa e da Companhia Beta, referentes ao ano de 20X1, em reais.
Companhia Alfa | Companhia Beta | |
ATIVO | ||
Ativo Circulante | 12.000 | 15.000 |
Ativo Realizável a Longo-Prazo | 18.000 | 5.000 |
Ativo Permanente – Investimentos | 30.000 | – |
Ativo Permanente – Imobilizado Líquido | 110.000 | 50.000 |
Total do Ativo | 170.000 | 70.000 |
PASSIVO | ||
Passivo Circulante | 25.000 | 15.000 |
Passivo Exigível a Longo-Prazo | 35.000 | 5.000 |
Total do Passivo | 60.000 | 20.000 |
PATRIMÔNIO LÍQUIDO | ||
Capital Social | 80.000 | 40.000 |
Reservas de Capital | 10.000 | 1.000 |
Reservas de Lucros | 20.000 | 9.000 |
Total do Patrimônio Líquido | 110.000 | 50.000 |
Soma do Passivo e Patrimônio Líquido | 170.000 | 70.000 |
A Companhia Alfa tem participação de 60% da Companhia Beta, sendo essa a sua única participação societária. Durante o ano de 20X1, a Companhia Alfa comprou mercadorias da Companhia Beta pelo valor de R$ 20.000 (a margem de lucro da Companhia Beta foi de 30%). No final do ano de 20X1, observou-se que todas as mercadorias adquiridas da Companhia Beta foram vendidas pela Companhia Alfa aos seus inúmeros clientes.
Considere que a Companhia Alfa controla a Companhia Beta e que o resultado da equivalência patrimonial desse investimento já está reconhecido no resultado do exercício de 20X1 da Companhia Alfa.
Com base nas informações acima, qual é o valor total do Patrimônio Líquido no Balanço Patrimonial Consolidado em 31/12/20X1?
R$ 110.000.
R$ 130.000.
R$ 136.000.
R$ 154.000.
R$ 160.000.
Com relação à Consolidação das Demonstrações Contábeis, assinale a alternativa correta:
A consolidação das demonstrações contábeis é uma técnica contábil que consiste na unificação das demonstrações contábeis de todas as controladas da empresa com o objetivo de comparar a situação econômico-financeira das controladas com a da controladora
A consolidação das demonstrações contábeis consiste em subtrair do saldo contábil do grupo econômico todos os saldos das contas contábeis das controladas
As empresas que são obrigadas a efetuarem a consolidação das demonstrações contábeis, devem fazê-la, mas não podem publicar esta consolidação, devendo permanecer estes dados em poder do grupo econômico e fornecendo-os ao órgão competente apenas quando solicitado
As demonstrações contábeis consolidadas devem: combinar itens similares de ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa da controladora com os de suas controladas
A responsabilidade pela consolidação das demonstrações contábeis é da sociedade controlada que apresentar o maior Patrimônio Líquido
Abaixo são apresentados os Balanços Patrimoniais da Controladora e do Consolidado, em 31/12/X1 e 31/12/X0, de uma sociedade anônima de capital aberto:

Considerando exclusivamente os balanços patrimoniais acima, assinale a alternativa INCORRETA.
Os outros investimentos societários, evidenciados nos Balanços Patrimoniais da Controladora e do Consolidado em 31/12/X1 e 31/12/X0, são avaliados pelo Método de Custo.
Os Investimentos em controladas, evidenciados nos Balanços Patrimoniais da Controladora em 31/12/X1 e 31/12/X0, referemse a subsidiárias integrais, ou seja, empresas investidas nas quais a Controladora possui 100% de participação societária no respectivo capital social.
Os empréstimos a pagar, evidenciados no Passivo não Circulante do Balanço Patrimonial da Controladora em 31/12/X1, são decorrentes de operações intragrupo.
Os intangíveis, evidenciados nos Balanços Patrimoniais do Consolidado em 31/12/X1 e 31/12/X0, referem-se às mais-valias de ativos intangíveis identificados e ágio por expectativa de rentabilidade futura (goodwill), apurados em operações prévias de combinação de negócios.
Os dividendos a pagar, evidenciados no Passivo Circulante dos Balanços Patrimoniais da Controladora e do Consolidado em 31/12/X1, referem-se ao valor devido aos acionistas não controladores da Controladora.
Consolidação das Demonstrações Contábeis resulta no processo que ocorre pela soma ou pela agregação de saldos ou grupos de contas, excluídas as transações entre entidades incluídas na consolidação, formando uma unidade contábil consolidada. Sobre a consolidação das Demonstrações Contábeis, assinale a única alternativa Incorreta:
Eventos subsequentes à data de encerramento do exercício que possam ter efeito relevante sobre as demonstrações contábeis consolidadas devem ser apresentadas em notas explicativas.
As demonstrações consolidadas devem abranger as transações contábeis de todas as unidades contábeis incluídas na consolidação.
Os ajustes e as eliminações decorrentes do processo de consolidação devem ser realizados em documentos auxiliares, não originando nenhum tipo de lançamento na escrituração das entidades que formam a unidade contábil.
As demonstrações contábeis das entidades do setor público, para fins de consolidação, devem ser levantadas na mesma data, vedada a utilização de demonstrações com datas diferentes.
Unidade Contábil Consolidada cor responde a soma ou a agregação de saldos ou grupos de contas de duas ou mais unidades contábeis originárias, excluídas as transações entre elas.
Em determinada data, o Patrimônio Líquido contabilizado da empresa Só Picolés S.A. era R$ 60.000.000,00 e o valor justo líquido dos seus ativos e passivos identificáveis era R$ 75.000.000,00. Nesta data, a empresa Sorvete Total S.A. adquiriu 60% das ações da empresa Só Picolés S.A. pagando o valor de R$ 55.000.000,00.
A empresa Sorvete Total S.A. passou a deter o controle da empresa Só Picolés S.A. e a participação dos não controladores é mensurada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da empresa Só Picolés S.A. Os valores reconhecidos no grupo Investimentos do balanço individual, e no grupo Intangíveis do balanço consolidado da empresa Sorvete Total S.A., foram, em reais, respectivamente:
36.000.000,00 e 19.000.000,00.
55.000.000,00 e 19.000.000,00.
55.000.000,00 e 10.000.000,00.
45.000.000,00 e 19.000.000,00.
45.000.000,00 e 10.000.000,00.
O objetivo da NBC TG 36 (R3) é estabelecer princípios para a apresentação e a elaboração de demonstrações consolidadas quando a entidade controla uma ou mais entidades.
Com relação aos preceitos dessa norma contábil, assinale a alternativa INCORRETA.
O investidor controla a investida quando está exposto a, ou tem direitos sobre, retornos variáveis decorrentes de seu envolvimento com a investida e tem a capacidade de afetar esses retornos por meio de seu poder sobre a investida.
O investidor deve reavaliar se controla a investida, caso fatos indiquem que há mudanças nos três elementos de controle: poder sobre a investida, exposição a retornos variáveis e capacidade de afetar o valor de seus retornos.
O investidor tem poder sobre a investida quando tem direitos existentes que lhe dão a capacidade atual de dirigir as atividades relevantes, ou seja, as atividades que afetam significativamente os retornos da investida.
O investidor pode ter poder sobre a investida mesmo que outras entidades tenham direitos existentes que lhes deem a capacidade atual de participar da direção das atividades relevantes.
Nas demonstrações contábeis consolidadas de Conglomerado Prudencial, as instituições financeiras devem elaborar essas demonstrações contábeis, incluindo os dados relativos às entidades discriminadas, localizadas no país ou no exterior, sobre as quais a instituição detenha controle direto ou indiretas. Acerca desse assunto, assinale a opção que está, integralmente, em conformidade com as normas do BCB.
Na consolidação das demonstrações contábeis do conglomerado prudencial, somente as demonstrações contábeis relativas a 31 de dezembro e suas respectivas notas explicativas, devem ser objetos de exame por auditor independente, devendo ser observados os requisitos mínimos fixados pelo BCB.
Os critérios contidos no Cosif relativos à elaboração, à divulgação e à remessa ao BCB das demonstrações contábeis consolidadas do conglomerado prudencial aplicam-se da mesma forma às administradoras de consórcio.
A existência de controle na consolidação de demonstrações contábeis fica caracterizada por participações em empresas localizadas no País ou no exterior em que a instituição detenha, direta ou indiretamente, isoladamente ou em conjunto com outros sócios, inclusive em função da existência de acordos de votos, direitos de sócio que lhe assegurem preponderância nas deliberações sociais ou poder de eleger ou destituir a maioria dos administradores.
Devem integrar as demonstrações contábeis consolidadas do conglomerado prudencial todos os fundos de investimento nos quais as entidades integrantes do conglomerado, sob qualquer forma, assumam ou retenham substancialmente riscos e benefícios, inclusive fundos de investimento cuja assunção ou retenção substancial de riscos e benefícios ocorra por meio de sociedades seguradoras, resseguradoras, sociedades de capitalização e entidades abertas de previdência complementar.
As demonstrações combinadas representam o conjunto de determinadas entidades e não uma entidade controladora e suas controladas. Há sempre necessidade de se identificar a quem pertencem referidas entidades. Sobre as situações em que podem ser preparadas demonstrações combinadas, julgue os itens abaixo.
I. As demonstrações combinadas compreendem um grupo de entidades sob controle comum que ainda não passou por processo de reestruturação societária.
II. As demonstrações combinadas compreendem um grupo de entidades após o processo de reestruturação societária, em que já tenha sido constituída uma holding ou uma das entidades tenha passado a deter o controle societário de uma ou várias entidades, mas ainda reste outra ou outras sob controle comum.
III. As demonstrações combinadas compreendem a informação financeira de um grupo de entidades que passou por processo de reestruturação societária.
A opção CORRETA é:
somente o item I está correto.
os itens I e II estão corretos.
somente o item III está correto.
os itens I e II estão incorretos.
Sobre a consolidação das demonstrações contábeis é correto afirmar que
o eventual ágio por expectativa de rentabilidade futura, registrado no grupo dos Investimentos, deve ser reclassificado para o grupo do Intangível.
na elaboração das demonstrações contábeis consolidadas, as participações de uma sociedade em outra devem ser eliminadas quando os valores forem relevantes.
o patrimônio líquido consolidado deve representar exclusivamente a participação dos controladores. A participação dos não controladores deve ser identificada e expurgada do patrimônio líquido, figurando em grupo próprio, no passivo.
é possível incluir, no trabalho de consolidação das demonstrações contábeis, sociedades controladas cujo exercício social termine em data diferente da data de encerramento do exercício social da sociedade controladora, desde que tal defasagem seja inferior a 90 dias.
As instituições financeiras e demais instituições autorizadas a funcionar pelo BCB, constituídas sob a forma de companhia aberta ou que sejam obrigadas a constituir comitê de auditoria, nos termos da regulamentação em vigor, que divulgarem demonstrações contábeis consolidadas intermediárias, devem observar os pronunciamentos emitidos pelo International Accounting Standards Board (Iasb). Assinale a opção que apresenta esses aspectos, em conformidade com as exigências do BCB.
As demonstrações de que trata o enunciado acima devem ser divulgadas acompanhadas do relatório de asseguração razoável do auditor independente.
É facultada às instituições referidas no enunciado acima a apresentação comparativa das demonstrações contábeis consolidadas intermediárias.
É obrigatória a divulgação do balanço de abertura das demonstrações contábeis consolidadas, de acordo com os pronunciamentos emitidos pelo Iasb.
A instituição deve manter à disposição do Banco Central do Brasil, pelo prazo mínimo de três anos, documentação comprobatória da elaboração e divulgação das demonstrações contábeis consolidadas intermediárias.
A consolidação das demonstrações contábeis é o processo de agregação dos saldos das contas de mais de uma entidade, excluindo-se as transações recíprocas, de modo a disponibilizar os macroagregados do setor público, proporcionando uma visão global do resultado. Com relação à consolidação das demonstrações contábeis no âmbito da União, é correto afirmar:
a consolidação nacional abrange todas as entidades incluídas no orçamento fiscal e da seguridade social (OFSS).
a fim de possibilitar a consolidação das contas públicas nos diversos níveis de governo, foi criado no PCASP um mecanismo para a combinação dos valores das transações que serão incluídas e processadas na consolidação.
a consolidação nacional é de competência do Ministério do Planejamento e Orçamento.
no setor público brasileiro, a consolidação pode ser feita no âmbito intermunicipal.
para fins de elaboração das demonstrações contábeis consolidadas, nenhum item deve ser excluído.
O grupo econômico ABC (classificado na categoria A de emissores) é constituído pelas Companhias A, B e C. As Companhias B e C são coligadas, sendo que a Companhia B possui participação de 100% na Companhia C e ambas estão sob controle da Companhia A. Em relação à elaboração e à entrega de informações intermediárias consolidadas trimestrais para a CVM, pode-se afirmar que:
as Companhias B e A devem apresentar demonstrações financeiras consolidadas.
apenas a Companhia A deve apresentar demonstrações financeiras consolidadas.
não há necessidade de apresentação de demonstrações consolidadas, mas apenas as demonstrações individuais.
as Companhias B e C devem apresentar demonstrações financeiras consolidadas.
De acordo com a NBC TG 36 (R3), que trata das Demonstrações Consolidadas, a entidade deve incluir as receitas e as despesas de controlada nas demonstrações consolidadas desde a data em que adquire o controle até a data em que deixa de controlar a controlada. As receitas e as despesas da controlada baseiam-se nos valores dos
investimentos da controladora em cada controlada e a parcela da controladora no patrimônio líquido de cada controlada.
ajustes na elaboração das demonstrações consolidadas em conformidade com as políticas contábeis do grupo.
ativos e passivos reconhecidos nas demonstrações consolidadas na data de aquisição.
benefícios fiscais e da liquidez futura que o investidor possui em decorrência de seu envolvimento com a investida.
Sabendo que durante o ano 2015 não foi reconhecida nenhuma perda por impairment (teste de recuperabilidade do ativo), relacionada com o investimento efetuado na Cia. Atlética, o valor reconhecido como Intangível correspondente ao Ágio pago por Expectativa de Rentabilidade Futura na aquisição de Controladas, no Balanço Consolidado da Cia. Olímpica de 31/12/2015, foi, em reais,
2.800.000,00.
6.000.000,00.
1.000.000,00.
5.000.000,00.
1.800.000,00.
Uma Sociedade Empresária apresentava para a Mercadoria A a seguinte Ficha de Controle de Estoques, referente ao período de 1° a 28 de janeiro de 2016:
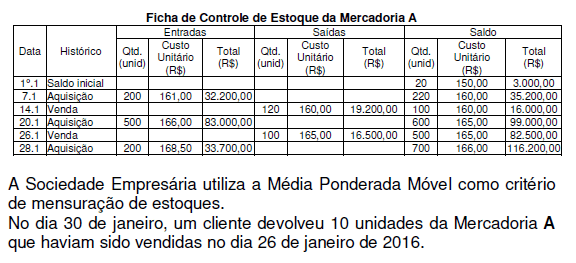
Com base nos dados informados e desconsiderando-se a incidência de impostos, as unidades devolvidas serão acrescidas ao Estoque de Mercadorias ao custo unitário de:
R$150,00.
R$165,00.
R$166,00.
R$168,50.
Em 31/12/2015, a Cia. Alfa possuía 80% de participação na Cia. Beta.
As sociedades empresárias apresentavam o seguinte Balanço Patrimonial nesta data:
Cia Alfa | Cia Beta | |
Caixa Investimentos - Cia Beta Terrenos Total do Ativo | 80.000 80.000 | 150.000 250.000 400.000 |
Financiamentos Capital Social Total do Passivo + PL | 30.000 50.000 80.000 | 300.000 100.000 400.000 |
De acordo com Pronunciamento Técnico CPC 36- Demonstrações Consolidadas em 31/12/2015, assinale a opção que indica o valor do Patrimônio Líquido Consolidado:
R$ 50.000.
R$ 70.000.
R$ 80.000.
R$ 100.000.
R$ 150.000.



