







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Consoante a Lei no 9099, assinale a alternativa correta.
A obscuridade, a contradição ou a omissão na sentença ou no acórdão desafia embargos de declaração, não podendo haver embargos por motivo de dúvida.
Para a interposição dos embargos de declaração é exigida a forma escrita.
É da competência do próprio juiz que proferiu a decisão julgar o recurso de embargos declaratórios.
Enquanto persistir a contradição na sentença, com ou sem embargos declaratórios, o prazo recursal fica suspenso
O juiz não pode corrigir de ofício os erros materiais que se apresentarem na sentença
A contabilidade, por ser elaborada com base em dados passados, não tem utilidade para fins de planejamento, cujo objeto de análise e decisão é o curso de ação que deverá ser tomado para o futuro. Assim, sua contribuição à gestão da empresa está restrita ao processo de controle, como meios de comunicação, de motivação e de verificação.
Certo
Errado
Materiais adquiridos no período 01, pagos no período 02 e gastos no período 03 serão apropriados na demonstração de resultado do:
Período 01;
Período 02;
Período 03;
As sociedades cooperativas não poderão excluir da base de cálculo da contribuição para o PASEP e da COFINS as sobras apuradas na demonstração do resultado do exercício, antes da destinação para a constituição do fundo de reserva e do fundo de assistência técnica, educacional e social.
A contabilidade é capaz de captar e registrar todos os eventos relevantes e que devam ser considerados para uma tomada de decisões adequada dentro das organizações.
Certo
Errado
A compra de um equipamento é um fato administrativo que envolve o desembolso para aquisição de um bem, procedimento semelhante ao que ocorre no caso de contratação de um profissional da área técnica. Esses fatos são chamados de fatos contábeis, pois acarretam despesas ao longo do tempo.
A contabilidade é uma ciência que desenvolveu metodologia própria com a finalidade de registrar e controlar o patrimônio conforme função administrativa, apurar o crédito (resultado) conforme função econômica e prestar informações aos seus usuários.
Na liquidação de uma falência, apura-se um ativo de 2,4 milhões de reais e um passivo constituído pelas seguintes dívidas: ao credor X, 1,6 milhões de reais; ao Y, 2,4 milhões de reais; e ao Z, 2 milhões de reais. É correto afirmar que Z deverá receber
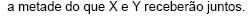
Investidores, fornecedores, clientes, instituições financeiras, sindicatos de empregados, gerentes ou diretores, entidades governamentais, organizações não-governamentais e a população em geral podem ser usuários externos da contabilidade.
A expressão realizáveis é nitidamente financeira e significa converter ou transformar em dinheiro. Assim, os ativos só podem ser realizados quando têm o seu valor contábil transformado em espécie.
Na aplicação das sanções éticas é considerada como atenuante:
Ausência de punição ética anterior
Prestação de relevantes serviços à Contabilidade
Observância das normas de conduta por parte do contabilista
Falta cometida em defesa prerrogativa profissional
É desnecessário o cálculo do Fundo de Comércio na:
Liquidação de empresa
Apuração de Haveres
Retirada de sócios
Incorporação de empresas
O postulado, princípio ou convenção contábil, que tem por objetivo evitar a descapitalização de uma empresa, denomina-se.
conservadorismo.
uniformidade ou consistência.
materialidade.
objetividade.
entidade.
O exercício social de uma companhia aberta tem duração de um ano e a data do término deve ser fixada no estatuto social.
São penalidades quando da transgressão do Código de ética do Contabilista, EXCETO:
Advertência reservada
Advertência pública
Censura reservada
Censura pública
O objeto da Contabilidade é
a conta.
o lançamento (registro).
o balanço patrimonial.
a demonstração do resultado do exercício.
o patrimônio.
Sobre Fundo de Comércio é FALSO afirmar:
É um "valor imaterial" que se fundamenta na capacidade de lucros esperados da empresa
É a maior valia que um valor real de patrimônio líquido
É um "valor imaterial"que se fundamenta nos lucros de exercícios anteriores
Está relacionado com a "expectativa de lucros"
No planejamento estratégico da contabilidade gerencial, os objetivos primários da empresa são estabelecidos pela expectativa:
dos clientes;
do governo;
dos fornecedores;
da comunidade;
dos proprietários.
O orçamento de receita é normalmente elaborado pela área de marketing e vendas das empresas, que deve responder pela sua realização.



