







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com a ITG 2.000, pode-se afirmar:
a escrituração deve ser realizada com observância aos Princípios Fundamentais da Contabilidade.
a escrituração contábil deve ser executada com base em documentos de origem exclusivamente externa, ou na sua falta, em elementos que comprovem ou evidenciem fatos contábeis.
as demonstrações contábeis devem ser transcritas no Livro Diário, completando-se com a assinatura do administrador da empresa e do profissional da contabilidade legalmente habilitado.
a terminologia utilizada no registro contábil deve expressar a essência econômica da transação.
em caso de escrituração contábil em forma digital, há necessidade de impressão e encadernação em forma de livro.
O Banco Central do Brasil (Bacen) foi autorizado pela legislação vigente a firmar convênio com entidade autônoma que tenha por objetos o estudo e a divulgação de procedimentos de contabilidade.
A entidade conveniada ao Bacen que atende aos requisitos preestabelecidos pela legislação vigente e que leva em conta a convergência da contabilidade brasileira aos padrões internacionais é o(a)
Comitê de Pronunciamentos Contábeis (CPC)
Conselho Federal de Contabilidade (CFC)
Instituto dos Auditores Independentes do Brasil (Ibracon)
Receita Federal do Brasil (RFB)
Comissão de Valores Mobiliários (CVM)
O patrimônio de uma determinada empresa em 29 de março de 2009 apresentou os seguintes saldos:
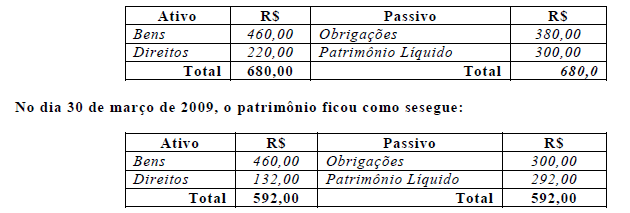
O patrimônio de uma determinada empresa em 29 de março de 2009 apresentou os seguintes saldos:
recebimento de uma duplicata de R$ 80,00, em cheque, com juros de 10%.
pagamento de uma duplicata de R$ 80,00, em cheque, com juros de 10%.
pagamento de uma duplicata de R$ 80,00, em cheque, com desconto de 10%.
recebimento de uma duplicata de R$ 80,00, em cheque, com desconto de 10%.
recebimento de uma duplicata de R$ 64,00.
Na formalização do aumento de capital de uma companhia, o adiantamento de capital correspondente será baixado, mediante lançamento a débito, creditando-se o capital social.
Diversos são os tipos de usuários interessados nas informações contidas nas demonstrações contábeis das entidades. Um desses grupos é constituído pelos clientes, cujo interesse é tanto maior quanto maior forem a sua dependência e a concentração nos fornecimentos de algumas poucas entidades.
Em um modelo de plano de contas, a conta encargos financeiros a transcorrer, de natureza devedora, é retificadora de empréstimos e financiamentos, tanto no passivo circulante como no passivo não circulante.
Não obstante a desindexação da economia, a atualização monetária continua a constituir base de mensuração dos componentes patrimoniais como uma das modalidades de variação do custo histórico. Sua adoção está em consonância com o princípio do registro pelo valor original, cujos critérios se baseiam em valores de saída.
As notas explicativas que complementam as demonstrações financeiras compreendem não só as informações obrigatórias não contidas nas próprias demonstrações, como também informações adicionais quando o conteúdo das demonstrações for insuficiente.
O Comitê de Pronunciamentos Contábeis, constituído pelo Conselho Federal de Contabilidade (CFC) e por entidades privadas, é responsável pela emissão de pronunciamentos técnicos, orientações e interpretações, tendo, entre outras funções, a de promover a centralização das normas contábeis brasileiras e a sua convergência com as normas internacionais. Seus pronunciamentos vinculam obrigatoriamente as orientações do CFC e de demais órgãos e entidades reguladores e fiscalizadores oficiais.
De acordo com o Conselho Federal de Contabilidade, no que tange à avaliação dos estoques (Res. CFC 1.170, atualizada pela Resolução 1.273/10), assinale a alternativa INCORRETA.
Os estoques compreendem bens adquiridos e destinados à venda, incluindo, por exemplo, mercadorias compradas por um varejista para revenda ou terrenos e outros imóveis para revenda.
O custo de aquisição dos estoques compreende o preço de compra, os impostos de importação e outros tributos (exceto os recuperáveis perante o fisco), bem como os custos de transporte, seguro, manuseio e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e serviços. Descontos comerciais, abatimentos e outros itens semelhantes devem ser deduzidos na determinação do custo de aquisição.
A alocação de custos fixos indiretos de fabricação às unidades produzidas deve ser baseada na capacidade normal de produção. A capacidade normal é a produção média que se espera atingir ao longo de vários períodos em circunstâncias normais; com isso, leva-se em consideração, para a determinação dessa capacidade normal, a parcela da capacidade total não utilizada por causa de manutenção preventiva, de férias coletivas e de outros eventos semelhantes considerados normais para a entidade. O nível real de produção pode ser usado se aproximar-se da capacidade normal. Como consequência, o valor do custo fixo alocado a cada unidade produzida não pode ser aumentado por causa de um baixo volume de produção ou ociosidade.
Outras formas para mensuração do custo de estoque, tais como o custo-padrão ou o método de varejo, podem ser usadas por conveniência se os resultados se aproximarem do custo.
O custo dos estoques deve ser atribuído pelo custo médio ponderado, em detrimento do PEPS e do UEPS, consoante a estabilização da economia brasileira e o disposto na norma acima.
Considerando as diferenças entre a Contabilidade Geral e a Contabilidade Pública, assinale a alternativa com a assertiva correta.
A Contabilidade Pública registra os atos e os fatos administrativos; a Contabilidade Geral registra somente os atos administrativos.
A Contabilidade Pública tem regime de caixa para receitas e despesas; a Contabilidade Geral tem regime de competência para receitas e despesas.
A Contabilidade Pública tem sistema único de escrituração; a Contabilidade Geral tem sistemas de escrituração independentes.
A Contabilidade Pública obedece aos princípios fundamentais da contabilidade e aos princípios orçamentários; a Contabilidade Geral obedece somente aos primeiros.
A Contabilidade Pública tem regime de competência para receitas e despesas; a Contabilidade Geral tem regime de caixa para receitas e despesas.
O objeto da contabilidade é o patrimônio da entidade e o seu campo de aplicação são as entidades econômico- -administrativas, assim chamadas aquelas que, para atingirem seu objetivo, seja ele econômico ou social, utilizam bens patrimoniais e necessitam de um órgão administrativo que pratica atos de natureza econômica necessários a seus fins.
Esse é o enunciado de
Sociedade empresária.
Entidade lucrativa.
Empresa.
Companhia.
Azienda.
Analise o texto abaixo, extraído da resolução CFC n° 774/94:
-
“ ....(1).... pertence ...(2).... , mas a recíproca não é verdadeira. A soma ou agregação contábil de patrimônios autônomos não resulta em ....(3).... , mas numa unidade de natureza econômico-contábil”.
-
Assinale a alternativa que completa corretamente as lacunas do texto.
(1) O patrimônio ; (2) à entidade ; (3) nova entidade
(1) O patrimônio ; (2) aos sócios ; (3) uma sociedade
(1) A sociedade ; (2) aos sócios ; (3) nova entidade
(1) O resultado do exercício ; (2) aos sócios ; (3) outra entidade
(1) O resultado do período ; (2) à entidade ; (3) nova sociedade
O pagamento de um empréstimo com juros por atraso gera um fato contábil
misto diminutivo.
misto aumentativo.
modificativo aumentativo.
permutativo.
modificativo diminutivo.
O valor contábil líquido das contas a receber no ano 1 é inferior a R$ 77.000,00, porém superior ao valor de custo desse grupo contábil no ano 2.
O princípio essencial da administração eficiente do capital de giro de uma empresa é minimizar o volume dos investimentos da empresa em ativos não-lucrativos e maximizar o uso de crédito “grátis”. Essas fontes de fundo, em relação à crédito “grátis”, são gratuitas para a empresa, no sentido de que normalmente não acarretam cobrança explicita de juros.
Em relação à ativos não lucrativos e crédito “grátis”, relacione as colunas e depois assinale a sequência correta nas alternativas abaixo.
A. Ativos não-lucrativos
B. Créditos “grátis”
( ) Duplicatas a receber.
( ) Salários.
( ) Pagamentos recebidos dos clientes.
( ) Duplicatas a pagar.
( ) Estoques.
A – B – B – B – A.
B – A – A – B – A.
B – B – A – B – B.
A – A – B – A – A.
A – B – A – A – B.
A contabilidade por responsabilidade fundamenta-se na centralização da responsabilidade em um único gestor. Assim, a alta direção pode visualizar a capacidade de informação do gestor em função da concentração das informações em um único setor.
Considerando que os riscos financeiros podem ser divididos em risco de mercado, risco de liquidez, risco legal, risco operacional e risco de crédito, é correto afirmar que o risco de crédito é aquele que diz respeito à falta de recurso financeiro imediato para saldar determinada obrigação.
A adoção da contabilidade por responsabilidade não é flexível e não proporciona gerenciamento setorial por produtos ou linhas de produtos, bem como segmentação mais detalhada, por meio das diversas atividades desenvolvidas dentro da empresa.



