







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Ao analisar o elenco de contas da questão anterior, referente à empresa Velha Marabá Ltda., em relação à natureza das contas, pode-se dizer que ele apresenta
8 contas de natureza devedora e 6 contas de natureza credora.
6 contas de natureza devedora e 8 contas de natureza credora.
9 contas de natureza devedora e 5 contas de natureza credora.
5 contas de natureza devedora e 9 contas de natureza credora.
7 contas de natureza devedora e 7 contas de natureza credora.
A empresa X Comércio Ltda. realizou diversas operações ao longo do mês e precisa classificar corretamente os lançamentos contábeis, considerando débitos, créditos e a natureza das contas. Analise os seguintes eventos e selecione a alternativa correta.
Para controle interno, a empresa registrou um contrato de locação em contas de compensação no valor de R$ 30.000,00. O lançamento correto envolve um crédito na conta de Direitos em Compensação e um débito na conta de Obrigações em Compensação, sem impacto no balanço patrimonial.
A empresa realizou a venda de mercadorias no valor de R$ 50.000,00, recebendo R$ 20.000,00 à vista e o restante a prazo. O lançamento contábil envolve um crédito na conta de Receita de Vendas e um débito na conta de Clientes.
A aquisição de um novo equipamento por R$ 15.000,00 foi paga integralmente com recursos do caixa. A contabilização correta exige um débito na conta de Ativo Imobilizado e um crédito na conta de Despesa Operacional.
A empresa efetuou o pagamento de salários aos funcionários no valor de R$ 25.000,00, registrando a saída de caixa. Esse evento é contabilizado com um débito na conta de Despesas com Pessoal e um crédito na conta de Bancos.
Uma dívida bancária de R$ 40.000,00 foi renegociada, e uma parte de R$ 10.000,00 foi convertida em ações da empresa. O lançamento correto envolve um crédito na conta de Capital Social e um débito na conta de Passivo Circulante – Empréstimos e Financiamentos.
A ordem e o formato de apresentação das contas no balanço patrimonial obedecem ao estabelecido na legislação pertinente, independentemente da normatização contábil vigente.
Certo
Errado
Assinale a alternativa correta sobre a classificação do grau de liquidez das contas representativas de Bens e Direitos no Ativo:
Crescente.
Decrescente.
De acordo com o valor de mercado.
Por tipo de bem, sem obedecer a uma ordem específica.
Por categoria de uso, sem seguir uma ordem específica.
As contas patrimoniais representam os elementos do ativo, passivo e patrimônio líquido, enquanto as contas de resultado evidenciam as ________, encerradas ao final de cada exercício. Qual alternativa preenche, CORRETAMENTE, a lacuna?
receitas e despesas não realizadas
variações patrimoniais
mutações de capital
obrigações fiscais
Em 31/12/2024, uma sociedade apresentou prejuízo, em sua Demonstração do Resultado.
Nessa circunstância, na realização da análise vertical do Balanço Patrimonial, deve-se considerar como denominador a(o)
receita bruta.
receita líquida.
passivo total.
ativo total.
patrimônio líquido.
Analise as assertivas abaixo sobre as contas patrimoniais e de resultado:
I. As contas patrimoniais representam a posição estática da empresa em determinado momento, compondo o Ativo, Passivo e o Patrimônio Líquido.
II. As contas de resultado evidenciam as mutações do patrimônio, sendo classificadas em receitas e despesas, e são encerradas no final de cada exercício.
III. As contas patrimoniais são transitórias e são encerradas no término do exercício, enquanto as contas de resultado permanecem abertas nos balanços subsequentes.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas I e II.
Apenas II e III.
I, II e III.
Os Balanços Patrimoniais de uma empresa em 31/12/2022 e 31/12/2023 e a Demonstração do Resultado para o ano 2023 são apresentados a seguir:
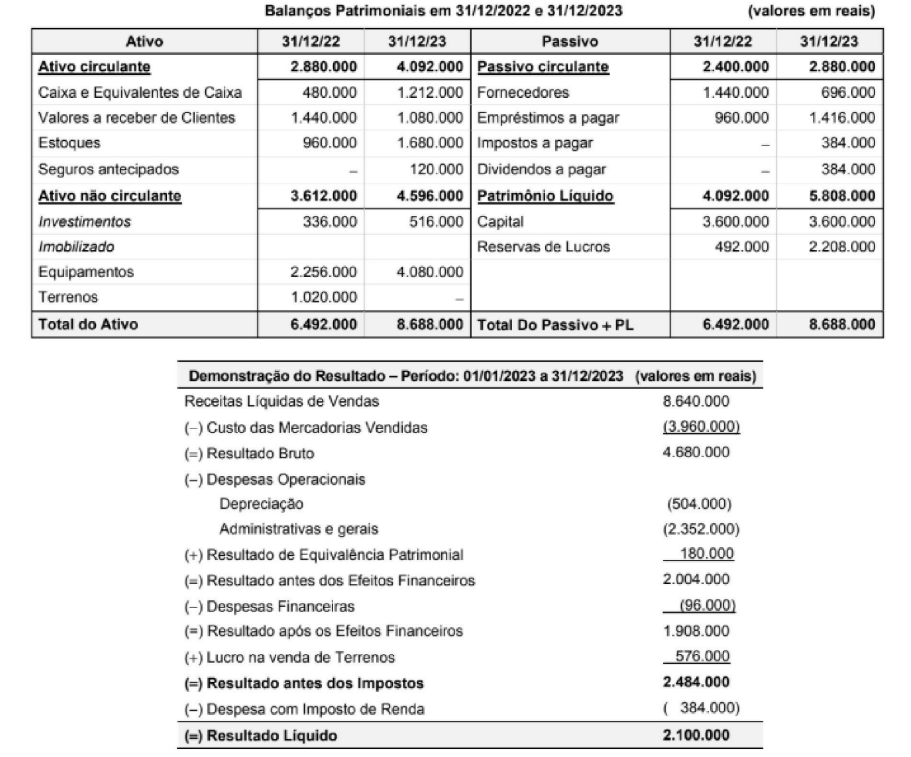
Sabendo que durante o ano de 2023 a empresa não efetuou qualquer pagamento referente aos empréstimos (principal e juros), o valor correspondente ao Caixa das Atividades Operacionais gerado em 2023 foi, em reais,
1.680.000,00.
1.104.000,00.
2.424.000,00.
2.328.000,00.
1.224.000,00.
Os nomes atribuídos às contas contribuem para a análise do aspecto qualitativo do patrimônio por parte dos usuários da informação contábil.
Certo
Errado
As contas do ativo, inclusive as respectivas contas retificadoras, têm natureza devedora. Diferentemente, as contas do passivo, inclusive as contas retificadoras, têm natureza credora.
Certo
Errado
A Análise por Quocientes permite extrair relações entre contas ou grupos de contas de natureza heterogênea das demonstrações financeiras, incluindo tanto o Balanço Patrimonial (BP) quanto a Demonstração do Resultado do Exercício (DRE). Isso significa que o analista pode examinar relações entre elementos financeiros de diferentes naturezas, como ativos, passivos e receitas.
Certo
Errado
A Lei nº. 6.404/76 – Lei das Sociedades por Ações dispõe: “Art. 178. No balanço, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. § 1º No ativo, as contas serão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados, nos seguintes grupos: I -ativo circulante; e, II - ativo não circulante, composto por ativo realizável a longo prazo, investimentos, imobilizado e intangível. § 2º No passivo, as contas serão classificadas nos seguintes grupos: I – passivo circulante; II – passivo não circulante; e, III – patrimônio líquido, dividido em capital social, reservas de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria e prejuízos acumulados”.
De acordo com as informações apresentadas, analise as afirmativas a seguir:
I. O Balanço Patrimonial evidenciará um Ativo Circulante de R$ 2.650,00, sendo R$ 650,00 de disponibilidades, R$ 1.760,00 de direitos realizáveis no curso do exercício social subsequente, incluindo estoques e R$ 240,00 de aplicações em despesas do exercício seguinte; e, um Ativo Não Circulante de R$ 3.850,00, sendo o valor total correspondente classificado no Imobilizado.
II. O Balanço Patrimonial evidenciará um Passivo Circulante de R$ 2.510,00, referente a obrigações com vencimento no exercício social seguinte, sendo R$ 620,00 de fornecedores, R$ 800,00 de salários e encargos, R$ 350,00 de obrigações fiscais, R$ 270,00 de contas a pagar e R$ 470,00 de outras obrigações; e, um Passivo Não Circulante, referente a obrigações com vencimento em prazo maior que do exercício seguinte, sendo R$ 790,00 de empréstimos e financiamentos.
III. O Balanço Patrimonial evidenciará um Patrimônio Líquido com a conta do Capital Social discriminando o montante subscrito e por dedução, a parcela não realizada; Reservas de Lucros, constituída pelas contas utilizadas para apropriação de lucros da empresa ou Prejuízos Acumulados, referente ao resultado acumulado negativo do período; e, não tem não há Reservas de Capital, Ajustes de Avaliação Patrimonial e Ações em Tesouraria.
É correto o que se afirma somente em
I, II e III.
I e II.
I e III.
II e III.
Contas de débito são contas típicas do ativo e das despesas; contas de crédito são tipicamente usadas para expressar itens do passivo e das receitas.
Certo
Errado
Os conselhos federais são autarquias de direito público com autonomia administrativa e financeira, o que implica a elaboração, entre outros demonstrativos, do balanço patrimonial. Assinale a alternativa que indica somente contas com saldos credores em seu modelo de publicação.
Resultados Acumulados, Estoques
Receitas de Valores Mobiliários, Despesas Vencimentos e Vantagens Fixas
Caixa e Equivalentes de Caixa, Investimentos e Aplicações Temporárias a Curto Prazo
Obrigações Fiscais, Provisões Trabalhistas
Despesas de Obrigações Patronais, Transferências dos Conselhos Regionais de Medicina
O princípio contábil que determina a adoção do menor valor para os componentes do ativo e do maior para os do passivo é o da
prudência.
competência.
entidade.
continuidade.
atualização monetária.
As contas no balanço patrimonial serão classificadas no ativo pelo grau crescente de liquidez e, no passivo, pelo grau decrescente de exigibilidade.
Certo
Errado
Em relação às contas apresentadas no balanço patrimonial de uma entidade, avalie se as seguintes contas são de natureza devedora:
I. Adiantamento a sócio.
II. Receitas antecipadas.
III. Ações em tesouraria.
São, de fato, contas de natureza devedora
I, II e III.
I e II, somente.
I e III, somente.
II e III, somente.
Acerca do Balanço Patrimonial, informe se é verdadeiro (V) ou falso (F) para o que se afirma, com base no atual regramento contábil2 e assinale a alternativa com a sequência correta.
( ) No ativo, as contas serão dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados.
( ) O ativo circulante evidenciará as disponibilidades, os direitos realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte.
( ) O ativo imobilizado registrará os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade.
Assinale a alternativa que contenha a sequência correta.
F – V – F.
V – F – V.
V – V – V.
F – V – V.
F – V – F.
No plano de contas, entre as contas retificadoras, pode ter saldo devedor ou credor
os encargos financeiros a transcorrer.
o ajuste a valor presente.
as ações em tesouraria.
os adiantamentos a terceiros.
o Imposto de Renda (IR) recolhido.
Com relação à Lei 6.404 / 76 e alterações posteriores, analise as afirmativas abaixo e dê valores Verdadeiro (V) ou Falso (F).
( ) No ativo do balanço patrimonial, as contas são dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados.
( ) O ativo não circulante é composto por ativo realizável a longo prazo, investimentos, imobilizado e intangível.
( ) Capital social, reservas de capital, reservas de lucro e prejuízos acumulados são contas que fazem parte do patrimônio líquido.
( ) A demonstração de resultados do exercício de uma empresa S.A. deve apresentar o lucro ou prejuízo líquido do exercício e o seu montante por ação do capital social.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
V - V - V - V
V - V - V - F
V - V - F - F
F - V - V - V
F - F - F - V



