







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Preconiza o atual regramento contábil brasileiro que, no Ativo as contas serão dispostas ___________ dos elementos nelas registrados, enquanto que, no Passivo, as contas serão dispostas _______________. Assinale a alternativa que correta e sequencialmente preenche as lacunas da sentença anterior.
em ordem crescente de grau de liquidez / em ordem crescente de grau de exigibilidade
em ordem crescente de grau de exigibilidade / em ordem decrescente de grau de liquidez
em ordem decrescente de grau de liquidez / em ordem crescente de grau de exigibilidade
em ordem decrescente de grau de exigibilidade / em ordem decrescente de grau de liquidez
em ordem decrescente de grau de liquidez / em ordem decrescente de grau de exigibilidade
Considerando-se que as contas patrimoniais representam os elementos do patrimônio da empresa, e as contas de resultado representam os custos e as despesas, avaliar se as afirmativas são certas (C) ou erradas (E) e assinalar a sequência correspondente.
( ) As contas do Patrimônio Líquido registram as obrigações da empresa, tanto de curto quanto de longo prazo.
( ) As contas de resultado que registram o consumo de bens ou serviços são as contas de receita.
( ) As contas que registram os elementos do Ativo estão do lado esquerdo do Balanço Patrimonial.
( ) As contas que registram os elementos do Passivo estão do lado direito do Balanço Patrimonial.
C - C - E - E.
E - E - C - C.
C - E - E - C.
E - C - C - E.
Com base no Balanço Patrimonial apresentado, assinale a alternativa que apresenta o índice de Liquidez Corrente (LC).
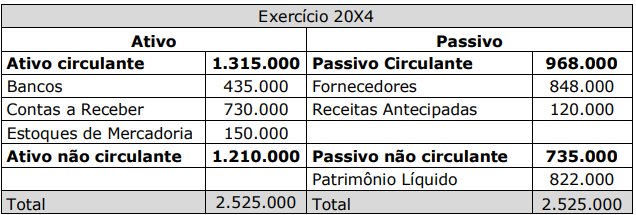
1,20.
1,36.
1,79.
2,00.
2,61.
Qual das opções corresponde à forma CORRETA da classificação das Normas Brasileiras de Contabilidade?
Profissionais e completas.
Gerais e técnicas.
Profissionais e técnicas.
Simplificadas e gerais.
Profissionais e específicas.
Em conformidade com a legislação contábil vigente, o ativo deve ser classificado como circulante quando satisfizer o seguinte critério:
ser mantido essencialmente com o propósito de ser vendido com lucro.
ser realizado até dezoito meses após a data do balanço.
ser realizado dentro ou fora do ciclo operacional da entidade.
ser realizado, ou pretende-se que seja vendido ou consumido no decurso normal do ciclo operacional da entidade.
ser aproveitado, se possível dentro do ciclo operacional, ou negociado ou vendido com lucro em conformidade com os objetivos da entidade.
É a expressão ___________, juntamente com o ______________, da evidenciação contábil emanada da aplicação criteriosa dos procedimentos de escrituração e ajuste, tudo obedecendo aos princípios fundamentais de contabilidade, prioritariamente a competência. Assinale a alternativa que completa, correta e respectivamente, as lacunas do texto:
Máxima, Balanço Patrimonial.
Mínima, PL.
Passiva, Ativo.
Mínima, Resultado.
Mínima, Conceito.
Quanto à Contabilidade Aplicada ao Setor Público (CASP), segundo o Manual de Contabilidade Aplicada ao Setor Público (MCASP 10. ed.), é correto afirmar:
A CASP compreende os aspectos orçamentário, financeiro e patrimonial.
O aspecto financeiro é refletido no Balanço Financeiro e na Demonstração dos Fluxos de Caixa, enquanto que o aspecto patrimonial é refletido, principalmente, no Balanço Patrimonial e na Demonstração das Variações Patrimoniais.
O aspecto orçamentário da CASP compreende apenas o registro e a evidenciação da execução do orçamento público.
A apuração e evidenciação, por meio da contabilidade, dos indicadores estabelecidos pela Lei de Responsabilidade Fiscal estão compreendidos nos aspectos orçamentário e financeiro da CASP.
Além das demonstrações contábeis, os três diferentes aspectos da CASP são refletidos nos Relatórios Resumidos de Execução Orçamentário (RREO) e de Gestão Fiscal (RGF).
No balanço patrimonial, os ativos serão classificados em ordem decrescente do grau de liquidez dos elementos neles registrados. Assim, os ativos mais líquidos são as disponibilidades financeiras, e os menos líquidos, os intangíveis.
Certo
Errado
Em relação às Variações Patrimoniais, informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta.
( ) A Variação Patrimonial Aumentativa ocorre no momento da arrecadação da receita orçamentária quando houver o recebimento antecipado de valores provenientes da venda a termo de serviços.
( ) Quando ocorrer o recebimento de valores provenientes da venda de serviços concomitantemente com a prestação do serviço, a receita orçamentária é contabilizada junto com a ocorrência do fato gerador.
( ) O 13° salário, a ser pago no final do ano, deve ser reconhecido a cada mês trabalhado, ou seja, uma variação patrimonial diminutiva deve ser reconhecida mensalmente, mas o empenho, liquidação e pagamento da despesa orçamentária só acontecerá no mês do pagamento.
V – V – V.
V – V – F.
V – F – V.
F – V – F.
F – V – V.
No rol em apreço, a quantidade de contas credoras supera a de contas devedoras.
Certo
Errado
Em relação à análise por indicadores contábeis, assinale a alternativa correta.
O índice do resultado geral entre a receita e a despesa é obtido por meio da relação entre os totais da receita e da despesa orçamentárias e extraorçamentárias.
O índice de comportamento da arrecadação compara, em relação à receita prevista, a diferença entre a receita prevista e a arrecadada.
O índice de restos a pagar cobertos por disponibilidade de caixa compara o montante de restos a pagar em relação aos ativos financeiros circulantes no encerramento do exercício.
O índice de gastos com pessoal representa o percentual do gasto total com pessoal comparativamente à receita de todos os tributos efetivamente arrecadados.
O índice da situação financeira líquida representa um comparativo entre os ativos financeiros e os passivos financeiros.
Analise o Balanço Patrimonial da Empresa Beta e Cia LTDA e assinale a alternativa que apresenta o índice de Liquidez Seca (LS).
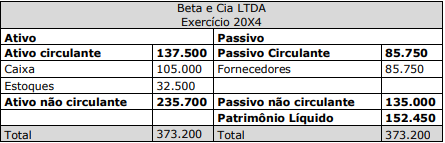
1,60.
1,69.
0,60.
1,22.
0,22.
A classificação da despesa orçamentária que está estruturada em dois níveis hierárquicos é a classificação:
por fonte.
por natureza.
funcional.
programática.
institucional.
As obrigações de uma empresa, cujo prazo de vencimento é indeterminado, classificam-se no Passivo Circulante. Essa orientação baseia-se no Princípio Fundamental de Contabilidade:
Da Materialidade.
Da Competência.
Do Registro pelo Custo Original.
Da entidade.
Da Prudência.
Considerando a NBC TSP ESTRUTURA CONCEITUAL, informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta.
( ) A classificação do ativo e do passivo considera a segregação em “circulante” e “não circulante”, com base em seus atributos de conversibilidade e exigibilidade.
( ) Patrimônio Público é o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público, que seja portador ou represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações.
( ) Os bens de uso comum que absorveram ou absorvem recursos públicos ou que foram recebidos em doação são os que sofrem controle pela Contabilidade Pública e, portanto, integram o Patrimônio Público.
V – V – V.
V – V – F.
V – F – F.
F – V – F.
F – F – V.
O total do Ativo Circulante é de R$
360.000.
400.260.
626.200.
813.700.
993.700.
As Contas contábeis são a estrutura basal do sistema de informação contábil, nelas são anotadas as transações contábeis de uma entidade.
As contas podem ser classificas em dois grupos, que são:
Contas fixas e variáveis.
Contas de fluxo e estáveis.
Contas fiscais e patrimoniais.
Contas de inventário e de balanço.
Contas patrimoniais e de resultado.
No balanço patrimonial, os ativos serão dispostos em ordem crescente do grau de exigibilidade dos elementos nele registrados.
Certo
Errado
Assinale a assertiva que não apresenta uma característica qualitativa de melhoria das demonstrações contábeis de acordo com o CPC 00 (R2):
Comparabilidade.
Materialidade.
Capacidade de verificação.
Tempestividade.
A classificação adequada das contas contábeis é crucial para garantir a precisão das informações financeiras e para facilitar a tomada de decisões gerenciais. Em relação à natureza dos saldos das contas, possuem saldo credor, exceto:
Juros ativos.
Vendas.
Caixa.
Fornecedor.



