







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na constituição da Empresa BETA ocorreram os seguintes fatos contábeis:
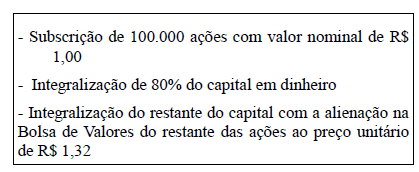
Os fatos contábeis relatados evidenciam que a operação resultou em;
Analise as assertivas e assinale a alternativa que aponta a(s) correta(s). As reservas de capital são constituídas com valores recebidos pela empresa e que não transitam pelo resultado, por não se referirem à entrega de bens ou serviços pela empresa. No que diz respeito às reservas de capital, elas poderão ser utilizadas para:
I. absorção de prejuízos que ultrapassarem os lucros acumulados e as reservas de lucros.
II. resgate, reembolso ou compra de ações.
III. incorporação ao capital social.
Apenas I.
Apenas I e II.
Apenas I e III.
Apenas II e III.
I, II e III.
Foi constatada a existência de créditos relativos a debêntures emitidos pela Cia. de Investimentos e Produção de Alimentos, com cláusula de opção para conversão em ações, sem garantia real, contabilizada no valor de R$100 milhões. Estes valores mobiliários foram recebidos em dação de pagamento de dívida decorrente de fiança prestada à tomadora de crédito inadimplente no Banco, pela Emissora. Todavia, a Cia. emissora do referido valor mobiliário entrou em regime de recuperação extrajudicial em 12/8/2016 e teve o quadro de credores definido pelo Juiz responsável em 19/12/2016, estabelecendo uma redução deste valor para R$50 milhões.
Conta ou área da demonstração contábil auditada: Outros Valores e Bens
Procedimento de auditoria: reexecução.
Ajustes recomendados: crédito de Outros Valores e Bens para débito em Outros Créditos no valor de R$100 milhões.
Conta ou área da demonstração contábil auditada: Outros Créditos
Procedimento de auditoria: observação.
Ajustes recomendados: crédito de Outros Créditos e débito em adequada conta de resultados pelo valor de R$100 milhões.
Conta ou área da demonstração contábil auditada: Outros Créditos
Procedimento de auditoria: inspeção e confirmação externa.
Ajustes recomendados: crédito em Outro Créditos, Conta de Provisão para Outros Créditos e débito em adequada Conta de Resultados, no valor de R$50 milhões.
Conta ou área da demonstração contábil auditada: Outros Valores e Bens
Procedimento de auditoria: inspeção.
Ajustes recomendados: crédito em Outros Valores e Bens e débito em TVMs e Instrumentos financeiros Derivativos – Outros, pelo valor de R$10 milhões.
As reservas de capital somente poderão ser utilizadas para:
absorção de prejuízos que ultrapassarem os lucros acumulados e as reservas de lucros; resgate, reembolso ou compra de ações; resgate de partes beneficiárias; incorporação ao capital social; pagamento de dividendo a ações preferenciais, quando essa vantagem lhes for assegurada.
absorção de prejuízos que ultrapassarem os lucros acumulados e as reservas de lucros; aporte em caixa, bancos ou equivalentes; incorporação ao capital social; pagamento de dividendo a ações preferenciais, quando essa vantagem lhes for assegurada.
compra de ações; resgate de direitos; incorporação ao patrimônio líquido; pagamento de dividendo a ações preferenciais, quando essa vantagem lhes for assegurada; absorção de lucros que ultrapassarem os lucros acumulados e as reservas de contingências.
pagamento de dividendo a ações preferenciais; absorção de prejuízos que ultrapassarem os lucros acumulados e as reservas de contingências; aporte em imobilizado ou bens duráveis; compra ou incorporação de ações.
aporte em caixa, bancos ou equivalentes; absorção de prejuízos que ultrapassarem os lucros acumulados e as reservas de contingências; aporte em imobilizado ou bens duráveis; compra ou incorporação de ações; aumento de capital social.
Serão classificadas como reservas de capital as contas que registrarem:
I - A contribuição do subscritor de ações que ultrapassar o valor nominal e a parte do preço de emissão das ações sem valor nominal que ultrapassar a importância destinada à formação do capital social, inclusive nos casos de conversão em ações de debêntures ou partes beneficiárias;
II - O produto da alienação de partes beneficiárias e bônus de subscrição;
III - O resultado da correção monetária do capital realizado, enquanto não-capitalizado.
Qual alternativa apresenta todas as informações corretas?
I e II.
I e III.
II e III.
I, II e III.
Assinale a alternativa que apresenta as contas que compõem o subgrupo da conta Reserva de Capital, em um Plano de Contas.
Ágio na emissão de ações, reserva especial de ágio na incorporação, reserva de lucro e alienação de partes beneficiárias.
Reserva especial de ágio na incorporação, alienação de partes beneficiárias, reservas de incentivos fiscais.
Alienação de partes beneficiárias, reservas de incentivos fiscais, ágio na emissão de ações, reserva especial de ágio na incorporação.
Ágio na emissão de ações, reserva especial de ágio na incorporação, alienação de bônus de subscrição, alienação de partes beneficiárias.
Reserva de Incentivos fiscais, ágio na emissão de ações, reservas estatutárias, ágio na emissão de ações.
As reservas de capital são constituídas de valores recebidos pela companhia e que não transitam pelo resultado como receitas, por se referirem a valores destinados a reforço de seu capital. É exemplo de reservas de capital o seguinte:
ganho com variação cambial de ativos de longo prazo.
aumento do valor de investimentos em coligadas.
recebimento de incentivos fiscais de imposto de renda.
alienação de bônus de subscrição.
As reservas de capital representam uma aplicação de recursos de caráter permanente.
Certo
Errado
Sobre as Reservas de Capital, considere os seguintes itens:
1. Absorção de prejuízos, quando eles ultrapassarem as Reservas de Lucros.
2. Resgate, reembolso ou compra de ações.
3. Resgate de partes beneficiárias.
4. Incorporação ao Capital.
5. Pagamento de dividendo acumulativo a ações preferenciais.
As Reservas de Capital poderão ser utilizadas:
na situação 1 apenas.
nas situações 2 e 3 apenas.
nas situações 1, 4 e 5 apenas.
nas situações 2, 3, 4 e 5 apenas.
nas situações 1, 2, 3, 4 e 5.
Uma empresa, em 03/01/2016, emitiu bônus de subscrição. O valor recebido correspondia a R$ 10,00 por ação.
Assinale a opção que indica o correto reconhecimento do valor recebido no balanço patrimonial da empresa.
Reserva de Lucros.
Lucros Acumulados
Ações em Tesouraria.
Reserva de Capital.
Capital Social.
A parcela do lucro líquido decorrente de doações ou subvenções governamentais para investimento poderá ser destinada para
a Reserva Legal.
as Reservas Estatuárias.
as Reservas para Contingências.
as Reservas de Lucros a Realizar.
a Reserva de Incentivos Fiscais.
Em 31/12/2013, a Cia. Financiada realizou a emissão de debêntures para captação de recursos no valor de R$ 10.000.000,00. As debêntures apresentaram as seguintes características:
• Prazo total: 5 anos
• Taxa de juros: 10% ao ano
• Pagamentos: parcelas iguais e anuais de R$ 2.637.974,81
Para a emissão e colocação das debêntures no mercado, a Cia. incorreu em custos de transação no valor total de R$ 150.000,00.
No entanto, a expectativa do mercado futuro de juros era que ocorreria um aumento nas taxas de juros nos próximos anos e a Cia. obteve um valor inferior ao da emissão, vendendo os títulos por R$ 9.500.000,00. A taxa de custo efetivo da emissão foi 12,6855% ao ano. O valor dos encargos financeiros apropriados no resultado de 2014 foi, em reais,
2.637.974,81.
1.150.000,00.
1.268.550,00.
1.355.122,50.
1.186.094,25.
A Lei nº 6.404/1976 dispõe sobre a sociedade por ações. Com base nela, assinale a alternativa correta.
A empresa será considerada de capital aberto se negociar suas ações nos mercados de valores mobiliários, após a autorização do Banco Central do Brasil.
Todas as ações emitidas pela companhia são obrigatoriamente negociadas nos mercados de títulos e valores mobiliários.
Em nenhuma hipótese, a empresa poderá negociar com suas próprias ações.
Como indicado no artigo 46, a companhia pode criar, a qualquer tempo, títulos negociáveis, sem valor nominal e estranhos ao capital social, denominados “debêntures”, que conferirão aos seus titulares direito de crédito eventual contra a companhia, consistente na participação nos lucros anuais.
Uma debênture nem sempre é um título de renda fixa, admitindo, por exemplo, correções em função de variações monetárias.
Em determinado período, uma companhia alienou bônus de subscrição. A contrapartida do aumento do caixa da empresa deverá ser reconhecida como
Ajuste de Avaliação Patrimonial.
Resultado.
Reserva Especial.
Reserva de Capital.
Reserva Legal.
Uma empresa, com Capital Social de $ 10.000, fez uma oferta de 1.000 ações no mercado com valor nominal de $ 1,00 cada. Devido à grande procura, a empresa vendeu todas as ações com ágio de 20%. Com base nessa situação hipotética, assinale a alternativa correta.
A conta Reserva de Capital foi creditada em $ 200.
O Capital Social aumentou $ 1.200.
O Patrimônio Líquido aumentou $ 1.000 e o Capital Social aumentou $ 200.
As reservas de capital aumentaram $ 1.200.
O Capital Social foi debitado em $ 1.200.
Em 01/01/2012, a Cia. A possuía 10% da Cia. B. No momento da aquisição da controlada foi pago um ágio por rentabilidade futura. Dois anos após a compra, é efetuada uma incorporação reversa.
O efeito decorrente deste ágio no balanço após a incorporação deve ser reconhecido na seguinte conta:
Reserva legal.
Reserva de capital.
Resultado.
Ajuste de avaliação patrimonial.
Reserva de lucros.
Assinale a opção que indica um fim para o qual as reservas de capital não podem ser utilizadas
Absorver prejuízos, quando estes ultrapassarem as reservas de lucros.
Resgate, reembolso ou compra de ações.
Resgate de partes beneficiárias.
Incorporação ao capital.
Pagamento de dividendos a ações ordinárias e preferenciais.
O preço de emissão pode ser fixado com parte destinada à formação:
do capital.
do investimento.
da reserva de lucro.
do capital do subscritor.
da reserva de capital.
Determinada companhia efetuou uma captação de recursos por meio de aumento de capital. As ações foram emitidas com ágio. A companhia deve reconhecer a diferença entre o preço de subscrição que os acionistas pagaram pela ação e seu valor nominal no Patrimônio Líquido, na conta
Reserva de Capital.
Reserva de Lucros.
Ajuste de Avaliação Patrimonial.
Reserva Legal.
Reserva de Lucros a Realizar.



