







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A recompra de ações emitidas pela própria companhia, uma transação de capital com os sócios, é reconhecida em conta de reserva de capital.
Certo
Errado
A companhia Rio Prata tem um saldo expressivo registrado nas contas contábeis de reservas de capital.
Os saldos dessas contas contábeis somente poderão ser utilizados para:
1. Aquisição de equipamentos para o ativo imobilizado.
2. Resgate, reembolso ou compra de ações.
3. Resgate de partes beneficiárias.
4. Servir de contrapartida para o recebimento de subvenções para investimento.
Assinale a alternativa que indica todas as afirmativas corretas.
São corretas apenas as afirmativas 1 e 2.
São corretas apenas as afirmativas 2 e 3.
São corretas apenas as afirmativas 3 e 4.
São corretas apenas as afirmativas 1, 2 e 4.
São corretas apenas as afirmativas 1, 3 e 4.
Nos termos do art. 182, da Lei nº 6.404/1976, na conversão de debêntures em ações, as parcelas que ultrapassem o valor nominal da ação deverão ser registradas como:
Ajuste a Valor Presente.
Outras Receitas do Período.
Reserva de Lucros, destinada a amortizar prejuízos acumulados.
Reserva de Capital.
Reservas para Contingências.
Em conformidade com MARION, a conta reserva de capital faz parte do grupo de contas do patrimônio líquido dentro do Balanço Patrimonial. Segundo o autor, as reservas de capital poderão ser utilizadas para:
Aumentar o ágio na emissão de ações e incorporação ao capital social.
Absorver prejuízos e aumentar o ágio na emissão de ações.
Absorver prejuízos e incorporação ao capital social.
Aumentar as ações em tesouraria e aumentar o ágio na emissão de ações.
Em relação ao patrimônio líquido, a Lei 6.404/76 estabelece que a conta do capital social discriminará o montante subscrito e, por dedução, a parcela ainda não realizada. As contas que registrarem o produto da alienação de partes beneficiárias e bônus de subscrição serão classificadas como:
reservas de capital
reservas de reavaliação
ajustes de avaliação patrimonial
contrapartidas de aumentos de valor
O produto da alienação dessas partes beneficiárias deve ser reconhecido como receita do exercício em que se deu a alienação, devendo tais recursos ser destinados à constituição de reservas de lucros por ocasião do encerramento do exercício social.
Certo
Errado
Uma empresa S.A. captou recursos no mercado financeiro, via debêntures, no valor de R$ 40.000,00. Os investidores, por considerarem as debêntures vantajosas, pagaram um prémio pelo título no valor de R$ 1.900,00 na data da emissão. A taxa de juros contratual dessa operação é de 12% ao ano, e os títulos serão resgatados por meio de um único pagamento de R$ 50.176,00 no final de dois anos. Considerando tais informações e, ainda, a NBC TG 08 (R1) - Custo de transação e prêmios na emissão de títulos e valores mobiliários, informe o lançamento contábil a ser feito pela empresa S.A na data da captação dos recursos.
Débito | Caixa (Ativo) | R$ 41.900,00 |
Crédito | Debêntures (Passivo) | R$ 40.000,00 |
Crédito | Reserva de Emissão de Debêntures (Patrimônio líquido) | R$1.900,00 |
Débito | Caixa (Ativo) | R$ 41.900,00 |
Crédito | Debêntures (Passivo) | R$ 40.000,00 |
Crédito | Receita na Emissão de Debêntures (ORE) | R$1.900,00 |
Débito | Caixa (Ativo) | R$ 41.900,00 |
Crédito | Debêntures (Passivo) | R$ 40.000,00 |
Crédito | Prêmios na Emissão de Debêntures a Apropriar (Passivo) | R$1.900,00 |
Débito | Caixa (Ativo) | R$ 41.900,00 |
Débito | Prêmios a Apropriar (Ativo) | R$ 1.900,00 |
Crédito | Debêntures (Passivo) | R$ 40.000,00 |
Crédito | Receita na Emissão de Debêntures (Passivo) | R$1.900,00 |
Reserva de capital é a contribuição dos proprietários, dos sócios, dos acionistas ou de terceiros que investem no patrimônio da empresa por meio da compra de títulos. Os valores apresentados como reserva de capital não representam receitas, mas sim uma origem de capital que não exige uma contrapartida de entrega de bens ou prestação de serviços. É por isso que não devem transitar por contas de resultado e não serão tributadas. As reservas são tão importantes quanto as provisões. Isso porque, na elaboração das demonstrações contábeis, a legislação prevê que as reservas sejam contabilizadas no patrimônio líquido e, consequentemente, no balanço patrimonial das empresas. As reservas são destaques do patrimônio líquido, basicamente com fins fiscais e comerciais. Isso se justifica pelo fato de que o patrimônio líquido é considerado como a ligação entre a entidade jurídica, a empresa e os acionistas daquela empresa. Dessa forma, de acordo com o § 1.o do art. 182 da Lei n.o 6.404/1976, assinale a alternativa que apresenta uma reserva de capital.
reserva de contingências
reserva de alienação de bônus de subscrição
reserva estatutária
reserva de expansão para investimentos
reserva para pagamento de dividendo obrigatório
As reservas de capital podem ser utilizadas para muitos objetivos, entre eles o pagamento de dividendos cumulativos relacionados às ações preferenciais, desde que essa vantagem seja assegurada por meio do estatuto. De acordo com o Art. 200, da Lei 6.404/1976, as reservas de capital somente poderão ser utilizadas para:
resgate de partes beneficiárias.
amortizações de ações.
impedimento do resgate dos beneficiários.
incorporação do passivo e custos ao capital social.
recebimento de dividendos a ações rejeitadas.
A Cia W apresentou os seguintes saldos em suas contas patrimoniais:
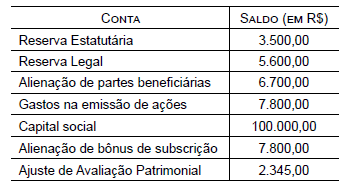
Os saldos das contas Reserva de Capital e Reservas de Lucros são, em R$, respectivamente:
14.500,00 e 11.445,00.
14.500,00 e 9.100,00.
6.700,00 e 9.100,00.
7.800,00 e 11.445,00.
7.800,00 e 9.100,00.
A reserva de capital abrange as seguintes subcontas:
Assinale a alternativa INCORRETA
Reserva de Correção Monetária do Capital Realizado.
Reserva de Ágio na Emissão de Ações.
Reserva de Alienação de Partes Beneficiárias.
Reserva de Alienação de Bônus de Subscrição.
Nenhuma das alternativas.
São exemplos de reserva de capital:
ágio na emissão de ações e reserva para contingência.
alienação de bônus de subscrição e reserva de lucros a realizar.
alienação de debêntures conversíveis e ágio na emissão de ações.
alienação de partes beneficiárias e alienação de bônus de subscrição.
reserva de incentivo fiscal e reserva de lucros para expansão.
Nos termos da Lei nº 6.404/76 as contas que registrarem a contribuição do subscritor de ações que ultrapassar o valor nominal e a parte do preço de emissão das ações sem valor nominal que ultrapassar a importância destinada à formação do capital social, inclusive nos casos de conversão em ações de debêntures ou partes beneficiárias; e o produto da alienação de partes beneficiárias e bônus de subscrição serão classificadas como:
Ajustes de avaliação patrimonial.
Reservas de lucros.
Ações em tesouraria.
Reservas de capital.
As reservas de capital são constituídas de valores recebidos pela empresa e que não transitam pelo resultado, por não se referirem à entrega de bens ou serviços pela empresa. Sendo assim, qual, das descritas abaixo, é classificada como reserva de capital?
Integralização de subscrição de capital.
Alienação de partes de bônus de subscrição.
Alienação de bens do ativo imobilizado.
Recebimento de ações bonificadas.
Correção monetária do capital não realizado.
O prêmio na emissão de debêntures não será computado na determinação do lucro real, desde que:
a titularidade da debênture não seja de sócio ou titular da pessoa jurídica emitente e seja registrado em reserva de lucros específica, que somente poderá ser utilizada para entre outra finalidade, o aumento do capital social.
seja compensado com o deságio ocorrido em operações anteriores da mesma natureza e tenha servido de base para o cálculo dos dividendos obrigatórios.
seja constituída reserva de capital, que somente poderá ser utilizada para a absorção de prejuízos ou para integração à reserva legal.
a operação ocorra dentro do exercício fiscal entre partes interdependentes e o prêmio não seja utilizado como base de cálculo da participação dos administradores.
a debênture não seja de titularidade de partes beneficiárias e que o prêmio seja integrado à base de cálculo dos dividendos obrigatórios.
Classifica(m)-se como reserva(s) de capital
Ajustes de Avaliação Patrimonial.
Ações em Tesouraria.
Ágio de Investimentos.
Capital a Realizar.
Correção Monetária do Capital Realizado.
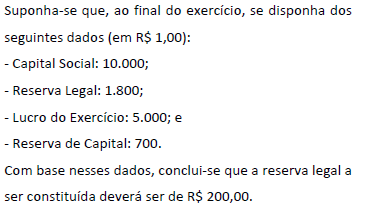
De acordo com o artigo 200, da Lei nº 6.404/76, as reservas de capital poderão ser utilizadas, EXCETO para
absorção de prejuízos que ultrapassarem os lucros acumulados e as reservas de lucros.
incorporação ao capital social e o pagamento de dividendo e bônus a ações ordinárias.
resgate de partes beneficiárias.
resgate, reembolso ou compra de ações.
Em R$, os saldos dos grupos Capital e Reserva de Capital são, respectivamente:
71.500,00 e 74.000,00.
130.000,00 e 15.500,00.
71.500,00 e 73.400,00.
80.000,00 e 74.000,00.
80.000,00 e 73.400,00.



