







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Ganhos e perdas não realizados resultantes de mudanças nas taxas de câmbio de moedas estrangeiras têm de ser apresentados separadamente nos fluxos de caixa das atividades operacionais, de investimento e de financiamento, de acordo com a transação a que se referem.
Para que uma Companhia Fechada fique desobrigada de elaborar e publicar a DFC, é necessário que na data do balanço ela tenha um Patrimônio Líquido inferior a:
R$ 2.000.000,00;
R$ 300.000,00;
R$ 1.200.000,00;
R$ 240.000,00;
R$ 240.000.000,00.
Considere as informações extraídas da Demonstração do Fluxo de Caixa (DFC) da Companhia Sacopã S.A., com dados em reais.
• Recursos oriundos das atividades de
financiamentos 53.000,00
• Recursos aplicados nas atividades de investimentos 22.000,00
• Recursos oriundos das atividades operacionais 27.000,00
• Saldo de caixa no início do exercício social 10.000,00
Considerando exclusivamente as informações acima, o saldo de caixa no final do exercício social, em reais, será
55.000,00
58.000,00
68.000,00
102.000,00
109.000,00
No cálculo da Demonstração do Fluxo de Caixa pelo método indireto, o caixa líquido gerado pelas atividades é, em R$,
7.000,00
5.000,00
3.000,00
1.000,00
500,00
Analise os itens abaixo quanto às informações fornecidas na Demonstração dos Fluxos de Caixa (DFC), principalmente quando analisadas em conjunto com as demais demonstrações contábeis/financeiras, que podem permitir que investidores, credores e demais usuários avaliem:
I. o grau de precisão das estimativas passadas de fluxos futuros de caixa.
II. a capacidade de a empresa honrar seus compromissos, pagar dividendos e retornar empréstimos obtidos.
III. a taxa de conversão de lucro em caixa.
IV. a performance operacional de diferentes empresas
Assinale a alternativa que indica todos os itens corretos.
Apenas o item III está correto.
Apenas o item IV está correto.
Apenas os itens I e II estão corretos.
Apenas os itens III e IV estão corretos.
Os itens I, II, III e IV estão corretos.
Assinale a alternativa correta sobre a Demonstração dos Fluxos de Caixa (DFC).
O método direto faz a conciliação entre o lucro líquido e o caixa gerado pelas operações, mas são necessários ajustes ao lucro líquido, pois nem todos os lançamentos afetaram o caixa.
O método indireto faz a conciliação entre o lucro líquido e o caixa gerado pelas operações, mas não são necessários ajustes ao lucro líquido, pois todos os lançamentos para a obtenção do lucro afetaram o caixa.
O método indireto faz a conciliação entre o lucro líquido e o caixa gerado pelas operações, mas são necessários ajustes ao lucro líquido, pois nem todos os lançamentos para a obtenção do lucro afetaram o caixa.
O método direto faz a conciliação entre o lucro líquido e o caixa gerado pelas operações, mas não são necessários ajustes ao lucro líquido, pois todos os lançamentos afetaram o caixa.
Tanto o método direto como o indireto fazem a conciliação entre o lucro líquido e o caixa gerado pelas operações, mas não são necessários ajustes ao lucro líquido, pois todos os lançamentos afetaram o caixa.
Caso uma imobiliária cobre aluguéis em nome de terceiros e os repasse inteiramente aos proprietários dos imóveis, estes não podem ser apresentados em bases líquidas nos fluxos de caixa provenientes das atividades operacionais da imobiliária.
As informações abaixo foram extraídas do Balanço Patri- monial e da Demonstração de Resultado do Exercício da Cia. Horto Florestal, relativas ao exercício encerrado em 31/12/2008 (em R$):
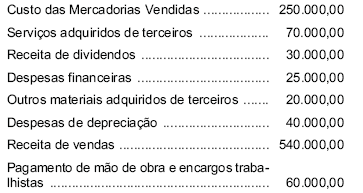
Utilizando apenas as informações fornecidas acima, é cor- eto afirmar que o fluxo de caixa derivado das atividades operacionais da companhia, nesse exercício, correspondeu a uma entrada líquida de recursos de, em R$,
380.000,00.
390.000,00.
295.000,00.
335.000,00.
355.000,00.
A redução ao valor recuperável de ativos visa a assegurar que esses mesmos ativos não estejam registrados contabilmente por um valor superior ao de sua possível recuperação por uso ou por venda.
Sob o enfoque da redução ao valor recuperável do ativo, o valor presente dos fluxos de caixa futuros estimados, resultantes do uso de um ativo, indica o seu valor
de uso.
contábil.
residual.
recuperável.
líquido de venda.
Segundo a definição legal, a Demonstração dos fluxos de caixa deverá refletir as alterações ocorridas durante o exercício, no saldo de caixa e equivalentes de caixa. Essa demonstração poderá ser construída, à opção da empresa, com base em um dos dois métodos específicos existentes e deverá ser composta de, pelo menos, três fluxos. Assim, pode ser descrita quanto a (1) métodos utilizados para construção da Demonstração dos fluxos de caixa e (2) fluxos componentes da Demonstração dos fluxos de caixa, respectivamente, em
(1) direto ou indireto; (2) operações, financiamentos e investimentos.
(1) econômico ou financeiro; (2) operações, liquidez e gasto.
(1) fixo ou variável; (2) liquidez, financiamentos e gastos.
(1) aplicável ou não aplicável; (2) lucros, perdas e investimentos.
(1) contábil ou gerencial; (2) entradas, saídas e destinações.
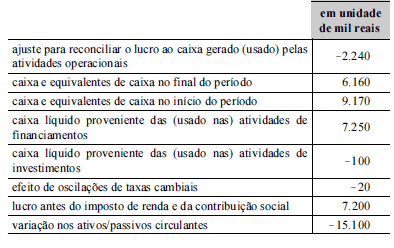
Considerando as informações da tabela acima, extraídas de uma demonstração do fluxo de caixa, assinale a opção correta que indica a variação líquida no caixa e equivalentes de caixa, no período abrangido pelo demonstrativo.
não houve variação líquida no caixa e equivalentes de caixa
decréscimo líquido de R$ 2.990 mil
acréscimo líquido de R$ 2.990 mil
decréscimo líquido de R$ 3.010 mil
acréscimo líquido de R$ 3.010 mil
O fluxo de caixa das operações é positivo nos dois períodos analisados.
O fluxo de caixa dos investimentos em 2007 apresenta resultado favorável em decorrência da integralização de capital ocorrida naquele ano.
A Demonstração dos Fluxos de Caixa (DFC), de acordo com a Lei das sociedades anônimas, tem que evidenciar as alterações ocorridas no saldo de caixa e equivalentes, segregando-as em, no mínimo, três fluxos: das operações, dos financiamentos e dos investimentos.
Pode-se afirmar, corretamente, que as atividades operacionais se relacionam com
O fluxo de financiamentos é igual a R$ 20.810.
O Artigo 188 da Lei das Sociedades Anônimas, com as alterações das Leis no 11.638/07 e no 11.941/09, determina que a demonstração do fluxo de caixa indicará as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, segregando essas alterações em, no mínimo, três fluxos.
Os equivalentes de caixa acima citados podem ser identificados como



