







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Se uma entidade pública não arrecada diretamente suas receitas, então ela não pode elaborar a demonstração do resultado econômico, pois não dispõe da receita econômica dos serviços prestados.
O montante do fluxo de caixa gerado ou consumido pelas atividades de investimento foi maior que R$ 5.000 mil.
O montante do fluxo de caixa gerado ou consumido pelas atividades de financiamento foi maior que R$ 23.700 mil.
A companhia fechada não será obrigada à elaboração e à publicação da demonstração dos fluxos de caixa, se tiver, na data do balanço, patrimônio líquido inferior a
R$ 2000000,00
R$ 20 000000,00
R$ 30 000000,00
R$ 240 000 000,00
R$ 300 000 000,00
Duas das atividades geram caixa e equivalentes de caixa, enquanto a terceira os consome.
Ao se adotar o método indireto na determinação do fluxo de caixa líquido advindo das atividades operacionais, é necessário ajustar o lucro (ou prejuízo) líquido quanto aos efeitos de variações ocorridas no período, tanto nos estoques quanto nas contas operacionais a receber e a pagar. Isso também ocorre com os itens que não afetam o caixa e com todos os outros itens tratados como fluxo de caixa, advindos das atividades de investimento e financiamento.
As movimentações no caixa e seus equivalentes são evidenciadas e controladas por meio da demonstração dos fluxos de caixa que, elaborada pelo método direto ou indireto, devem incidir sobre os fluxos das operações, dos investimentos ou dos financiamentos.
Se a demonstração dos fluxos de caixa de uma empresa tiver resultado negativo, é correto afirmar que, nessa empresa,
as disponibilidades diminuíram.
a demonstração do resultado do exercício teve resultado negativo.
o patrimônio líquido é positivo.
o patrimônio líquido é negativo.
a demonstração do resultado do exercício teve resultado positivo.
Os fluxos de caixa que não são realizados em consequência da não utilização de um ativo que a empresa possui são denominados custos irrecuperáveis e não devem ser incluídos nos fluxos incrementais do projeto que estiver sob análise.
Caso um investimento em coligada ou controlada seja avaliado pelo método de equivalência patrimonial, a investidora deve evidenciar, em seu demonstrativo de fluxo de caixa, os fluxos de caixa entre a investidora e a sociedade investida, na forma de dividendos ou adiantamentos.
Na DFC (Demonstração dos Fluxos de Caixa) pelo método indireto, o fluxo de caixa líquido das atividades operacionais é determinado ajustando-se o lucro líquido ou prejuízo:
pelo acesso aos registros contábeis da entidade.
pela análise das mudanças ocorridas no período nos estoques e nas contas operacionais a receber.
quanto aos efeitos de itens que não afetam o caixa, tais como depreciação, provisões, impostos diferidos, variações cambiais não realizadas, resultado de equivalência patrimonial em investimentos, dentre outros.
o lucro líquido do exercício só deveria ser ajustado para a DOAR (Demonstração das Origens e Aplicações de Recursos), não sendo necessário para a DFC.
itens que afetam o caixa, tais como os custos das vendas e outros itens da demonstração do resultado.
Os demonstrativos adotados internacionalmente pelas empresas e que, a partir da Lei nº. 11638/07 representam também os demonstrativos contábeis obrigatórios para as empresas brasileiras, além do Balanço Patrimonial, Demonstração do Resultado do Exercício e a Demonstração das Mutações do Patrimônio Líquido, são:
Demonstração dos Lucros Acumulados e Demonstração das Origens e Aplicações de Recursos.
Demonstração dos Fluxos de Caixa e Demonstração do Valor Adicionado.
Demonstração das Origens e Aplicações de Recursos e Demonstração do Valor Adicionado.
Demonstração das Reservas de Lucros e Demonstração do Fluxo de Caixa.
Notas Explicativas e Demonstração de Lucros e Prejuízos.
No cálculo da Demonstração do Fluxo de Caixa pelo método indireto, o caixa consumido pelas atividades de investimentos é, em R$,
1.000,00
3.000,00
5.000,00
7.000,00
7.500,00
A Cia. W apresentava o seguinte Balanço Patrimonial em 31/12/2010:
ATIVO | |
Disponibilidades | 100.000 |
Clientes | 60.000 |
Aluguel pago antecipadamente | 12.000 |
Máquinas | 55.000 |
Total | 227.000 |
PASSIVO E PATRIMONIO LÍQUIDO | |
Capital Social | 227.000 |
Total | 227.000 |
As seguintes operações ocorreram durante o ano de 2010:
Do saldo de clientes, 80% foram integralmente recebidos. Compra de um terreno à vista: R$23.000.
O aluguel foi 100% apropriado.
A empresa auferiu receitas de vendas no valor de R$180.000. Metade do valor foi recebida em 2010 e o restante será recebido em 2011.
As máquinas são depreciadas à taxa de 10% ao ano, sem considerar valor residual.
A empresa incorreu em despesas operacionais no valor de R$30.000, que foram pagas imediatamente.
Ao final do ano, foram pagos dividendos no valor de R$27.000.
Qual é o valor do caixa gerado pela atividade operacional da empresa durante o ano de 2010?
R$102.500.
R$40.500.
R$52.500.
R$85.000.
R$108.000.
A estrutura para definição do fluxo de caixa deve respeitar, de forma mais apropriada a seus negócios, as atividades:
Com relação à demonstração dos Fluxos de Caixa, o resultado obtido com a alienação de imobilizado representa:
um acréscimo de recurso evidenciado nesta demonstração como atividade de investimento.
um ajuste de resultado se o método utilizado para elaboração dessa demonstração for o indireto.
um ingresso de recurso e por esta razão evidenciada como atividade de financiamento.
um ganho, reconhecido pelo seu valor líquido como uma atividade operacional.
uma atividade operacional se a empresa utilizar, para elaboração dessa demonstração, o método direto.
O montante do fluxo de caixa gerado ou consumido pelas atividades operacionais foi menor que R$ 33.000 mil.
Durante o mês de março/20X1 ocorreram os seguintes fatos em determinada empresa.
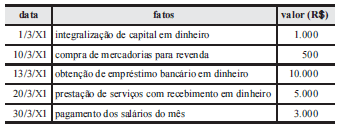
Com base na demonstração do fluxo de caixa, método direto, elaborada com base nos fatos da empresa, assinale a opção correta.
O fluxo das operações é composto exclusivamente pelo valor recebido dos clientes. Nesse caso, o fluxo das operações foi de R$ 5.000,00.
O pagamento dos salários deve ser evidenciado no fluxo dos financiamentos, pois a empresa está financiando os empregados.
A compra de mercadorias compõe o fluxo dos investimentos.
A integralização do capital social é evidenciada no fluxo das operações.
Não houve fluxo de investimentos.
No caso de empresas não financeiras, os fluxos de caixa referentes ao imposto de renda e à contribuição social sobre o lucro líquido devem ser divulgados separadamente e sempre ser classificados como fluxos de caixa das atividades operacionais.
demonstração do resultado do exercício.
balanço social.
balanço patrimonial.
demonstração das mutações no patrimônio líquido.
demonstração das origens e das aplicações de recursos.



