Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No decorrer do exercício social de 2025, ocorreram as seguintes operações na companhia Xaxim, que foram corretamente registradas:
1. Aumento do capital social, com a subscrição e a integralização por meio da incorporação de um imóvel, no valor de R$ 400.000;
2. Alienação (venda) de ações da própria companhia, que estavam em tesouraria, no valor de R$ 70.000;
3. Aumento do capital social pela incorporação de reservas de capital, no valor de R$ 50.000;
4. Destinação do resultado líquido do exercício (lucro) de 2025, no valor de R$ 500.000, que foi assim distribuído:
■ Dividendos: R$ 300.000.
■ Reserva legal: R$ 25.000.
■ Reserva para contingências: R$ 120.000.
■ Reserva de incentivos fiscais: R$ 55.000.
Ao final do exercício social encerrado em 31/12/2025, foi evidenciado na Demonstração das Mutações do Patrimônio Líquido da companhia Xaxim que o valor do patrimônio líquido aumentou em:
R$ 550.000.
R$ 620.000.
R$ 670.000.
R$ 700.000.
R$ 720.000.
Uma entidade elaborava apenas a sua Demonstração dos Lucros ou Prejuízos Acumulados (DLPA).
Após a emissão da NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, a entidade substituiu essa demonstração pela Demonstração das Mutações do Patrimônio Líquido (DMPL).
Com relação às vantagens da DMPL quando comparada à DLPA, analise o que se afirma a seguir.
I. Evidenciação de todas as contas do patrimônio líquido.
II. Indicação da formação e utilização de todas as reservas.
III. Acompanhamento das entradas e saídas de caixa.
As informações incluídas pela DMPL, que não constam na DLPA, estão em
I, somente.
I e II, somente.
I e III, somente.
II e III, somente.
I, II e III.
A mutação do patrimônio social consolidada demonstra a variação do patrimônio social apresentado no balanço patrimonial consolidado.
Certo
Errado
O Patrimônio Líquido apresentado por uma empresa no Balanço Patrimonial de 31/12/2024 era composto pelas contas a seguir, com os valores expressos em reais:
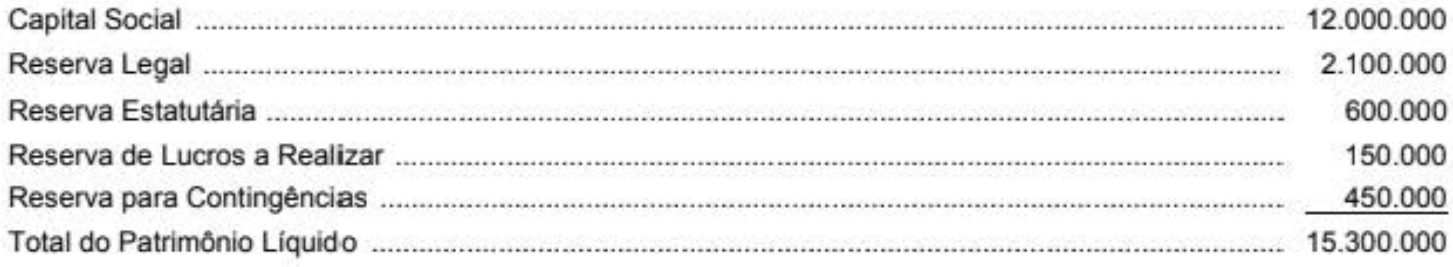
As seguintes informações referentes ao ano de 2025 são conhecidas:
i. Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações.
ii. Reserva Estatutária no valor correspondente a 10% do Lucro Líquido deduzido da Reserva Legal.
Sabendo-se que o estatuto da empresa é omisso quanto ao critério para cálculo do dividendo mínimo obrigatório e que foi proposto pagamento de dividendos adicionais com o saldo remanescente, os valores que deveriam ter sido evidenciados no Balanço Patrimonial de 31/12/2024, como dividendo mínimo obrigatório e como dividendos adicionais propostos, eram respectivamente, em reais:
3.525.000 e 2.685.000.
3.450.000 e 2.910.000.
3.420.000 e 2.886.000.
3.450.000 e 2.760.000.
3.420.000 e 2.736.000.
A Lei n.º 6.404/1976, conhecida como Lei das Sociedades por Ações, estabelece os critérios básicos para a elaboração e divulgação das demonstrações contábeis das sociedades empresárias, especialmente aquelas constituídas sob a forma de S.A. Com as alterações promovidas pelas Leis n.º 11.638/2007 e n.º 11.941/2009, houve significativa convergência às normas internacionais de contabilidade, exigindo maior transparência, evidenciação e alinhamento conceitual aos pronunciamentos do CPC. Em relação ao conjunto mínimo de demonstrações contábeis exigidas pela legislação societária vigente após as alterações, a Lei exige a apresentação de:
Balanço Patrimonial, DRE, DLPA e DFC.
Balanço Patrimonial, DRE, DMPL e DFC.
Balanço Patrimonial, DRE, DFC, DMPL e DVA.
Balanço Patrimonial, DRE, DFC e Notas Explicativas.
O item 3 da demonstração de mutações do patrimônio social ⸺ acréscimos/decréscimos ⸺ deve ser evidenciado sem os efeitos relativos a operações transitórias.
Certo
Errado
O contador de uma Companhia Industrial está finalizando as demonstrações contábeis do exercício de 2025. Durante o processo de elaboração da Demonstração das Mutações do Patrimônio Líquido (DMPL) e da Demonstração do Resultado Abrangente (DRA), ele reuniu as seguintes informações consolidadas sobre os eventos ocorridos no ano (todos os valores já estão líquidos dos respectivos efeitos tributários).
• Ajustes de Conversão de Período (ganho de controlada no exterior): R$15.000.
• Aumento de Capital Social em dinheiro: R$80.000.
• Ganho não realizado em Ajuste de Avaliação Patrimonial (Instrumentos Financeiros): R$35.000.
• Aquisição de ações da própria companhia (Ações em Tesouraria): R$10.000.
• Destinação do lucro para Constituição de Reserva Legal: R$7.500.
• Lucro Líquido do Período: R$150.000.
• Dividendos obrigatórios declarados aos acionistas: R$25.000.
Com base nas informações apresentadas e nos preceitos da Norma Brasileira de Contabilidade (NBC) TG 26 (R5) – Apresentação das Demonstrações Contábeis, sobre o conjunto das demonstrações contábeis, calcule e assinale a alternativa que indica, CORRETA e RESPECTIVAMENTE, o valor do Resultado Abrangente Total do período e a Variação (Aumento ou Redução) Total do Patrimônio Líquido da Companhia no exercício.
R$ 150.000 e R$ 200.000.
R$ 150.000 e R$ 195.000.
R$ 200.000 e R$ 252.500.
R$ 200.000 e R$ 245.000.
R$ 250.000 e R$ 245.000.
Uma entidade de capital aberto deve elaborar, ao final de seu exercício financeiro, o conjunto completo de demonstrações contábeis em conformidade com o CPC 26 (R1) — Apresentação das Demonstrações Contábeis. Dentre esses relatórios, um deve obrigatoriamente apresentar a composição dos recursos próprios da entidade, divulgando separadamente as alterações resultantes de lucros ou prejuízos, outros resultados abrangentes e transações com os proprietários.
Com base nas exigências do CPC 26 (R1), é correto afirmar que a demonstração contábil, cuja finalidade é evidenciar as informações descritas, é
o Balanço Patrimonial.
a Demonstração dos Fluxos de Caixa.
a Demonstração do Resultado Abrangente.
a Demonstração do Resultado do Exercício.
a Demonstração das Mutações do Patrimônio Líquido.
A apresentação dos outros resultados abrangentes dentro da demonstração de mutações do patrimônio líquido não dispensa a apresentação em separado da demonstração dos outros resultados abrangentes.
Certo
Errado
A demonstração dos fluxos de caixa é obrigatória para as companhias abertas e para as companhias fechadas com patrimônio líquido, na data do balanço, superior a R$ 2 milhões, sendo facultada às demais companhias fechadas.
Certo
Errado
A demonstração das mutações do patrimônio líquido evidencia, de forma sintética, as alterações ocorridas nas contas do patrimônio líquido, devendo ser complementada por notas explicativas, quando for necessário.
Certo
Errado
A Demonstração das Mutações do Patrimônio Líquido (DMPL) é a demonstração contábil destinada a
apresentar as receitas, os custos e as despesas do período.
demonstrar a posição patrimonial em determinada data.
evidenciar as entradas e as saídas de caixa do período.
evidenciar as alterações nas contas do patrimônio líquido durante o exercício social.
demonstrar em especial a distribuição de lucros aos sócios.
Na elaboração da Demonstração das Mutações do Patrimônio Líquido (DMPL), constitui variação que não altera o total do patrimônio líquido, afetando apenas a composição interna de suas contas:
transferência de saldo da Reserva Legal para Reserva Estatutária, sem alteração do valor total das reservas.
reavaliação de ativo imobilizado para mais, registrada em Ajustes de Avaliação Patrimonial.
reconhecimento de prejuízo do exercício no grupo de Lucros ou Prejuízos Acumulados.
pagamento de dividendos obrigatórios aos acionistas.
incorporação de ações em tesouraria ao capital social sem ajuste correspondente.
É na demonstração das mutações do patrimônio líquido que deve ser apresentado pelas sociedades por ações o montante dos dividendos por tipo de ação.
Certo
Errado
A Demonstração das Mutações do Patrimônio Líquido tem por finalidade evidenciar exclusivamente as alterações ocorridas nas reservas de capital durante o exercício social.
Certo
Errado
Assinale a alternativa CORRETA sobre a Demonstração das Mutações no Patrimônio Líquido (DMPL).
A DMPL demonstra apenas o resultado do período, desconsiderando qualquer outra alteração no patrimônio líquido.
A DMPL substitui integralmente o Anexo de Metas Fiscais (AMF), não havendo necessidade de ambos serem apresentados.
A DMPL deve apresentar exclusivamente transações com proprietários, como aumento de capital ou ações em tesouraria, não devendo incluir efeitos de políticas contábeis.
A DMPL é obrigatória para todos os órgãos e entidades da administração pública direta e indireta, independentemente de sua forma jurídica.
A DMPL demonstra a evolução do patrimônio líquido no período, incluindo o resultado, receitas e despesas reconhecidas diretamente no patrimônio líquido, ajustes de exercícios anteriores, destinação do resultado e transações de capital com proprietários, sendo obrigatória apenas para estatais dependentes constituídas como sociedades anônimas.
Na demonstração da mutação do patrimônio social, as reversões de contingências relacionadas à gestão administrativa devem ser apresentadas como deduções do patrimônio social.
Certo
Errado
Sobre a Demonstração das Variações Patrimoniais (DVP) na contabilidade pública, identifique a alternativa correta:
A DVP é um relatório destinado a demonstrar o fluxo de caixa das operações financeiras realizadas durante o exercício.
Esta demonstração evidencia o impacto das transações orçamentárias e extraorçamentárias no patrimônio público.
A DVP é usada exclusivamente para comparar receitas previstas e realizadas.
Apenas as receitas de capital são registradas na Demonstração das Variações Patrimoniais.
Caso a demonstração das mutações do patrimônio líquido apresente coluna própria para demonstrar os outros resultados abrangentes, nenhuma outra demonstração deverá ser elaborada sobre esse tema.
Certo
Errado
Em 31/12/2023, uma sociedade empresária apresentava capital social de R$ 200.000,00. Em 2024, a sociedade empresária reconheceu lucro líquido de R$ 80.000,00. Do valor, 25% foram distribuídos aos sócios como dividendos.
O capital social da sociedade empresária em 31/12/2024, após a elaboração da Demonstração das Mutações do Patrimônio Líquido, foi de
R$ 140.000,00.
R$ 180.000,00.
R$ 200.000,00.
R$ 260.000,00.
R$ 280.000,00.