







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre a Demonstração de Lucros ou Prejuízos Acumulados pode-se afirmar:
I. Apresenta o saldo do início do período e o aumento de capital em espécie.
II. Apresenta as reversões de reservas e o lucro líquido do exercício.
III. Apresenta as transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo de lucros acumulados ao final do período.
IV. A demonstração de lucros ou prejuízos acumulados não deverá indicar o montante do dividendo por ação do capital social e não poderá ser incluída na demonstração das mutações do patrimônio líquido, se elaborada e publicada pela companhia.
Assinale a(s) afirmativa(s) INCORRETA(S):
I e III
II e III
III e IV
I e IV
todas as afirmativas estão incorretas
Considere os seguintes fatos contábeis:
- Aquisição de imóvel com financiamento de longo prazo
- Aumento de capital com incorporação de reservas de lucros
- Proposta de destinação de lucro a pagamento de dividendos
- Pagamento de dívidas para com fornecedores
- Quitação de empréstimo a longo prazo
- Ajuste positivo no valor de investimentos pelo método da equivalência patrimonial
- Constituição de reserva de reavaliação de ativos
- Recebimento de depósitos judiciais
Dos 8 (oito) fatos contábeis listados acima, o número daqueles que serão evidenciados na Demonstração das Mutações do Patrimônio Líquido levantada ao final do exercício é
A lei societária determina a elaboração e a publicação da demonstração de mutações do patrimônio líquido, que evidencia todas as mudanças, globais e internas, ocorridas no PL da companhia durante o exercício.
Com a finalidade de elaborar a demonstração do patrimônio líquido (DMPL) do balanço de 31/12/2003, o contador da empresa Alpha S/A coletou os seguintes dados, referentes ao exercício findo naquela data, em reais:
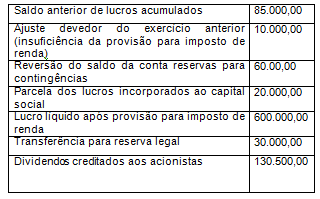
A demonstração do patrimônio líquido (DMPL) apresentou, em função dos dados coletados, ao fim do período 31/12/2003, um saldo de:
574.500,00
434.500,00
564.500,00
654.500,00
554.500,00
Ao se elaborar demonstrações contábeis, o regime de competência deverá ser obedecido. Assim, as informações vinculadas ao disponível receberão tratamento diferenciado na elaboração da demonstração da mutação do patrimônio líquido.
O aumento do Capital Social com utilização de saldos de Reservas de Lucros e Lucros/Prejuízos Acumulados é
um aumento das origens do capital circulante líquido.
considerado uma entrada de recursos no fluxo de caixa indireto.
demonstrado na Demonstração dos Lucros/Prejuízos Acumulados.
uma entrada de recurso que aumenta o total do Patrimônio Líquido.
evidenciado na Demonstração da Mutação do Patrimônio Líquido.
Na consolidação da demonstração das mutações do patrimônio líquido, o valor total do patrimônio líquido será igual 100% do patrimônio líquido da controladora mais o percentual de participação da controladora aplicado sobre o patrimônio líquido de cada controlada.
A variação do Patrimônio Líquido da companhia em 20X0, apurado na Demonstração das Mutações do Patrimônio Líquido (DMPL), correspondeu, em R$, a
R$ 10 000,00 negativos.
R$ 5 000,00 negativos.
R$ 5 000,00 positivos.
R$ 10 000,00 positivos.
R$ 15 000,00 positivos.
Em se tratando da Demonstração das Mutações do Patrimônio Líquido, é CORRETO afirmar:
É idêntica à Demonstração de Lucros ou Prejuízos Acumulados.
Contém a Demonstração de Lucros ou Prejuízos Acumulados.
É menos abrangente que a Demonstração de Lucros ou Prejuízos Acumulados.
É menos indicativa que a Demonstração de Lucros ou Prejuízos Acumulados.
A demonstração que tem como objetivo apresentar os elementos que geraram modificações, no saldo da conta de lucros ou prejuízos acumulados denomi-na-se:
Demonstração do Valor Adicionado
Demonstração do Resultado do Exercício
Demonstração das Origens e Aplicações de Recursos
Demonstração dos Lucros ou Prejuízos Acumulados
Todos os itens a seguir são identificáveis na Demonstração das Mutações do Patrimônio Líquido, EXCETO:
A variação da conta Lucros Acumulados.
O lucro operacional do exercício.
A variação da conta Capital Realizado.
O ágio na emissão de ações.
São evidenciados na Demonstração das Mutações Patrimoniais os montantes:
da retificação de erros de exercícios anteriores e dos efeitos da equivalência patrimonial.
dos efeitos da mudança de critérios contábeis e do ágio na emissão de ações.
das amortizações do ágio na emissão de ações e do valor das ações preferenciais em tesouraria.
de ganhos com investimentos em controladas e das reservas para retenção de lucro para expansão.
das subvenções para investimentos em regiões em desenvolvimento e do lucro líquido por ação.
Assinale a opção que contempla apenas rubricas contábeis apresentadas na Demonstração das Mutações do Patrimônio Líquido.
Reserva Legal, Reserva de Lucros Acumulados e Provisão para Contingências.
Provisão de Dividendos a Pagar, Dividendos a Receber e Reserva Estatutária.
Ajuste de Exercícios Anteriores, Reserva de Incentivos Fiscais e Reserva Legal.
Reserva de Reavaliação, Reserva de Capital e Provisão para Perda Permanente
Reserva de Doações e Subvenções, Capital Social e Provisão para Devedores Duvidosos



