Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com base nas informações a seguir, elabore a Demonstração da Mutação do Patrimônio Líquido (DMPL), e, em seguida, assinale a opção CORRETA.
Patrimônio Líquido 31.12.2011
Capital Social R$230.000,00
Reservas de Lucro R$65.000,00
Reserva Legal R$10.000,00
Reservas de Lucros para Expansão R$30.000,00
Reservas para Contingências R$25.000,00
Total do Patrimônio Líquido R$295.000,00
Informações adicionais:
O valor destinado para dividendos é de:
R$41.500,00.
R$45.000,00.
R$66.500,00.
R$91.500,00.
A Demonstração das Mutações no Patrimônio Líquido será obrigatória apenas para as empresas estatais dependentes e para os entes que as incorporarem no processo de consolidação das contas. A entidade deve apresentar a demonstração das mutações no patrimônio líquido – DMPL, que objetiva demonstrar:
I – o déficit ou superávit patrimonial do período;
II – cada mutação no patrimônio líquido reconhecida diretamente no mesmo;
III – as contribuições dos proprietários e distribuições recebidas por eles como proprietários.
Quais afirmativas acima estão corretas?
apenas I e II
apenas I e III
apenas II e III
todas as afirmativas acima
Uma sociedade empresária, cujo Patrimônio Líquido no início do período somava R$100.000,00, apresentou, no ano de 2011, as seguintes mutações em seu Patrimônio Líquido:
Lucro Líquido do Período R$20.000,00
Destinação do lucro para reservas R$15.000,00
Destinação do lucro para dividendos obrigatórios R$5.000,00
Aquisição de ações da própria companhia R$2.000,00
Integralização de Capital em dinheiro R$9.000,00
Incorporação de Reservas ao Capital R$4.000,00
Em 31.12.2011, o saldo do Patrimônio Líquido será
R$108.000,00.
R$118.000,00.
R$122.000,00.
R$124.000,00.
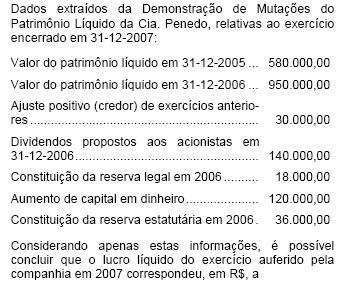
Foram extraídas as seguintes informações da Demonstração das Mutações do Patrimônio Líquido da Cia. Delta relativa ao exercício encerrado em 31/12/2009, em R$:

Considerando-se apenas essas informações e sabendo-se que a contrapartida credora da realização da reserva de reavaliação foi a conta Lucros ou Prejuízos Acumulados, o patrimônio líquido da entidade em 31/12/2009, relativamente ao existente em 31/12/2008, aumentou, em R$,
117.700,00.
57.100,00.
695.100,00.
802.600,00.
638.000,00.
Segundo a Legislação Societária atualizada até 2010, na Demonstração de Mutações do Patrimônio Líquido, os ajustes de exercícios anteriores NÃO devem afetar
o patrimônio líquido anterior
o resultado abrangente total
o resultado normal do presente exercício
os ajustes de avaliação patrimonial
as reservas de lucros
Com relação à Demonstração das Mutações do Patrimônio Líquido (DMPL) pode-se afirmar que
esta demonstração é de apresentação obrigatória de acordo com as normas emanadas pela Lei das Sociedades por Ações.
nela são evidenciadas todas as alterações ocorridas no Patrimônio Líquido da entidade e o Resultado Abrangente total do período, segregando-se o montante total atribuível aos controladores e o montante correspondente à participação de não controladores.
a DMPL deve evidenciar somente as alterações ocorridas no Patrimônio Líquido relativas à parte do acionista controlador.
as empresas de capital aberto estão desobrigadas de apresentar a DMPL se divulgarem em notas explicativas a apuração do Resultado Abrangente.
as pequenas e médias empresas estão totalmente desobrigadas da apresentação desta demonstração, sendo a mesma, substituída integralmente pela Demonstração de Lucros/Prejuízos Acumulados.
Com base na estrutura da demonstração das variações patrimoniais, assinale a alternativa que corresponde à correta classificação do fato indicado.
Baixa de dívida ativa inscrita constitui mutação patrimonial passiva.
Desincorporação de bens por doação é variação passiva independente da execução orçamentária.
Construção de imóvel é uma receita de capital.
Prescrição de dívida passiva é classificada como variação ativa resultante da execução orçamentária.
Concessão de empréstimo constitui mutação patrimonial da receita.
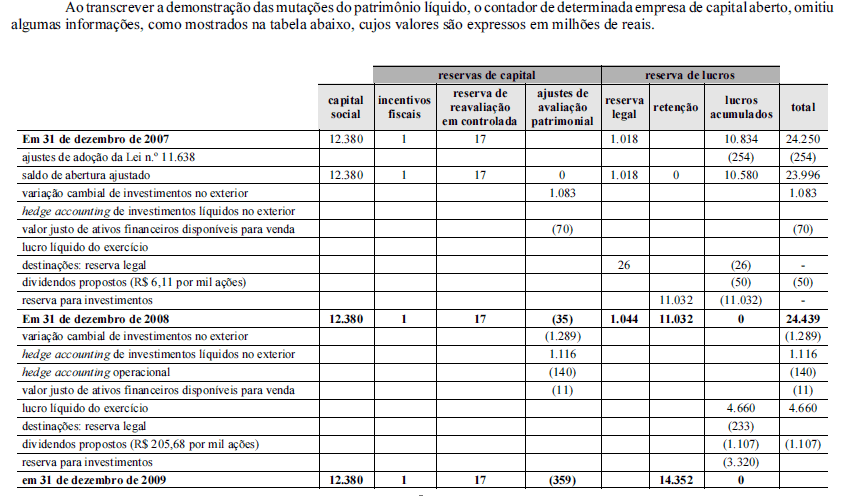
O valor do saldo da conta reserva legal em 31/12/2009 é de
1.018 milhões de reais.
1.044 milhões de reais.
1.070 milhões de reais.
1.118 milhões de reais.
1.277 milhões de reais.
Os demonstrativos adotados internacionalmente pelas empresas e que, a partir da Lei nº. 11638/07 representam também os demonstrativos contábeis obrigatórios para as empresas brasileiras, além do Balanço Patrimonial, Demonstração do Resultado do Exercício e a Demonstração das Mutações do Patrimônio Líquido, são:
Demonstração dos Lucros Acumulados e Demonstração das Origens e Aplicações de Recursos.
Demonstração dos Fluxos de Caixa e Demonstração do Valor Adicionado.
Demonstração das Origens e Aplicações de Recursos e Demonstração do Valor Adicionado.
Demonstração das Reservas de Lucros e Demonstração do Fluxo de Caixa.
Notas Explicativas e Demonstração de Lucros e Prejuízos.
Atualmente, a demonstração do resultado abrangente (DRA) apresenta o resultado do exercício acrescido de ganhos ou perdas, que eram reconhecidos direta e temporariamente na demonstração das mutações do patrimônio líquido (DMPL); dessa forma, a DRA é evidenciada tanto separadamente como dentro da DMPL.
Para efeito de publicação da demonstração de lucros ou prejuízos acumulados, serão desconsiderados os ajustes de exercícios anteriores decorrentes de efeitos da mudança de critério contábil, ou da retificação de erro imputável a determinado exercício anterior, e que não possam ser atribuídos a fatos subsequentes.
Na demonstração de lucros ou prejuízos acumulados, será apresentado o montante do dividendo por ação do capital social e esta poderá ser incluída na demonstração das mutações do patrimônio líquido, se elaborada e publicada pela companhia.
Dados sobre o patrimônio líquido da sociedade anônima de capital aberto, no balanço de 31/12/2007.
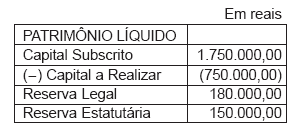
Admita as seguintes situações ocorridas no decorrer de 2008:
- integralização do capital pelos acionistas;
- incorporação das reservas estatutárias ao capital;
- lucro do exercício de 2009 - 500.000,00;
- reserva legal constituída - 25.000,00;
- retenção de lucros para investimento - 75.000,00;
- dividendos propostos - 400.000,00.
Elaborada a DMPL, o total da coluna Capital Realizado Atualizado, em reais, é
Entre as Demonstrações Contábeis obrigatórias até a Lei n.º 10.303/2001, a que demonstra, claramente, a destinação dos lucros acumulados em seus valores é a Demonstração
do Balanço Patrimonial.
do Resultado do Exercício.
das Mutações do Patrimônio Líquido.
do Fluxo de Caixa pelo Método Indireto.
do Fluxo de Caixa pelo Método Direto.
Fazem parte da distribuição do valor adicionado da empresa aos detentores do capital próprio tanto a distribuição direta do resultado, representada pelos dividendos e juros sobre o capital próprio, como a distribuição indireta, sob a forma de retenção dos lucros, inclusive a título de reservas de lucros.
O valor adicionado líquido produzido pela empresa é igual a R$ 8.370.
O saldo da conta lucros ou prejuízos acumulados, no início do período em análise, corresponde a R$ 8.315,00, credor.
Dentre os itens abaixo, qual afeta o patrimônio da entidade, na Demonstração das Mutações do Patrimônio Líquido?
Aumento de capital com utilização de lucros e reservas.
Compensação de prejuízos com reservas.
Apropriações do lucro líquido do exercício para a formação de reservas.
Reversões de reservas para a conta de lucros acumulados.
Produto da alienação de partes beneficiárias e bônus de subscrição.