







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre o conceito de Demonstrações das Mutações no Patrimônio Líquido (DMPL), assinale a alternativa correta.
São facultativas para as empresas estatais dependentes e obrigatórias apenas para os entes que as incorporarem no processo de consolidação das contas.
São obrigatórias para as empresas estatais dependentes e facultativas para os entes que as incorporarem no processo de consolidação das contas.
São obrigatórias para as empresas estatais que não sejam dependentes e para os entes que as incorporarem no processo de consolidação das contas.
São facultativas apenas para as empresas estatais dependentes e para os entes que as incorporarem no processo de consolidação das contas.
São obrigatórias apenas para as empresas estatais dependentes e para os entes que as incorporarem no processo de consolidação das contas.
Em relação à Demonstração das Mutações do Patrimônio Líquido – DMPL, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. A Demonstração das Mutações do Patrimônio Líquido – DMPL é uma demonstração de apresentação obrigatória pela Lei das Sociedades por Ações.
II. A Demonstração das Mutações do Patrimônio Líquido – DMPL poderá substituir a Demonstração de Lucros e Prejuízos Acumulados – DLPA, pois as informações apresentadas na DLPA fazem parte da DMPL.
III. A Demonstração das Mutações do Patrimônio Líquido – DMPL evidencia quais contas sofreram alterações e os respectivos montantes, que deram origem às transformações ocorridas no Patrimônio Líquido.
IV. A Demonstração das Mutações do Patrimônio Líquido – DMPL deve evidenciar apenas as alterações ocorridas no Patrimônio Líquido relativas à parte dos acionistas não controladores.
A sequência CORRETA é:
F, V, F, V.
F, V, V, F.
V, F, F, V.
V, F, V, F.
A elaboração da Demonstração das Mutações do Patrimônio Líquido (DMPL) é facultativa e, de acordo com o artigo 186, parágrafo 2º, da Lei das S/A, a Demonstração de Lucros ou Prejuízos Acumulados (DLPA) poderá ser incluída nesta demonstração. A DMPL é uma demonstração mais completa e abrangente, já que evidencia a movimentação de todas as contas do patrimônio líquido durante o exercício social, inclusive a formação e utilização das reservas não derivadas do lucro. As contas que formam o Patrimônio Líquido podem sofrer variações por inúmeros motivos. Utilize (A) para as variações que afetam o Patrimônio Total e (N) para as que não afetam:
( ) Acréscimo pelo lucro ou redução pelo prejuízo líquido do exercício.
( ) Apropriações do lucro líquido do exercício reduzindo a conta Lucros Acumulados para formação de reservas, como Reserva Legal, Reserva de Lucros a Realizar, Reserva para Contingência e outras.
( ) Reversões de reservas patrimoniais para a conta de Lucros ou Prejuízos acumulados.
( ) Acréscimo ou redução por ajuste de exercícios anteriores.
O item que traz a sequência CORRETA é:
Considere os dados extraídos da Demonstração das Mutações do Patrimônio Líquido de uma empresa, referentes ao exercício de 2013.
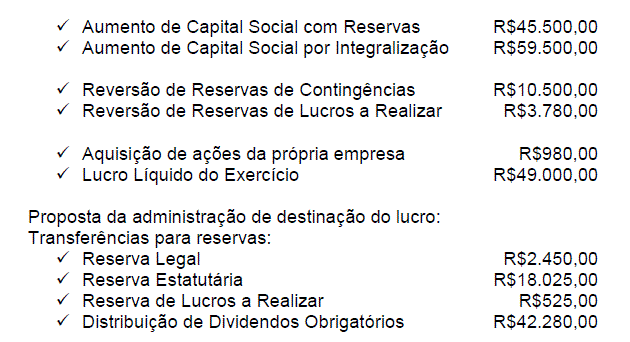
A variação total do Patrimônio Líquido é de:
R$53.760,00 negativa.
R$53.760,00 positiva.
R$65.240,00 negativa.
R$65.240,00 positiva.
De acordo com a Lei das Sociedades por Ações, a Demonstração de Lucros ou Prejuízos Acumulados deve ser incluída
na Demonstração do Resultado do Exercício.
no Balanço Patrimonial.
na Demonstração de Origens e Aplicações de Recursos.
na Demonstração dos Resultados Abrangentes.
na Demonstração das Mutações do Patrimônio Líquido.
Segundo a Lei n.º 6.404/76 e suas alterações, a cada exercício social, a diretoria da companhia deverá elaborar demonstrações financeiras, capazes de evidenciar a situação patrimonial e as mutações ocorridas na riqueza da companhia. Considerando o que determina a referida Lei e suas alterações, assinale a alternativa correta quanto às demonstrações financeiras exigidas:
Para evidenciar as mutações ocorridas no patrimônio líquido, a companhia deverá elaborar a demonstração dos lucros ou prejuízos acumulados e a demonstração das mutações do patrimônio líquido.
Para evidenciar o resultado do período, a companhia deverá elaborar a demonstração do resultado do exercício e a demonstração do resultado abrangente.
As companhias abertas deverão elaborar no conjunto de suas demonstrações financeiras a demonstração do valor adicionado.
As companhias fechadas são obrigadas a elaborar o balanço patrimonial, a demonstração dos lucros ou prejuízos acumulados, a demonstração do resultado do exercício e a demonstração dos fluxos de caixa.
As companhias deverão publicar suas demonstrações financeiras a cada período e para o balanço patrimonial e a demonstração do resultado devem publicar também os valores correspondentes das demonstrações do exercício anterior.
Analise as assertivas e assinale a alternativa que aponta as corretas. A DMPL deve apresentar
I. o resultado abrangente do período, apresentando separadamente o montante total atribuível aos proprietários da entidade controladora e o montante correspondente à participação de não controladores.
II. o efeito cumulativo de mudança de prática contábil e a correção de erros constantes de pronunciamentos específicos.
III. os fluxos de caixa decorrentes das atividades operacionais.
IV. o efeito decorrente das atividades com emissão de ações ou instrumentos patrimoniais.
V. o resultado das operações descontinuadas.
Apenas I e II.
Apenas II e IV.
Apenas III e V.
Apenas IV e V.
Apenas I e III.
Na Demonstração das Mutações do Patrimônio Líquido (DMPL), tem-se a evidenciação do(a):
efeito da equivalência patrimonial;
lucro não realizado no período;
aumento das provisões de contingência;
lucro líquido por ação;
subvenção para investimento em regiões em desenvolvimento.
Na Demonstração das Mutações do Patrimônio Líquido, o valor correspondente ao dividendo mínimo obrigatório evidenciado foi de:
R$ 5.280
R$ 5.016
R$ 3.749
R$ 3.432
R$ 3.168
Assinale a alternativa que NÃO apresenta item a ser discriminado na demonstração das mutações do patrimônio líquido.
Reservas de capital e reservas de reavaliação.
Ações em tesouraria e total do patrimônio líquido.
Descrição das mutações e capital realizado atualizado.
Aplicações temporárias e lucros ou prejuízos acumulados.
O valor do saldo final da conta Capital Social está correto, pois não houve aumentos no período.
O valor do saldo final da conta Reserva de Capital está correto, pois a transferência de valores no período não depende do lucro ou prejuízo apresentado.
O Contador deveria ter transferido o valor da Conta Reservas de Capital para cobertura do prejuízo apresentado.
O saldo final da conta LPA está correto, pois de acordo com as normas da CVM esta conta deve ter valor nulo.
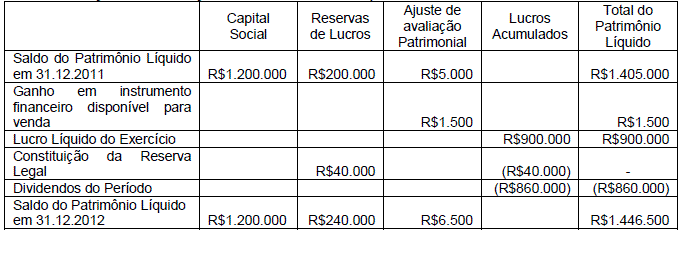
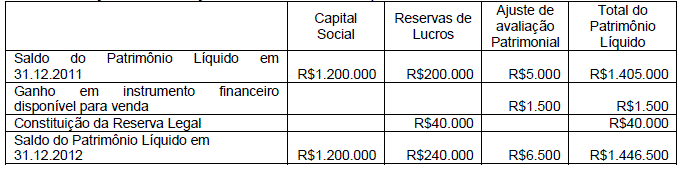
Uma sociedade apresentou os seguintes dados extraídos do Balanço Patrimonial, apresentado no conjunto de suas demonstrações contábeis do ano de 2012, e da movimentação contábil do Patrimônio Líquido no período, expressos em milhares de reais:
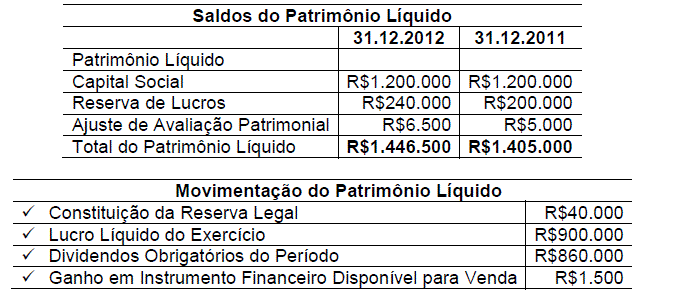
Demonstração da Mutação do Patrimônio Líquido
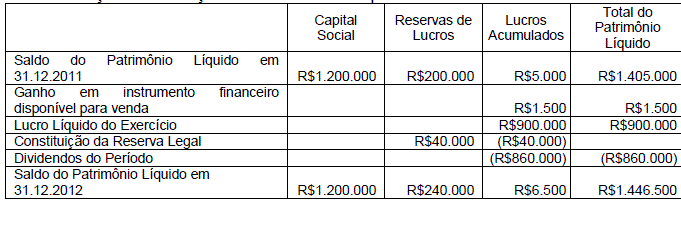
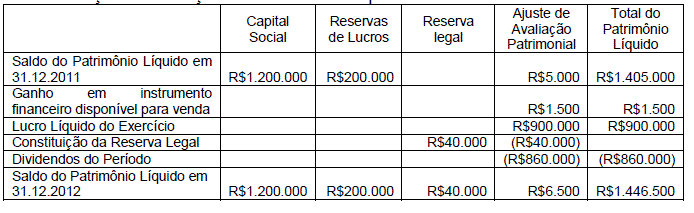
As demonstrações contábeis, de modo abrangente, são relatórios de ordem patrimonial e de resultado, elaboradas e auditadas, com sua publicação obrigatória para as empresas de capital aberto e outras tipificadas em lei. Em se tratando da Demonstração das Mutações do Patrimônio Líquido (DMPL), é correto afirmar que:
A empresa, ao publicar a DMPL, está desobrigada de publicar a Demonstração do Resultado do Exercício (DRE).
A empresa, ao publicar a DMPL, está desobrigada de publicar o Balanço Patrimonial (BP).
A empresa, ao publicar a DMPL, está desobrigada de publicar a Demonstração de Lucros ou Prejuízos Acumulado (DLPA).
A empresa, ao publicar a DMPL, está desobrigada de publicar a Demonstração dos Fluxos de Caixa (DFC).
A empresa, ao publicar a DMPL, está desobrigada de publicar a Demonstração do Valor Adicionado (DVA).
São itens evidenciados na Demonstração das Mutações do Patrimônio Líquido, mas que NÃO alteram o total do Patrimônio Líquido:
Lucro Líquido do Exercício e constituição da Reserva Legal.
Reversão da Reserva para Contingência e constituição da Reserva de Lucros a Realizar.
Distribuição de dividendos e aumento de capital social com capitalização de reservas.
Aquisição de ações de emissão da própria empresa e constituição da Reserva de Incentivos Fiscais.
Aumento de capital social com integralização em dinheiro e absorção de prejuízos com Reservas de Lucros.
A variação dos saldos inicial e final do Patrimônio Líquido evidenciado na demonstração das mutações do patrimônio líquido do exercício findo é
$240.000.
$250.000.
$260.000.
$262.500.
$265.000.
A demonstração de mutações do patrimônio líquido, cujo objetivo é demonstrar integralmente a variação, positiva ou negativa, dos recursos disponíveis para a entidade, evidencia os fatos que afetaram o capital próprio em determinado período de tempo.
Ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, demonstrações financeiras, entre as quais encontra-se a demonstração dos lucros ou prejuízos acumulados, a qual poderá ser substituída pela demonstração
do resultado do exercício
do valor adicionado.
dos fluxos de caixa.
das origens e aplicações de recursos.
das mutações do patrimônio líquido.



