







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As informações a seguir podem ser obtidas por meio da Demonstração das Mutações do Patrimônio Líquido à exceção de uma. Assinale-a.
Distribuição de dividendos.
Distribuição de juros sobre capital próprio.
Distribuição de juros sobre capital próprio.
Gastos com a emissão de ações em um processo de abertura de capital.
Reconhecimento a valor justo de um ativo mantido até o vencimento.
De acordo com a Comissão de Valores Mobiliários, a Demonstração dos Lucros ou Prejuízos Acumulados pode ser substituída pela:
Demonstração das Mutações do Resultado Líquido.
Demonstração das Mutações do Ativo Líquido.
Demonstração do Resultado do Exercício.
Demonstração das Mutações do Patrimônio Líquido.
Demonstração do Fluxo de Caixa.
A busca de alternativas que reduzam os custos e otimizem a efetividade e a eficiência, (preceito instituído pela Carta Constitucional de 1988 em seu art. 74, inciso II) dos serviços prestados à sociedade, pelos órgãos públicos, tem sido o grande desafio dos estudiosos e administradores da área pública no Brasil, pois, em realidade, a preocupação até então se restringia, fundamentalmente, a procedimentos mais voltados ao atendimento das prerrogativas legais vigentes no país, não se analisando os aspectos concernentes à gestão de custos e consequentes resultados, fenômenos esses que já são demasiadamente conhecidos no setor privado. Como resposta a esse desafio, a NBCT 16.6 criou um novo demonstrativo, que evidencia eficiência na gestão dos recursos no serviço público. Marque a alternativa onde está expresso esse demonstrativo:
Demonstração das Variações Patrimoniais.
Demonstração dos Fluxos de Caixa.
Demonstração do Resultado Econômico.
Demonstração das Mutações no Patrimônio Líquido.
A entidade deve apresentar a Demonstração da Mutação do Patrimônio Líquido, que objetiva
demonstrar déficit ou superávit do período, assim como as contribuições dos proprietários e distribuições recebidas por eles como proprietários.
apurar o resultado obtido através da confrontação entre receita e despesa no mesmo período.
fornecer aos usuários das demonstrações financeiras da empresa os dados básicos e essenciais à análise da formação do resultado do exercício.
demonstrar um resumo ordenado das receitas e despesas de um determinado período.
apresentar as receitas, despesas, ganhos, custos e perdas, independente de seu recebimento ou pagamento.
A Demonstração das Mutações do Patrimônio Líquido deverá evidenciar:
alterações nas Reservas de Capital entre dois exercícios simultâneos.
futuros aportes de recursos oriundos da impossibilidade de devolução desses.
variações econômicas resultantes do endividamento de empresas dependentes.
aumentos ou diminuições patrimoniais não previstos na Lei de Diretrizes Orçamentárias – LDO.
ajustes decorrentes de lançamentos não registrados no período de competência.
É necessário conhecer as variações anuais das provisões matemáticas e dos fundos previdenciais para se apurar o montante de acréscimos/decréscimos do ativo líquido na demonstração das mutações do ativo líquido (DMAL).
Certo
Errado
Uma Sociedade Empresária apresentava, em 31.12.2014, os seguintes saldos nas contas do Patrimônio Líquido:
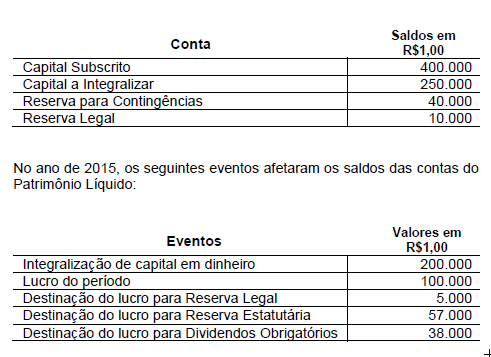
Considerando-se os dados apresentados, assinale a opção CORRETA que apresenta a Demonstração das Mutações do Patrimônio Líquido compatível com os eventos ocorridos entre 1º.1.2015 e 31.12.2015.
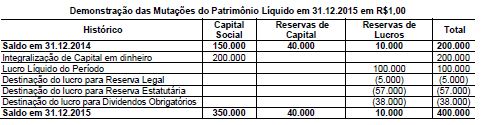
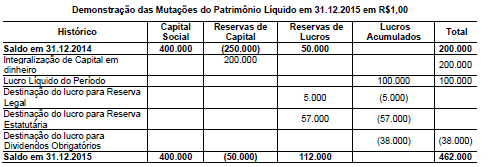
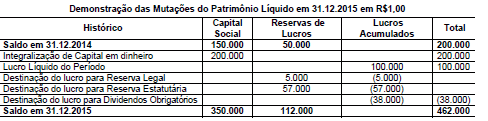
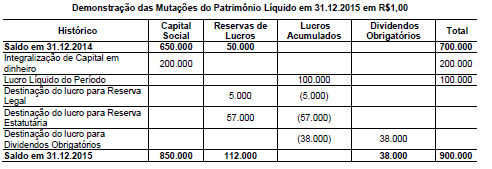
As mutações do patrimônio líquido ocorrem por meio da movimentação de diversas contas, que geram acréscimos ou reduções no patrimônio liquido.
São exemplos de acréscimos no patrimônio líquido, EXCETO:
Alienação de partes beneficiárias.
Dividendos pagos ou creditados.
Integralização de capital.
Lucro líquido do exercício.
Em relação às Demonstrações Contábeis, segundo as Normas Brasileiras de Contabilidade, é correto afirmar que:
A Demonstração do Resultado do Exercício evidencia a movimentação financeira de caixa ocorrida no período.
A Demonstração das Mutações do Patrimônio Líquido tem a finalidade de evidenciar as mutações sofridas pelas contas do patrimônio, como o pagamento de dividendos.
A Demonstração de Lucros e Prejuízos Acumulados serve para demonstrar a movimentação econômico-financeira de caixa da empresa.
O Balanço Patrimonial evidencia as receitas e despesas incorridas pela empresa no exercício.
A Demonstração de Origens e Aplicações de Recursos evidencia a riqueza gerada pela empresa em determinado período.
Acerca dos efeitos das mutações do patrimônio líquido, assinale a alternativa CORRETA:
Resultados abrangentes não têm efeito sobre o patrimônio líquido da entidade à qual se referem.
A aquisição de ações da própria companhia, para que sejam mantidas em tesouraria, implica aumento do patrimônio líquido.
Gastos com emissão de ações não constituem despesas, devendo figurar na demonstração das mutações do patrimônio líquido.
A demonstração das mutações do patrimônio líquido pode ser feita tanto pelo método direto quanto pelo método indireto.
A mutação que ocorre no patrimônio líquido durante um período que resulta de transações e outros eventos que não derivados de transações com os sócios na sua qualidade de proprietários é denominada
valor adicionado.
ajuste patrimonial.
resultado abrangente.
fluxo de caixa.
Uma empresa apurou no ano de 2013 um lucro líquido de R$ 5.000.000,00, cuja destinação foi a seguinte:
− Constituição de Reserva Legal de acordo com a Lei no 6.404/1976 e alterações posteriores.
− Constituição de Reserva de Incentivos Fiscais no valor de R$ 200.000,00.
− O estatuto social estabelece o valor dos dividendos obrigatórios em 20% do lucro líquido do período.
Durante o ano de 2013, ocorreu um aumento do Capital Social no valor total de R$ 1.600.000,00, sendo R$ 800.000,00 com incorporação de Reservas de Lucros e o restante integralizado em dinheiro com a emissão de novas ações.
A variação positiva no valor total do Patrimônio Líquido da empresa, evidenciada na Demonstração das Mutações do Patrimônio Líquido (DMPL) referente ao ano de 2013 foi, em reais,
A demonstração de lucros ou prejuízos acumulados deverá indicar o montante do dividendo por ação do capital social e poderá ser incluída em qual demonstração?
Demonstração das Mutações do Patrimônio Líquido.
Demonstração Consolidada.
Demonstração dos Fluxos de Caixa e do Valor Adicionado.
Demonstração das Origens e Aplicações de Recursos.
Demonstração do Resultado do Exercício.
“É uma demonstração que se faz necessária tendo em vista que, no Brasil, diversas interferências legais e fiscais obrigam a contabilidade a proceder registros de transferências de valores do grupo de reservas, bem como a evidenciar outras movimentações específicas do capital social, como aumentos de capital, ágio na subscrição de capital e recompra de ações.” De acordo com PADOVEZE, essa definição refere-se à:
Demonstração do Valor Adicionado.
Demonstração do Fluxo de Caixa.
Demonstração das Mutações do Patrimônio Líquido.
Demonstração do Resultado do Exercício.
Assinale a alternativa correta. Referente às demonstrações contábeis complete:
A ______________________________, apresenta o resultado da entidade para um período contábil, os itens de receita e despesa reconhecidos diretamente no patrimônio líquido no período, os efeitos das mudanças de práticas contábeis e correção de erros reconhecidos no período, os valores investidos pelos proprietários e os dividendos e outras distribuições para os proprietários durante o período.
Demonstração de Valor Adicionado (DVA)
Demonstração de Mutação do Patrimônio Líquido (DMPL)
Demonstração de Lucros ou Prejuízos Acumulados (DLPA)
Demonstração do Fluxo de Caixa (DFC)
Nos termos do Pronunciamento Técnico CPC26 (R1), aprovado pela Deliberação CVM n° 676/2011, o montante de dividendos reconhecidos como distribuição aos proprietários durante o período, e o respectivo montante dos dividendos por ação devem ser apresentados pela entidade na demonstração
do resultado abrangente do período ou na demonstração do resultado do período
do lucro ou prejuízo acumulado e nas notas explicativas
do lucro ou prejuízo acumulado ou na demonstração do resultado abrangente do período
das mutações do patrimônio líquido ou nas notas explicativas
das mutações do patrimônio líquido e na demonstração do lucro ou prejuízo acumulado
Com relação aos demonstrativos contábeis, analise as sentenças seguintes:
I. A Demonstração dos Fluxos de Caixa mostra as origens e aplicações de caixa, que serve de base para avaliação da situação financeira da empresa e sua capacidade de pagamento das obrigações.
II. O Balanço Patrimonial tem como objetivo mostrar a posição econômica de determinada empresa referente a um período ou exercício social. O Balanço é comporto por quatro elementos básicos: Ativo, Passivo, Patrimônio Líquido e Receita Bruta.
III. A Demonstração das Mutações do Patrimônio Líquido informa a Movimentação ocorrida nas contas do Patrimônio Líquido a partir do saldo final de cada conta do exercício anterior até chegar ao saldo final do exercício em análise, isto é, aumento ou diminuição do Patrimônio Líquido.
IV. A Demonstração do Valor Adicionado tem como objetivo principal informar o valor da riqueza criada pela empresa e a forma de sua distribuição.
Assinale a alternativa que contém as sentenças corretas:
Apenas I, III e IV estão corretas.
Apenas I e III estão corretas.
Apenas I, II e IV estão corretas.
Apenas II e III estão corretas.
O Pronunciamento Técnico CPC 26(R1), apresenta a demonstrações contábeis, aprovada pelo CVM nº 676/11. É a Demonstração apresentada de forma dedutiva definindo o lucro ou prejuízo – Demonstração que evidencia a mutação do patrimônio Líquido em termos globais – Demonstração que visa mostrar como ocorrem as movimentações de disponibilidades – Demonstração que tem por objetivo informar o valor da riqueza criada pela empresa e a forma de sua distribuição - Respectivamente as definições são de quais demonstrações:
DRE, DMPL, DFC e DVA.
DMPL, DFC, DRE e DVA.
DRE, DMPL, DVA e DFC.
DFC, DVA, DRE e DMPL.
DMPL, DFC, DVA e DRE.



