







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A elaboração da Demonstração das Mutações do Patrimônio Líquido (DMPL) é facultativa e, de acordo com o artigo 186, parágrafo 2º, da Lei das S/A, a Demonstração de Lucros ou Prejuízos Acumulados (DLPA) poderá ser incluída nesta demonstração. A DMPL uma demonstração mais completa e abrangente, já que evidencia a movimentação de todas as contas do Patrimônio Líquido durante o exercício social, inclusive a formação e utilização das reservas não derivadas do lucro. As contas que formam o Patrimônio Líquido podem sofrer variações por inúmeros motivos. São itens que afetam o patrimônio total:
Acréscimo por doações e subvenções para investimentos recebidos.
Acréscimo pelo valor da alienação de partes beneficiárias e bônus de subscrição.
Redução por ações próprias adquiridas ou acréscimo por sua venda.
Aumento de capital com utilização de lucros e reservas.
A Lei 6.404/76, estabelece um conjunto de demonstrações contábeis/financeiras a serem elaboradas ao final de cada exercício social. Considerando a mencionada legislação, analise os itens abaixo e verifique quais são obrigatórios para companhias abertas:
I. balanço patrimonial;
II. demonstração dos lucros ou prejuízos acumulados;
III. demonstração do resultado do exercício;
IV. demonstração do resultado abrangente do período;
V. demonstração das mutações do patrimônio líquido;
VI. demonstração dos fluxos de caixa;
VII.demonstração do valor adicionado.
Assinale a alternativa correta:
Itens I, II, III, IV, VI, VII apenas
Itens I, II, III, VI, VII apenas
Itens I, II, III, IV, V, VI, VII
Itens I, II, III, IV, V, VI apenas
No caso de companhias de capital aberto, a demonstração do resultado do exercício deverá indicar o montante do dividendo por ação do capital social.
O artigo nº 176 da Lei 6.404/76 determina as demonstrações financeiras que deverão ser elaboradas, com base na escrituração mercantil da companhia, ao final de cada exercício social. Em relação a este tema, analise as afirmativas abaixo e assinale a alternativa correta.
I. A destinação dos lucros será registrada segundo a proposta dos órgãos da administração da companhia, aprovada em assembleia geral.
II. A demonstração dos lucros, ou prejuízos acumulados, compõe o conjunto das demonstrações obrigatórias.
III. A demonstração do valor adicionado é obrigatória a toda sociedade anônima.
Apenas as afirmativas I e II estão corretas
Apenas as afirmativas II e III estão corretas
Apenas as afirmativas I e III estão corretas
Apenas a afirmativa II está correta
A demonstração de lucros ou prejuízos acumulados pode ser substituída pela demonstração das mutações do patrimônio líquido.
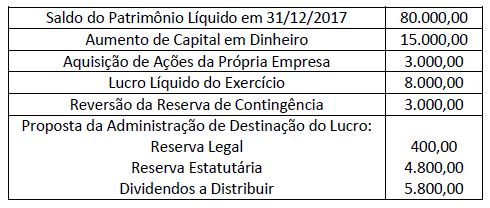
R$ 6.200,00
R$ 14.200,00
R$ 22.200,00
R$ 28.000,00
As Demonstrações Contábeis buscam o atendimento das necessidades informacionais de usuários externos que não se encontram em condições de requerer relatórios especificamente planejados para atender às suas necessidades peculiares. Marque o item onde NÃO se apresenta uma Demonstração Contábil aceita no ordenamento contábil brasileiro:
Balanço Patrimonial.
Demonstração dos Fluxos de Caixa.
Notas Explicativas, incluindo a descrição das práticas contábeis.
Demonstração das Mutações de Resultados.
São obrigatórias para todas as sociedades anônimas as seguintes demonstrações contábeis:
Demonstração dos Lucros ou Prejuízos Acumulados e Balanço Patrimonial.
Demonstração dos Fluxos de Caixa e Demonstração do Valor Adicionado.
Demonstração das Mutações do Patrimônio Líquido e Balanço Patrimonial.
Demonstração dos Fluxos de Caixa e Demonstração do Resultado do Exercício.
Demonstração do Resultado Econômico e Balanço Patrimonial.
Ao final do exercício de 2015, uma companhia apresentou os seguintes saldos em relação à composição do seu patrimônio líquido na DMPL:
Capital Social | R$ 220.000,00 |
Reserva de capital | R$ 70.000,00 |
Reserva legal | R$ 25.000,00 |
Reserva para Investimentos | R$ 3.000,00 |
Reserva de retenção de lucros | R$ 219.500,00 |
Proposta de distribuição de dividendos adicional | R$ 35.500,00 |
Lucros acumulados | - |
Outros resultados abrangentes | R$ 17.000,00 |
Em relação ao exercício de 2016, foram obtidas as seguintes informações:
Aumento do capital com emissão de novas ações_____R$ 1.150,00
Aumento de capital com reservas__________________R$ 40.000,00
Lucro Líquido apurado___________________________R$ 119.600,00
Destinação:
Reserva legal __________________________________R$ 5.980,00
Juros sobre capital próprio ________________________R$ 33.500,00
Dividendos propostos ____________________________R$ 28.200,00
Retenção de lucros______________________________R$ 51.920,00
Considerando que o saldo de dividendos propostos no início do exercício de 2015 foi pago, o patrimônio líquido da entidade ao final de 2016 representa
R$ 750.750,00
R$ 715.250,00
R$ 681.750,00
R$ 641.750,00
R$ 261.150,00
O pleno entendimento da situação contábil e financeira de qualquer empresa passa pela análise acurada de determinados documentos que contêm as informações necessárias à formulação de indicadores que subsidiem as decisões gerenciais a serem adotadas. Esses documentos são as demonstrações contábeis, ou seja, as que trazem em si as mais diversas informações econômico-financeiras. Assinale V para as afirmativas verdadeiras e F para as falsas.
( ) Balancete/balanço patrimonial. É a demonstração contábil do tipo balancete, conforme a legislação vigente, reflete a posição financeira em determinado momento e precisa ser elaborada e publicada periodicamente, normalmente no fim do ano ou de um período prefixado.
( ) Demonstração do resultado do semestre/exercício. As instituições precisam informar as alterações de caixa nos período considerados, classificando cada fluxo de caixa de acordo com sua proveniência, em atividades operacionais, investimentos e financiamentos.
( ) Demonstração de fluxos de caixa. É um documento que tem por finalidade a publicação e apresentação das receitas e despesas das instituições financeiras no atual semestre e no anterior, produzindo assim um resultado de lucro ou prejuízo, tal qual ocorre com as demonstrações de resultado de exercícios das sociedades anônimas.
( ) Demonstração das mutações do patrimônio líquido. Nesse documento, são apresentadas as variações positivas e negativas sofridas por contas, como as reservas de capital, os lucros a realizar, os lucros/prejuízos acumulados e as ações em tesouraria, por exemplo.
A alternativa que apresenta a sequência CORRETA é
F, V, V, F.
V, F, V, F.
V, F, F, V.
F, V, V, V.
V, V, F, F.
Sobre as demonstrações contábeis obrigatórias, segundo a Lei das S/A e as Normas Brasileiras de Contabilidade em vigor, é correto afirmar que
as contas do Passivo no Balanço Patrimonial são apresentadas em ordem crescente de exigibilidade.
as contas relativas a receitas e despesas antecipadas devem integrar a Demonstração do Resultado do Exercício.
a Demonstração dos Fluxos de Caixa visa evidenciar a variação do Capital Circulante Líquido da entidade entre dois exercícios subsequentes.
a Demonstração do Valor Adicionado tem como objetivo evidenciar a parcela do lucro líquido total auferido no exercício encerrado, que ficou retido na sociedade sob a forma de reservas de lucros.
a Demonstração das Mutações Patrimoniais deve evidenciar os efeitos dos outros resultados abrangentes da sociedade na variação do Patrimônio Líquido entre dois exercícios subsequentes.
Considere as seguintes informações sobre a Cia. Verde & Azul correspondentes ao ano de 2017:
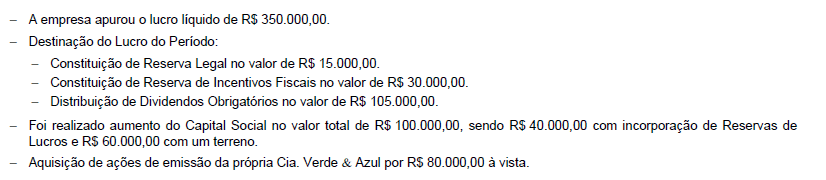
Após o reconhecimento destas operações, a Demonstração das Mutações do Patrimônio Líquido (DMPL) de 2017 evidenciou um aumento no Patrimônio Líquido da Cia. Verde & Azul no valor total de, em reais,
A Demonstração das Mutações no Patrimônio Líquido (DMPL) demonstrará a evolução do patrimônio líquido da entidade. Em relação aos aspectos relativos à Demonstração das Mutações no Patrimônio Líquido, avalie se são verdadeiras (V) ou falsas (F) as afirmativas.
I Dentre os itens demonstrados na DMPL podem-se citar os ajustes de exercícios anteriores.
II A DMPL complementa o Anexo de Metas Fiscais (AMF), integrante do Projeto de Lei de Diretrizes Orçamentárias (LDO).
III A DMPL é obrigatória para as empresas estatais dependentes, desde que constituídas sob a forma de sociedades anônimas, e facultativa para os demais órgãos e entidades dos entes da Federação.
As afirmativas I, II e III são, respectivamente:
V, V e V.
F, V e V.
V, V e F.
V, F e F.
F, V e F.
A demonstração contábil destinada a evidenciar, num determinado período, a movimentação das contas que integram o patrimônio da Entidade é denominada
Balanço Patrimonial.
Demonstração do Resultado do Exercício.
Demonstração das Mutações do Patrimônio Líquido.
Demonstração de Lucros ou Prejuízos Acumulados.
Demonstração de Origens e Aplicações de Recursos.
O CPC 26 trata dos requisitos gerais, diretrizes para estrutura e conteúdo mínimo para apresentação das demonstrações contábeis. Acerca da Demonstração das Mutações do Patrimônio Líquido, é INCORRETO afirmar:
A entidade deve apresentar, na Demonstração das Mutações do Patrimônio Líquido, a variação do caixa do período pelas atividades que o geraram.
A entidade deve apresentar, na Demonstração das Mutações do Patrimônio Líquido, o resultado abrangente do período.
A entidade deve apresentar, na Demonstração das Mutações do Patrimônio Líquido, para cada componente do patrimônio líquido, os efeitos das alterações nas políticas contábeis e as correções de erros reconhecidas.
A entidade deve apresentar, na Demonstração das Mutações do Patrimônio Líquido, a conciliação do saldo no início e final do período para cada componente do patrimônio líquido.
A entidade deve apresentar, na Demonstração das Mutações do Patrimônio Líquido ou em Notas Explicativas, o montante de dividendos reconhecidos como distribuição aos proprietários durante o período e o respectivo montante por ação.
A Demonstração das Mutações do Patrimônio Líquido (DMPL) tem como objetivo fundamental apresentar as variações ocorridas nas contas que transitam pelo patrimônio líquido.
No contexto das variações do patrimônio líquido, uma variação evidenciada na DMPL que reduz a capacidade operacional da empresa é a
destinação de lucros para remuneração dos acionistas.
incorporação do lucro líquido do exercício social.
nova reserva constituída pela alienação de bônus de subscrição.
reversão do lucros a realizar para lucros acumulados.
subscrição e integralização de capital em bens.
Relacione as siglas das demonstrações contábeis aplicadas para as empresas de caráter geral, na coluna da esquerda, com os respectivos objetivos, na coluna da direita.
(I) DFC
(II) DMPL
(III) BP
(IV) DRE
(V) DVA
(A) Demonstração dinâmica que tem por objetivo confrontar o conjunto de receitas e despesas, reconhecidas e apropriadas. É é a expressão máxima, juntamente com o balanço patrimonial, da evidenciação contábil para demonstrar o resultado do exercício.
(B) Demonstração que visa mostrar como ocorreram as movimentações de disponibilidades em um dado período.
(C) Demonstração que evidencia a alteração do patrimônio líquido em termos globais (novas integralizações de capital, resultado do exercício, ajustes de exercícios anteriores, dividendos, ajuste de avaliação patrimonial etc.) e em termos de mutações internas (incorporações de reservas ao capital, transferências de lucros acumulados para reservas e vice-versa etc.).
(D) Demonstração que tem como objetivo principal informar o valor da riqueza criada pela empresa e a forma de sua distribuição.
(E) Demonstração que tem por finalidade apresentar a posição financeira e patrimonial da empresa em determinada data, representando, portanto, uma posição estática.
Assinale a alternativa que contém a associação correta.
I-A, II-B, III-C, IV-E, V-D.
I-B, II-C, III-E, IV-A, V-D.
I-B, II-E, III-C, IV-D, V-A.
I-D, II-B, III-E, IV-C, V-A.
I-D, II-C, III-A, IV-E, V-B.
Com relação à Demonstração das Mutações do Patrimônio Líquido (DMPL), assinale a alternativa correta.
De acordo com o CPC 26 – Apresentação das Demonstrações Contábeis, a DMPL não precisa ser elaborada e deve ser substituída pelas Demonstrações dos Lucros e Prejuízos Acumulados (DLPA).
A DMPL demonstra somente a variação ocorrida na conta de Lucros/Prejuízos Acumulados da empresa.
Quanto à sua estrutura, a DMPL possui em sua coluna contas de Patrimônio líquido e Passivo.
Os dividendos obrigatórios a distribuir, que é uma proposta de destinação do lucro líquido do exercício pela empresa aos acionistas, entram na DMPL, mas diminuindo o saldo da conta Lucros/Prejuízos Acumulados, consequentemente, diminuindo o Patrimônio Líquido da mesma.
Os dividendos obrigatórios a distribuir, que é uma proposta de destinação do lucro líquido do exercício pela empresa aos acionistas, não entram na DMPL, uma vez que constituem uma conta classificada no Passivo Circulante.



