







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com a legislação contábil, a Demonstração de Lucros ou Prejuízos Acumulados é incluída na seguinte demonstração contábil de uma sociedade empresária:
Balanço Patrimonial.
Demonstração do Resultado do Exercício.
Demonstração do Resultado Abrangente.
Demonstração das Mutações do Patrimônio Líquido.
Demonstração do Valor Adicionado.
Uma entidade não pode realizar a mudança nos métodos de avaliação de estoques durante o exercício a ela referente, em razão da impossibilidade de retroagir esse ajuste sem causar prejuízo aos usuários da informação.
Certo
Errado
Determinada firma S.A. apresentou as seguintes movimentações obtidas na demonstração das mutações do patrimônio líquido:
Dispêndios com emissões de ações | R$ 325,00 |
Ganhos em conversão de demonstrações contábeis para o exterior | R$ 675,00 |
Despesas não realizadas com instrumentos financeiros | R$ 200,00 |
Constituição de reservas para contingências | R$ 1.950,00 |
Dividendos pagos | R$ 13.500,00 |
Aumento de capital com reservas de capital | R$ 825,00 |
Ações em tesouraria vendidas | R$ 1.500,00 |
Ganhos atuariais em planos de pensão com benefício definido | R$ 1.200,00 |
Ações em tesouraria adquiridas | R$ 175,00 |
Lucro líquido do período | R$ 1.200,00 |
Novas integralizações de capital | R$ 36.225,00 |
De acordo com as informações anteriores, o total do resultado abrangente do período é:
(R$ 200,00)
R$ 475,00
(R$ 725,00)
R$ 1.675,00
R$ 1.875,00
A demonstração das mutações do patrimônio líquido inclui informações referentes ao resultado abrangente do período, sendo apresentados separadamente o montante total atribuível aos proprietários da entidade controladora e o montante correspondente à participação de não controladores.
Certo
Errado
Analise as afirmativas a seguir:
I. Os relatórios contábeis, como o Demonstrativo de Fluxo de Caixa e a Demonstração das Mutações do Patrimônio Líquido devem permitir a comparação de informações em relação a períodos passados. A comparabilidade, portanto, é uma qualidade de item individual de informação contábil, não uma qualidade da relação entre dois ou mais itens de informação.
II. Os principais objetivos da elaboração e da divulgação das informações e relatórios contábeis (como o Balanço Patrimonial e a Demonstração do Resultado do Exercício) são fornecer informações para fins de prestação de contas e responsabilização (accountability), dar suporte à tomada de decisões, definir a missão de uma organização pública e permitir uma compreensão clara sobre a situação patrimonial da entidade governamental.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Na Demonstração das Mutações do Patrimônio Líquido, as contas que integram o Patrimônio Líquido podem sofrer variações por itens que afetam o patrimônio total e por itens que não o afetam.
Nesse sentido, analise as afirmativas a seguir:
I. A redução por gastos na emissão de ações afeta o total do patrimônio líquido.
II. A redução por reversão da Reserva de Lucros a Realizar para a conta de dividendos a pagar afeta o total do patrimônio líquido.
III. Os ajustes de avaliação patrimonial não afetam o total do patrimônio líquido.
Assinale
se nenhuma afirmativa estiver correta.
se somente as afirmativas II e III estiverem corretas.
se todas as afirmativas estiverem corretas.
se somente as afirmativas I e II estiverem corretas.
se somente as afirmativas I e III estiverem corretas.
“determina a adoção do menor valor para os componentes do ativo e do maior para os do passivo, sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o Patrimônio Líquido.” A definição apresentada está relacionada ao Princípio da(o):
oportunidade.
entidade.
registro pelo valor original.
continuidade.
prudência.
É exemplo de mutações internas do patrimônio líquido:
Alienação de partes beneficiárias.
Apuração de lucro líquido.
Integralização de capital com reservas.
Integralização de capital em dinheiro.
Venda de imobilizado com prejuízo.
Considere as seguintes informações sobre a empresa Verde & Branco correspondentes ao ano de 2018:
298.000,00.
395.000,00.
253.000,00.
445.000,00.
400.000,00.
A empresa Apurando Lucro S/A apresentou as seguintes informações em 31/12/2019:
I. O saldo da conta de Lucros Acumulados era de 120.000,00.
II. Houve o lançamento de despesas à maior em 2018 no valor de 20.000,00, que será ajustado em 2019.
III. Serão revertidos 10.000,00 da reserva de lucros a realizar para a conta de Lucros Acumulados.
IV. O Lucro Líquido do Exercício foi de 200.000,00.
V. A administração propôs que o Lucro do Exercício seja distribuído da seguinte forma: 25% transferido para reservas de lucros; 50% em dividendos.
Com base nas informações, o saldo final apresentado na Demonstração de Lucros e Prejuízos Acumulados (DMPL) será de:
Quanto à Demonstração de Mutações do Patrimônio Líquido (DMPL), analise as assertivas e assinale a alternativa que aponta as corretas.
I. Indica claramente a formação e a utilização de todas as reservas, e não apenas das originadas por lucros.
II. Faz clara indicação do fluxo de uma conta para outra e indica a origem e o valor de cada acréscimo ou diminuição no Patrimônio Líquido durante o exercício.
III. Inclui o resultado abrangente do período, apresentando, separadamente, o montante total atribuível aos proprietários da entidade controladora e o montante correspondente à participação de não controladores.
Apenas I e III.
Apenas I e II.
Apenas II e III.
I, II e III.
Os seguintes dados foram obtidos da Demonstração das Mutações do Patrimônio Líquido da companhia Volentieri, em 31 de dezembro de 2018:
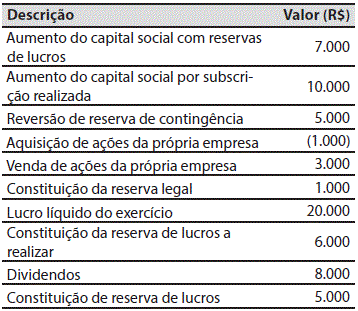
Ao final de 2018, o aumento no total do Patrimônio Líquido da companhia Volentieri foi de:
R$ 24.000.
R$ 28.000.
R$ 32.000.
R$ 59.000.
R$ 64.000.
A demonstração contábil que evidencia a movimentação ocorrida em cada conta do patrimônio líquido e não apenas a movimentação ocorrida na conta de lucros ou prejuízos acumulados descrita no art. 186 da Lei 6.404/76, chama-se:
demonstração das origens e aplicações de recursos (DOAR).
demonstração das mutações do patrimônio líquido (DMPL).
demonstração do resultado do exercício (DRE).
demonstração do valor adicionado (DVA).
demonstração dos fluxos de caixa (DFC).
Com base na Norma Brasileira de Contabilidade Técnica Geral (NBCTG) 26 (R5), e referente à Demonstração das Mutações do Patrimônio Líquido, assinale a alternativa incorreta.
A demonstração das mutações do patrimônio líquido inclui o resultado abrangente do período, apresentando separadamente o montante total atribuível aos proprietários da entidade controladora e o montante correspondente à participação de não controladores
Para cada componente do patrimônio líquido, a entidade deve apresentar, exclusivamente na demonstração das mutações do patrimônio líquido uma análise dos outros resultados abrangentes por item
A demonstração das mutações do patrimônio líquido inclui para cada componente do patrimônio líquido, os efeitos da aplicação retrospectiva ou da reapresentação retrospectiva, reconhecidos de acordo com a NBC TG 23
O patrimônio líquido deve apresentar o capital social, as reservas de capital, os ajustes de avaliação patrimonial, as reservas de lucros, as ações ou quotas em tesouraria, os prejuízos acumulados, se legalmente admitidos os lucros acumulados e as demais contas exigidas pelas normas emitidas pelo CFC
Os seguintes dados, em R$, foram extraídos da Demonstração das Mutações do Patrimônio Líquido da Cia. Mirassol, relativos ao ano-calendário de 2018:
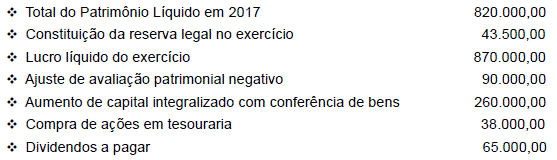
O valor do patrimônio líquido da companhia em 2018, considerando-se que essas são todas as transações desse exercício a ele relativas, equivaleu, em R$, a:
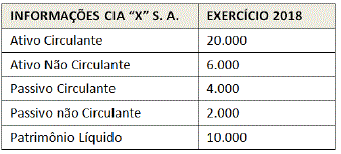
Com base nas informações abaixo, assinale a alternativa que contém os valores calculados para a Liquidez Corrente (LC) e o Capital Circulante Líquido (CCL) respectivamente:
Cada demonstração contábil tem uma função específica. Com isso, relacione a primeira coluna, que contém algumas demonstrações contábeis, com a segunda coluna, que apresenta suas funções.
Coluna I
I. Demonstração do Fluxo de Caixa;
II. Demonstração das Mutações do Patrimônio Líquido;
III. Demonstração do Valor Adicionado;
Coluna II
( ) Apresentar entradas e saídas de disponibilidade;
( ) Evidenciar movimentações realizadas nas contas que compõem o Patrimônio Líquido;
( ) Evidenciar riqueza gerada e a sua distribuição.
A sequência correta, de cima para baixo, é:
I, II, III;
I, III, II;
II, I, III;
II, III, I.
Se determinada empresa aumentou seu capital social por meio da utilização de lucros e reservas, esse aumento integrará a demonstração das mutações do patrimônio líquido.
A Demonstração das Mutações do Patrimônio Líquido (DMPL) de uma entidade evidenciava, em 31/12/20X2, os seguintes saldos:

Considere que, no período, ocorreram os seguintes lançamentos:
a) Aumento de capital com lucros R$ 32.000
b) Aumento de capital com reservas R$ 24.000
c) Dividendos distribuídos R$ 25.000 d) Constituição de reservas de lucros R$ 3.000
Com base apenas nas informações apresentadas, o lucro líquido do exercício encerrado em 20X2 foi
A demonstração de lucros ou prejuízos acumulados pode ser substituída pela demonstração
das mutações do patrimônio líquido.
das variações patrimoniais.
do valor adicionado.
do resultado abrangente.



