




Questões de Concurso sobre Demonstração das Mutações do Patrimônio Líquido (DMPL)


Disciplina 1
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
294 questões encontradas
Questões por página
20
Mais recentes
 

Considere as seguintes informações sobre a empresa X correspondentes ao ano de 2012:

1. Apuração do resultado do período com a obtenção de lucro líquido de $ 250.000.

2. Destinação do Lucro do Período: constituição de Reserva Legal no valor de $ 12.500 e de Reserva de Incentivos Fiscais no valor de $ 10.000.

3. Distribuição de dividendos no valor de $ 50.000.

4. Aumento de Capital Social no valor total de $ 80.000, sendo $ 40.000 com incorporação de parte do lucro do período e o restante de $ 40.000 com integralização com veículos.

Após o reconhecimento dessas operações, a Demonstração das Mutações do Patrimônio Líquido (DMPL) evidenciou um aumento no Patrimônio Líquido inicial da empresa no valor total de


A

$ 280.000.


B

$ 262.500.


C

$ 240.000.


D

$ 200.000.


E

$ 290.000.

A Demonstração das Mutações do Patrimônio Líquido (DMPL) evidencia a movimentação havida


A

nas Demonstrações Contábeis com a divulgação, em conjunto, dos efeitos das alterações nas normas contábeis e da correção de erros.


B

nas Demonstrações Contábeis com a divulgação, em conjunto, dos efeitos das alterações nas políticas.


C

em cada componente do Patrimônio Líquido com a divulgação, em separado, dos efeitos das alterações nas políticas contábeis e da correção de erros.


D

em cada componente do Ativo Financeiro com a divulgação, em separado, dos efeitos das alterações nas normas contábeis e da correção de erros.


E

em cada elemento patrimonial com a divulgação dos efeitos das alterações nas normas de contabilidade e da correção de erros.

Empresa de Capital Aberto é uma sociedade anônima cujo capital social é formado por ações, títulos que representam partes ideais livremente negociadas no mercado sem necessidade de escrituração pública de propriedade (por parte da pessoa física compradora).

Qual é o demonstrativo que a Comissão de Valores Imobiliários (CVM), por meio da instrução nº 59/1986, tornou obrigatório para empresas de capital aberto?


A

Demonstração do Resultado do Exercício.


B

Demonstração do Fluxo de Caixa.


C

Demonstração das Origens e Aplicações de Recursos.


D

Demonstração do Valor Adicionado.


E

Demonstração das Mutações do Patrimônio Líquido.

Considere as seguintes transações ocorridas durante o ano de 2012:


I. Pagamento de dividendos distribuídos em 2011.

II. Aumento de capital com bens do ativo imobilizado.

III. Ágio na emissão de novas ações.

IV. Recebimento de doações com obrigações futuras que serão cumpridas a partir de 2015.


Afetaram a Demonstração das Mutações do Patrimônio Líquido, no exercício de 2012, as transações que constam em


A

I e II, apenas.


B

II e III, apenas.


C

I e IV, apenas.


D

I, II e III, apenas.


E

I, II, III e IV.

A atual estrutura da Demonstração das Variações Patrimoniais (DVP) comporta a seguinte ordem, com base nas regras vigentes a partir de 2013.


A

Variações Patrimoniais Quantitativas, Variações Patrimoniais Diminutivas, Impostos, taxas e Contribuições de Melhoria, Contribuições, Exploração e Venda de Bens, Serviços e Direitos, Variações Patrimoniais Aumentativas Financeiras, Transferências e Delegações Recebidas, Valorização e Ganhos Com Ativos, Outras Variações Patrimoniais Aumentativas, Variações Patrimoniais Aumentativa, Pessoal e Encargos, Benefícios Previdenciários e Assistenciais, Uso de Bens, Serviços e Consumo e Serviços de Capital Fixo, Variações Patrimoniais Diminutivas Financeiras, Transferências e Delegações Concedidas, Desvalorização e Perda de Ativos, Tributárias, Outras Variações Patrimoniais Diminutivas, Resultado Patrimonial do Período.


B

Variações Patrimoniais Quantitativas, Variações Patrimoniais Diminutivas, Impostos, taxas e Contribuições de Melhoria, Contribuições, Exploração e Venda de Bens, Serviços e Direitos, Variações Patrimoniais Aumentativas Financeiras, Transferências e Delegações Recebidas, Valorização e Ganhos Com Ativos, Outras Variações Patrimoniais Aumentativas, Variações Patrimoniais Diminutivas, Pessoal e Encargos, Benefícios Previdenciários e Assistenciais, Uso de Bens, Serviços e Consumo e Serviços de Capital Fixo, Variações Patrimoniais Diminutivas Financeiras, Transferências e Delegações Concedidas, Desvalorização e Perda de Ativos, Outras Variações Patrimoniais Diminutivas, Resultado Patrimonial do Período.


C

Variações Patrimoniais Quantitativas, Variações Patrimoniais Aumentativas, Impostos, taxas e Contribuições de Melhoria, Contribuições, Exploração e Venda de Bens, Serviços e Direitos, Variações Patrimoniais Aumentativas Financeiras, Transferências e Delegações Recebidas, Valorização e Ganhos Com Ativos, Outras Variações Patrimoniais Aumentativas, Variações Patrimoniais Diminutivas, Pessoal e Encargos, Benefícios Previdenciários e Assistenciais, Uso de Bens, Serviços e Consumo e Serviços de Capital Fixo, Variações Patrimoniais Diminutivas Financeiras, Transferências e Delegações Concedidas, Desvalorização e Perda de Ativos, Tributárias, Outras Variações Patrimoniais Diminutivas, Resultado Patrimonial do Período.


D

Variações Patrimoniais Quantitativas, Variações Patrimoniais Diminutivas, Impostos, taxas e Contribuições de Melhoria, Contribuições, Exploração e Venda de Bens, Serviços e Direitos, Variações Patrimoniais Aumentativas Financeiras, Transferências e Delegações Recebidas, Valorização e Ganhos Com Ativos, Outras Variações Patrimoniais Aumentativas, Variações Patrimoniais Diminutivas, Pessoal e Encargos, Benefícios Previdenciários e Assistenciais, Uso de Bens, Serviços e Consumo e Serviços de Capital Fixo, Variações Patrimoniais Diminutivas Financeiras, Transferências e Delegações Concedidas, Desvalorização e Perda de Ativos, Tributárias, Outras Variações Patrimoniais Diminutivas.


E

Variações Patrimoniais Quantitativas, Variações Patrimoniais Aumentativas, Impostos, taxas e Contribuições de Melhoria, Exploração e Venda de Bens, Serviços e Direitos, Variações Patrimoniais Aumentativas Financeiras, Transferências e Delegações Recebidas, Valorização e Ganhos Com Ativos, Outras Variações Patrimoniais Aumentativas, Variações Patrimoniais Diminutivas, Pessoal e Encargos, Benefícios Previdenciários e Assistenciais, Uso de Bens, Serviços e Consumo e Serviços de Capital Fixo, Variações Patrimoniais Diminutivas Financeiras, Transferências e Delegações Concedidas, Desvalorização e Perda de Ativos, Tributárias, Outras Variações Patrimoniais Diminutivas, Resultado Patrimonial do Período.

Uma sociedade empresária em seu exercício findo em 2012, apresentava os seguintes dados extraídos da Demonstração das Mutações do Patrimônio Líquido – DMPL.
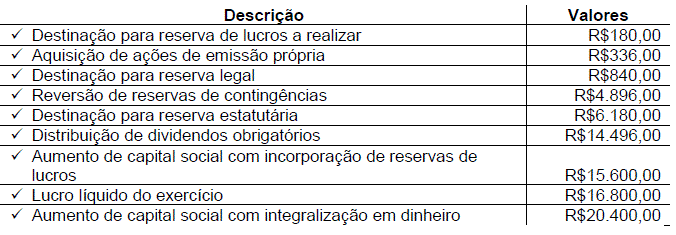


Imagem associada para resolução da questão


De acordo com os dados acima, a variação total do Patrimônio Líquido, apresentada na DMPL, foi de:


A

R$38.304,00.


B

R$37.968,00.


C

R$22.704,00.


D

R$22.368,00.

As demonstrações financeiras devem exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício social. A demonstração de lucros ou prejuízos acumulados discriminará:


I. O saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial;

II. As reversões de reservas e o lucro líquido do exercício;

III. As transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período.


Está CORRETO, apenas, o que se afirma em:


A

I e II.


B

II e III.


C

I, II e III.


D

l e III.


E

III.

A Demonstração das Mutações do Patrimônio Líquido evidencia a movimentação ocorrida durante o exercício nas diversas contas componentes do patrimônio líquido da entidade, sendo correto afirmar que o patrimônio total é afetado, dentre outras, pelas seguintes operações:


A

Compensação de prejuízos com reservas e redução por gastos na emissão de ações.


B

Redução por dividendos e acréscimo por subscrição e integralização de capital.


C

Acréscimo por reavaliação de ativos e aumento de capital com utilização de lucros e reservas.


D

Ajuste de avaliação patrimonial e reversão de reserva patrimonial para a conta de lucros ou prejuízos acumulados.


E

Aumento de capital com utilização de lucros e reservas e redução por ações próprias adquiridas.

Considerando esse saldo de contas, elabore o Balanço Patrimonial. É correto afirmar que o Patrimônio Líquido totalizou

A
$5.000.

B
$25.000.

C
$37.000.

D
$62.000.

E
$75.000.

Durante o exercício 2012, foram observadas as seguintes movimentações no patrimônio líquido da empresa Metalúrgica Metal S.A..


Lucro Líquido do Período

R$ 255.407


Outros Resultados Abrangentes:


Ajuste de avaliação patrimonial por Perda Atuarial

R$ 154.174

Ajuste de avaliação patrimonial por Perda em Hedge de Fluxo de Caixa

R$ 143.735


Destinação do resultado:


Constituição de Reserva Legal

R$ 11.653

Dividendos Mínimos Obrigatórios e Juros sobre o Capital Próprio

R$ 55.356

Dividendos e Juros sobre o Capital Próprio a Apropriar

R$ 26.221

Constituição de Reserva para Investimento e Capital de Giro

R$ 162.177

Dividendos e Juros sobre o Capital Próprio Apropriados

R$ 176.833


Com base nas informações apresentadas, marque a alternativa que apresenta o valor da variação líquida do patrimônio líquido evidenciada na DMPL (Demonstração das Mutações do Patrimônio Líquido) da empresa Metalúrgica Metal S.A. referente ao ano de 2012.


A

R$ 23.218.


B

R$ -124.079.


C

R$ -219.335.


D

R$ -274.691.

Uma sociedade apresentou o seguinte balancete com as variações do exercício de 2012:
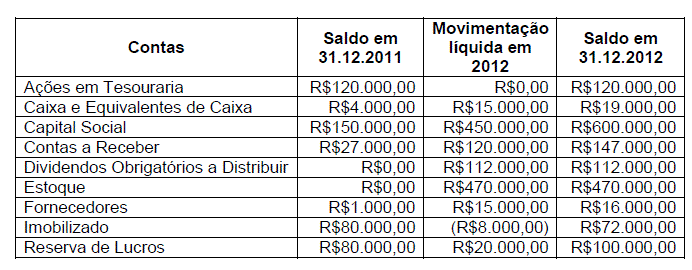

Imagem associada para resolução da questão


O saldo, em 31.12.2012, do Patrimônio Líquido, apresentado na Demonstração da Mutação do Patrimônio Líquido, é de:


A

R$580.000,00.


B

R$780.000,00.


C

R$820.000,00.


D

R$900.000,00.

Com base no DMPL abaixo, assinale a alternativa correta:
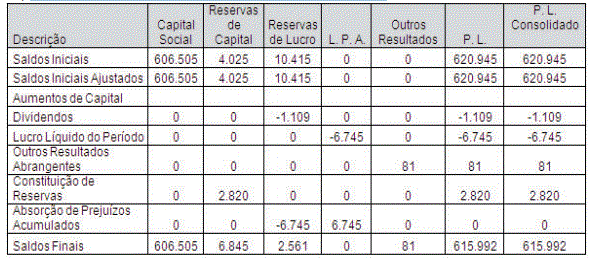
Imagem associada para resolução da questão


A

O valor da Reserva de Capital esta incorreto, pois de acordo com a Lei 6.404 de 1976 e suas atualizações, a empresa deveria destinar 5% do Lucro para esta Reserva.


B

O Dividendo distribuído está correto, pois está de acordo com o mínimo estabelecido em Lei.


C

O valor oriundo da conta Reserva de Lucro está correto, pois, de acordo com a Lei, esta conta serve para cobrir possíveis prejuízos apresentados pela empresa.


D

A empresa deveria destinar o percentual mínimo para a conta Reserva de Lucros a Realizar para pagamento dos dividendos apresentados.

A demonstração das mutações do patrimônio líquido (DMPL) contemplará, no mínimo, os itens contidos abaixo, segregados em colunas:


A

Capital Social, Reservas de Capital, Ajustes de Avaliação Patrimonial, Reservas de Lucros, Resultados Acumulados; Ajustes de Exercícios Anteriores.


B

Patrimônio Social/Capital Social, Reservas de Capital, Ajustes de Avaliação Patrimonial e as Reservas de Lucros.


C

Patrimônio Social/Capital Social, Reservas de Capital, Ajustes de Avaliação Patrimonial, Reservas de Lucros, Ações/Cotas em Tesouraria, Ajustes de Exercícios anteriores.


D

Patrimônio Social/Capital Social, acréscimos ocorridos no período e todos os ajustes de exercícios anteriores.


E

Patrimônio Social/Capital Social, Reservas de Capital, Ajustes de Avaliação Patrimonial, Reservas de Lucros, Ações/Cotas em Tesouraria, Resultados Acumulados.

Numa sociedade anônima de capital fechado, a Demonstração das Mutações do Patrimônio Líquido (DMPL), levando em conta os aspectos técnico-conceituais e as determinações da Lei Societária, é considerada uma demonstração


A

obrigatória, nos dizeres exclusivos da Lei das Sociedades por Ações.


B

utilizada somente para evidenciar as mutações ocorridas nas contas de Capital Subscrito e Capital a Realizar.


C

que pode ser substituída pela Demonstração do Lucro ou Prejuízo Acumulado (DLPA), nos termos da legislação social vigente.


D

menos completa que a Demonstração do Lucro ou Prejuízo Acumulado, vez que não apresenta informações sobre a distribuição do resultado.


E

para evidenciar as alterações das contas de Capital Social, Reservas de Capital e de Lucros, Ajustes de Avaliação Patrimonial, Ações em Tesouraria e Lucros Prejuízos Acumulados.

Na Demonstração das Mutações do Patrimônio Líquido,


A

os Resultados Abrangentes não são evidenciados.


B

a aquisição de ações de emissão da própria empresa não é evidenciada.


C

os lucros retidos e os dividendos distribuídos não são evidenciados.


D

os custos de transação na emissão de ações da própria empresa não são evidenciados.


E

os custos de transação e o prêmio na emissão de debêntures não são evidenciados.

Na Demonstração das Mutações do Patrimônio Líquido, o patrimônio total é afetado por:

A
Redução em razão de ajuste de exercícios anteriores e aumento de capital com utilização de reservas.

B
Acréscimo por doações e subvenções para investimentos recebidos e compensação de prejuízos com reservas.

C
Reversão de reserva patrimonial para a conta de lucros ou prejuízos acumulados e acréscimo por reavaliação de ativos.

D
Aumento de capital com utilização de reservas e redução por dividendos.

E
Acréscimo por reavaliação de ativos e redução por pagamento ou crédito de juros sobre o capital próprio.

A Cia. Destrócenes S.A. atua no ramo de transporte (terrestre e aéreo) de resíduos sólidos. Diariamente a empresa realiza a coleta da escórea em diversos locais do Brasil para transporte e depósito no aterro de Gramacho. Por atuar em uma atividade lucrativa, o Balanço Patrimonial da entidade acumula lucros constantemente, conforme demonstra o detalhamento do seu Patrimônio Líquido em base comparativa trimestral:
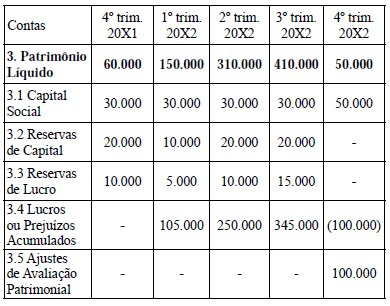
Imagem associada para resolução da questão

Entretanto, com o fechamento do aterro de Gramacho, a Cia. Destrócenes SA acumulou prejuízos no 4º trimestre de 20X2. Isso porque suas atividades operacionais foram suspensas naquele período até que consiga autorização para entregar os dejetos que coleta no novo aterro sanitário de Seropédica. Uma vala especial já está sendo preparada nesse local para receber o material (que é altamente nocivo à saúde) e no 1º trimestre de 20X3 as operações da Cia Destrócenes SA serão retomadas, recuperando sua capacidade de acumular lucros. É possível levantar mais de uma hipótese para explicar a variação nas contas do Patrimônio Líquido da entidade ao longo dos trimestres sob análise. Identifique a alternativa na qual as afirmativas (I), (II) e (III) apresentam, cada qual, a única transação capaz de gerar o efeito explicado:

A
I) no 4º trimestre de 20X2 houve um aumento de capital social utilizando as reservas desse capital; II) em 31 de dezembro de 20X1 a empresa deu destinação a todo o lucro acumulado, conforme determina a lei societária; III) o prejuízo relativo ao 4º trimestre de 20X2 foi de 480.000;

B
I) o saldo da conta “ajustes de avaliação patrimonial” representa uma retificação para a variação da conta “lucros ou prejuízos acumulados”; II) a variação da “lucros ou prejuízos acumulados”, que indicou saldo ao final do 4º trimestre de 20X2, não é permitida lei societária; III) o prejuízo relativo ao 4º trimestre de 20X2 foi de 445.000;

C
I) no 4º trimestre de 20X2 houve um aumento de 20.000 no saldo da conta “capital social”; II) O saldo devedor da conta “ajuste de avaliação patrimonial” no 4º trimestre de 20X2 representa um ganho na variação de valor de um ativo; III) o lucro no 3º trimestre de 20X2 foi de 95.000;

D
I) o prejuízo relativo ao 3º trimestre de 20X2 foi de 460.000; II) em 31 de dezembro de 20X1 a empresa deu destinação a todo o lucro acumulado, conforme determina a lei societária; III) no 3º trimestre de 20X2 houve um aumento de capital social utilizando as reservas de capital;

E
I) em 31 de dezembro de 20X1 a empresa deu destinação a todo o lucro acumulado, conforme determina a lei societária; II) no 4º trimestre de 20X2 houve um aumento de 20.000 no saldo da conta “capital social”; III) o saldo da conta “ajuste de avaliação patrimonial” representa um resultado abrangente.

Corresponde à mutação evidenciada na Demonstração das Mutações do Patrimônio Líquido (DMPL), e que NÃO afeta o saldo total do Patrimônio Líquido, o registro contábil de:


A

ajustes de instrumentos financeiros avaliados a valor justo, registrados em ajustes de avaliação patrimonial.


B

aquisição de ações de emissão própria.


C

aumento de capital com incorporação de reservas de lucros.


D

destinação de parcela do lucro do período para dividendos obrigatórios, de acordo com o estatuto da companhia.

 
Ir para a página:
OK
 
Gerar simulado


