







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O montante do dividendo por ação do capital social deverá ser evidenciado
na Demonstração do Resultado do Exercício.
na Demonstração dos Fluxos de Caixa.
na Demonstração de Lucros ou Prejuízos Acumulados.
na Demonstração do Valor Adicionado.
no Relatório de Administração.
Ao se apurar o lucro líquido na demonstração do resultado do exercício (DRE), o saldo é transferido para a conta de lucros ou prejuízos acumulados. A distribuição de dividendos poderá ser evidenciada na DRE ou na demonstração de lucros ou prejuízos acumulados, independentemente do prazo de pagamento aos sócios.
O fato de o aumento da inadimplência, em razão do aperto no crédito, fazer que uma empresa reestime as perdas prováveis para efeito de cálculo da provisão para créditos de liquidação duvidosa, elevando seu percentual de 3% para 10%, caracteriza mudança de critério contábil, com quebra de consistência, e constitui ajuste de exercícios anteriores que deve ser representado na demonstração de lucros ou prejuízos acumulados.
Integram a demonstração das mutações do patrimônio líquido, sem afetar o total do patrimônio líquido, a distribuição de dividendos com utilização de reservas de lucros e a aquisição das próprias ações para permanência em tesouraria.
A avaliação das mutações patrimoniais, segundo o princípio contábil da continuidade, deve considerar a hipótese de que, até que surjam evidências em contrário,
a empresa continuará a operar indefinidamente no futuro.
a contabilidade deve registrar continuamente todos os atos e fatos administrativos.
a contabilidade deve funcionar ininterruptamente dentro da empresa.
as operações passíveis de registro contábil devem ter seqüência em diversos períodos.
os métodos e critérios utilizados devem ser consistentes em vários períodos.
Com base na teoria do patrimônio e das suas variações, assinale a alternativa que contém operações que produzem modificações no valor da situação líquida de uma empresa.
A consolidação operacional das demonstrações financeiras consiste em apresentar o conglomerado financeiro como se fosse uma única entidade econômica. De acordo com o COSIF, as demonstrações contábeis consolidadas exigidas nos termos da legislação vigente são:
Quanto à Demonstração das Mutações do Patrimônio Líquido, assinale a alternativa que não afeta o patrimônio líquido.
Acréscimo pelo lucro ou redução pelo prejuízo líquido do exercício.
Redução dos dividendos
Acréscimo por prêmio recebido na emissão de debêntures.
Redução por ações próprias adquiridas ou acréscimo por sua venda.
Aumento de capital com utilização de lucros e reservas
Apesar de dispensada pela Lei das Sociedades Anônimas, a CVM exige, para as companhias abertas, a publicação da demonstração:
dos lucros ou prejuízos acumulados;
do resultado do exercício;
dos fluxos de caixa;
das mutações do patrimônio líquido;
das origens e aplicações de recursos.
Analise as afirmativas abaixo e assinale a alternativa correta, quanto à Demonstração das Mutações do Patrimônio Líquido.
I - Tem como finalidade primordial evidenciar as mutações ocorridas no exercício com as contas do Patrimônio Líquido, indicando claramente e de forma sumária e coordenada, a formação e a utilização de todas as reservas (não apenas das originadas por lucros, como a DLPA), as modificações no capital da empresa e facilitando a compreensão do cálculo dos dividendos obrigatórios.
II - É obrigatória sua publicação, definida pela Lei das S.A.
III - É definida como a demonstração das movimentações ocorridas com as diversas contas que compõem o Patrimônio Líquido, durante um determinado exercício, fazendo clara indicação do fluxo de uma conta para outra e indicando a origem e o valor de cada acréscimo ou diminuição do Patrimônio Líquido.
É transação evidenciada na Demonstração das Mutações do Patrimônio Líquido:
De acordo com a Demonstração das Mutações do Patrimônio
Líquido (DMPL), analise as afirmativas a seguir:
I. O aumento do capital social, ainda não integralizado,
aumenta o saldo total do Patrimônio Líquido.
II. A realização da reserva de reavaliação aumenta o saldo
total do Patrimônio Líquido.
III. A distribuição de dividendos, mesmo que ainda não pagos,
reduz o saldo total do Patrimônio Líquido.
Assinale:
se somente as afirmativas I e III estiverem corretas.
Extraíram-se as seguintes informações das demonstrações financeiras da Cia. Astral, em 2004:
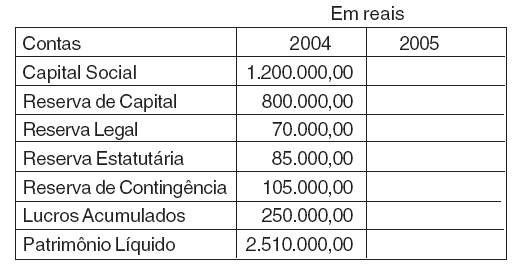
Informações adicionais
:Em 2005 ocorreram as situações apresentadas a seguir.
a) Aumento de capital de R$ 1.000.000,00, sendo: incorporação de reserva de capital, R$ 500.000.00; incorporação de lucros
acumulados, R$ 100.000,00 e aporte de recursos por parte dos sócios, R$ 400.000,00.
b) Reversão de reservas de contingências: R$ 70.000,00
c) Lucro líquido do exercício: R$ 502.500,00
d) Proposta da Diretoria para distribuição do lucro líquido:
•
Reserva Legal 5% sobre o lucro líquido•
Reserva Estatutária 10% sobre o lucro líquido•
Reserva para Contingência R$ 60.000,00•
Dividendos R$ 125.625,00Considerando exclusivamente os dados acima, o saldo do Patrimônio Líquido em 2005, obtido na Demonstração de Mutações
do Patrimônio Líquido, foi:
Evidenciará a distribuição do resultado apurado no exercício a demonstração contábil:
do Fluxo do Caixa.
do Balanço Patrimonial.
de Resultado do Exercício.
das Mutações do Patrimônio Líquido.
de Origens e Aplicações.
A informação que NÃO se encontra entre as principais notas explicativas relativas aos Lucros ou Prejuízos Acumulados que devem acompanhar as demonstrações contábeis diz respeito aos/à:
ajustes de exercícios anteriores que vierem a alterar o saldo inicial da conta;
dividendos pagos por conta de resultados acumulados de períodos anteriores;
justificativa da retenção de lucros com explicações a respeito do respectivo orçamento de capital;
demonstração da Amortização do Ágio em Investimentos;
demonstração do cálculo do dividendo proposto.
É fato contábil que consta da Demonstração das Mutações do Patrimônio Líquido:
O que deve ser evidenciado na Demonstração das Mutações do Patrimônio Líquido?
Os ajustes de exercícios anteriores.
As participações de empregados nos lucros.
As participações de debenturistas.
O valor dos juros sobre capital próprio pago aos acionistas, líquido do imposto de renda retido na fonte.
A apropriação dos valores registrados em Resultado de Exercícios Futuros.
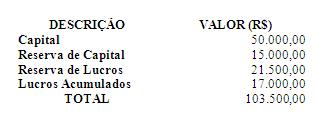
Sabendo-se que algumas das operações acima afetam o total do patrimônio e, ainda, a obrigatoriedade da elaboração da Demonstração das Mutações do Patrimônio Líquido para as companhias abertas, indique a alternativa correta (saldos de encerramento de exercício):
Segundo a lei 6404/76, a Diretoria de uma empresa S/A não está obrigada a fazer elaborar a seguinte demonstração financeira ao fim de cada exercício social:
Demonstração do Resultado do Exercício
Demonstração das Mutações do Patrimônio Líquido
Demonstração dos Lucros ou Prejuízos Acumulados
Demonstração das Origens e Aplicações de Recursos
A Demonstração que tem por finalidade demonstrar toda a movimentação que ocorreu dentro do patrimônio líquido, denomina-se:
Balanço Patrimonial
Demonstração de Origens e Aplicações de Recursos
Demonstrações das Mutações do Patrimônio Liquido
Demonstrações dos Lucros ou Prejuízos Acumulados
Demonstração do Resultado do Exercício



