







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O resultado líquido ajustado de 2010 foi superior ao resultado líquido ajustado de 2009.
Quanto ao Fluxo de Caixa, assinale a alternativa que não corresponde a um ingresso.
receita tributária.
receitas originárias.
transferências intergovernamentais a Estados.
operações de crédito.
receitas derivadas.
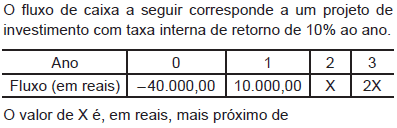
13.270
13.579
13.831
14.125
14.418
Uma determinada empresa apresentou as seguintes informações quando do encerramento do exercício:
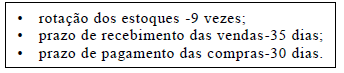
Pelos dados apresentados, o ciclo de caixa da empresa é de
14 dias.
95 dias.
5 dias.
65 dias.
45 dias.
Para a montagem da projeção do fluxo de caixa devem ser considerados todos os itens abaixo, exceto.
Contas a receber e a pagar
Estoques e imobilizado
Pagamentos de empréstimos e dinheiro dos sócios
Compras à vista e empréstimos
Despesas gerais da administração e custos fixos
O caixa líquido consumido pelas atividades de financiamento foi inferior a R$ 200 mil.
A única demonstração contábil a ser elaborada pela entidade, sem a utilização do regime de competência, é a demonstração
do resultado do período
do resultado abrangente do período
do valor adicionado do período
dos fluxos de caixa do período
das mutações do patrimônio líquido do período
O fluxo de caixa de um investimento, com horizonte temporal de 3 anos, gera entradas postecipadas anuais de capital no valor de R$ 2.000,00 cada. Se a taxa interna de retorno do investimento é de 10% ao ano, a juros compostos, o valor do desembolso efetuado na data zero é, em reais, mais próximo de
4.507
4.635
4.737
4.853
4.973
O objetivo do Pronunciamento Técnico CPC 12 (Ajuste a Valor Presente) consiste em estabelecer os requisitos básicos a serem observados quando da apuração do Ajuste a Valor Presente de elementos do ativo e do passivo. Em muitas situações, não é possível chegar-se a uma estimativa confiável para o prêmio pelo risco, ou, em sendo possível, o montante estimado pode ser relativamente pequeno, se comparado a erros potenciais nos fluxos de caixa estimados. Nesses casos, excepcionalmente, desde que com ampla divulgação do fato e das razões que levaram a esse procedimento, o valor presente de fluxos de caixa esperados pode ser obtido com a adoção de taxa de desconto que reflita:
a incerteza associada aos fluxos de caixa;
unicamente a taxa de juros livre de risco;
a taxa de remuneração da Caderneta de Poupança;
a média dos retornos das ações;
a volatilidade da carteira de mercado.
Considere os conceitos a seguir.
P - Planejar quando será gerado excesso de caixa, de forma que eles possam empreender investimentos de curto prazo.
Q - Planejar as entradas e saídas de caixa visando a organizar os pagamentos da empresa.
R - Organizar para atender a qualquer escassez de caixa.
S - Determinar o caixa mínimo operacional necessário para a administração financeira da empresa.
Os orçamentos financeiros (fluxos de caixa) são projetados para atender a duas necessidades, que estão em
P e Q
P e R
Q e R
Q e S
R e S
Os fluxos de caixa decorrentes de transações em moeda estrangeira, após a conversão do montante em moeda estrangeira à taxa cambial na data de cada fluxo de caixa, devem ser registrados:
por meio de uma cesta de moedas;
como instrumentos cambiais;
como derivativos de câmbio;
em unidades de conta de referência;
na moeda funcional da entidade.
O fluxo de caixa livre não é afetado pela estrutura de financiamento da empresa e corresponde ao fluxo de caixa do acionista, em empresas não alavancadas.
Na Demonstração dos Fluxos de Caixa, que atividades deverão registrar a obtenção de recursos dos proprietários e o pagamento a estes de retornos sobre seus investimentos ou do próprio reembolso do investimento?
As Operacionais.
Os Investimentos.
Os Financiamentos.
Os Recursos Próprios.
Na elaboração da Demonstração dos Fluxos de Caixa são classificadas como Atividades de Financiamento:
a aquisição de títulos patrimoniais de outras empresas e os contratos de mútuo concedidos às empresas controladas.
o aumento de capital social com saldos de reservas e as vendas de imobilizados à vista.
a obtenção de novos empréstimos de longo prazo e o resgate de aplicações financeiras de longo prazo.
o pagamento de juros sobre capital próprio e a venda de novas ações.
a quitação de passivos não circulantes e os ganhos com alienação de participações societárias.
Como os fluxos de caixa futuros são estimados para o ativo em sua condição atual, na estimativa da composição de fluxos de caixa futuros o valor em uso deve contemplar as futuras saídas de caixa, a redução de gastos relacionados ou os benefícios que possam advir de futura reestruturação da entidade.
O orçamento de caixa consiste em estimativas dos recebimentos e dos pagamentos de caixa, provenientes dos níveis de atividades planejados e do uso dos recursos que foram considerados nos vários orçamentos examinados. Esse orçamento envolve-se somente com os fluxos de caixa, excluindo, portanto, todas as despesas que não representam movimentação de caixa.
Em 2009, o caixa líquido gerado pelas atividades operacionais foi superior a 200 milhões de reais.
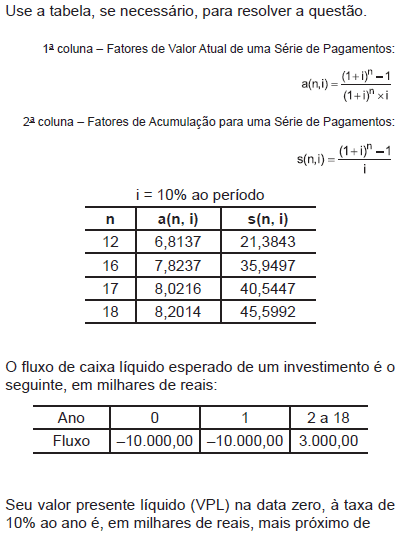
2.246
2.418
2.785
3.215
3.471
De acordo com o método do fluxo de caixa descontado, o valor de uma empresa é determinado pelo valor presente dos fluxos de caixa projetados, descontados por uma taxa que reflita o risco associado ao negócio.
As variações ocorridas na conta de reserva de lucros, em dado exercício, serão evidenciadas na demonstração de fluxo de caixa.



