







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na elaboração do fluxo de caixa operacional pelo método indireto, o valor das depreciações e amortizações do período é acrescentado ao saldo do lucro líquido.
A Demonstração dos Fluxos de Caixa deve indicar, pelo menos, as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, segregando essas alterações em, no mínimo, três fluxos: das operações, dos financiamentos e dos investimentos. Dentre as operações realizadas, aquela que será classificada no fluxo de financiamento é:
adiantamento em dinheiro feito a terceiros
pagamento de dividendos aos acionistas
recebimento na alienação de títulos de investimentos
pagamento a fornecedores de mercadorias para revenda
recebimento de juro decorrente de empréstimo concedido
Uma empresa paga por suas matérias-primas antecipadamente, em média 60 dias antes de recebê-las, e vende seus produtos à vista a seus compradores.
Se os prazos médios de estocagem da matéria-prima, da produção e de estocagem dos produtos acabados forem, respectivamente, 15 dias, 30 dias e 45 dias, então, o ciclo de caixa dessa empresa, em dias, é
Uma das mais importantes funções do assistente financeiro é assegurar o equilíbrio financeiro da empresa, coordenando eficazmente as atividades de compras, estocagem e vendas. Dentre as opções abaixo, qual instrumento tem a finalidade de apresentar, com antecedência, a provável situação financeira futura da empresa?
Balanço Patrimonial.
Demonstrativo de Resultado do Exercício.
Orçamento de Investimentos.
Orçamento de Caixa.
Orçamento de Vendas.
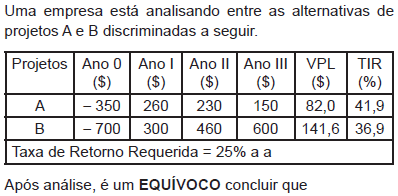
uma das diferenças entre os fluxos de caixa A e B é que B exige um investimento inicial de $ 350 a mais que A.
o fluxo de caixa incremental do projeto B é obtido subtraindo o fluxo de caixa de A do fluxo de caixa de B, ao fim de três anos de vida útil do projeto.
o fluxo de caixa incremental de B no ano III é $ 450.
o fluxo de caixa incremental de B no ano II é $ 230.
se devem calcular o VPL e a TIR do fluxo de caixa incremental para tomada de decisão.
Sobre a Demonstração dos Fluxos de Caixa, assinale a opção INCORRETA.
Tem o objetivo de contribuir para a transparência da gestão pública, pois permite um melhor gerenciamento e controle financeiro dos órgãos e entidades do setor público.
São úteis para proporcionar aos usuários da informação contábil instrumento para avaliar a capacidade de a entidade gerar caixa e equivalentes de caixa, bem como suas necessidades de liquidez.
Deve ser elaborada pelo método direto ou indireto e evidenciar as movimentações havidas no caixa e seus equivalentes.
O fluxo de caixa das operações inclui os recursos relacionados à captação e à amortização de empréstimos e financiamentos.
Permite aos usuários projetar cenários de fluxos futuros de caixa e elaborar análise sobre eventuais mudanças em torno da capacidade de manutenção do regular financiamento dos serviços públicos.
O valor da despesa de depreciação no período deverá ser deduzido do caixa gerado pelas atividades de investimento.
Para construir a DFC pelo método indireto, além das informações acima, a empresa necessitará também de informações sobre o resultado do exercício e sobre a variação do saldo de alguns itens do ativo e do passivo.
O caixa gerado pelas atividades operacionais foi menor do que o gerado pelas atividades de financiamento.
Na elaboração e divulgação da Demonstração dos Fluxos de Caixa (DFC), de acordo com a regulamentação vigente, o aumento de capital em dinheiro, a amortização de um empréstimo e a aquisição de ações de emissão da própria empresa devem ser classificados, respectivamente, no fluxo de caixa das atividades
operacionais, de financiamento e de investimento.
de financiamento, de financiamento e de financiamento.
de financiamento, de financiamento e de investimento.
de investimento, operacionais e de investimento.
de financiamento, de investimento e de financiamento.
Recebimentos e pagamentos de prêmios e sinistros, anuidades e outros benefícios da apólice feitos por seguradora são exemplos de atividades operacionais.
De acordo com a estrutura da Demonstração dos Fluxos de Caixa (DFC), o valor da venda de mercadorias e a aquisição de um imóvel devem ser classificados, respectivamente, no fluxo de caixa das atividades
operacionais e de investimento.
de financiamento e de financiamento.
de investimento e de investimento.
de investimento e de financiamento.
de financiamento e operacionais.
A demonstração dos fluxos de caixa é o relatório contábil que tem por finalidade evidenciar as operações realizadas pela empresa as quais provoquem alterações no saldo de caixa e equivalentes de caixa.
Tal demonstração tem sua elaboração determinada pela Lei das Sociedades por Ações, sendo obrigatória para todas as sociedades anônimas de capital aberto, mas só o sendo para as sociedades anônimas de capital fechado que, na data do balanço, apresentarem valor igual ou superior a dois milhões de reais deativo imobilizado
capital realizado
capital subscrito
lucro operacional bruto
patrimônio líquido
Qual seria o valor do fluxo de caixa operacional apurado na Demonstração dos Fluxos de Caixa relativa ao mês de janeiro/20X1?
$10.550
$18.550
$7.350
$3.280
$11.480
Na elaboração da Demonstração dos Fluxos de Caixa pelo método indireto, um ajuste que deve ser efetuado no resultado líquido do exercício, para fins de mensuração do fluxo de caixa das atividades operacionais, é a exclusão, do valor do referido lucro,
das despesas de depreciação, amortização e exaustão.
do resultado positivo da equivalência patrimonial.
de todas as receitas financeiras auferidas no exercício.
da variação cambial negativa de empréstimos de longo prazo obtidos no exterior.
do prejuízo incorrido na alienação de bens do Ativo Não Circulante.
O caixa bruto obtido nas operações é igual a três vezes o saldo inicial de caixa.
Os desembolsos pela concessão de empréstimos e adiantamentos a terceiros realizados por instituição não financeira são classificados como fluxos de caixa das atividades de investimento.



