





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma sociedade empresária apresentou o Balanço Patrimonial a seguir, ao qual foi acrescida uma coluna de variação, e também a Demonstração do Resultado do período encerrado em 31.12.2011:
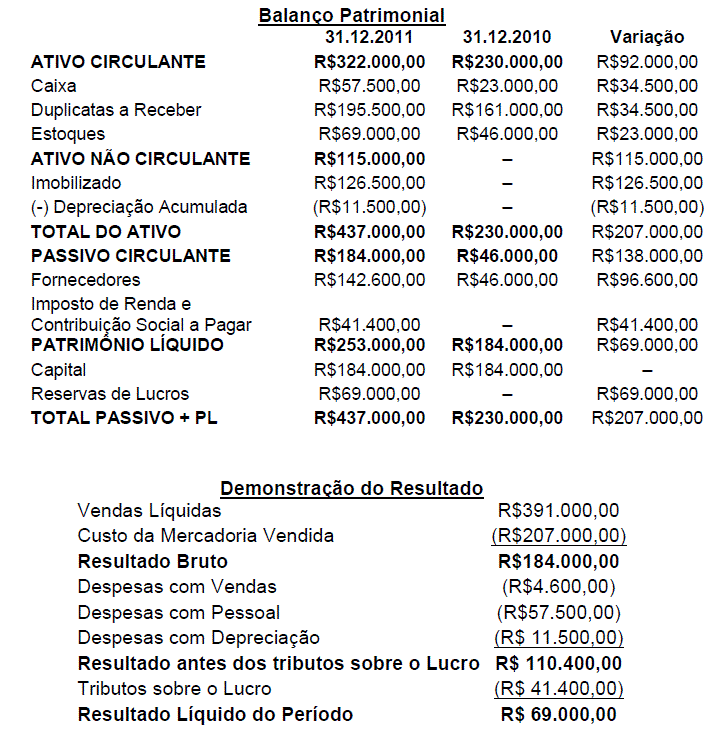
R$59.800,00.
R$82.800,00.
R$138.000,00.
R$161.000,00.
Uma Demonstração Contábil, prevista na legislação societária, que não é elaborada com base no regime de competência é
o Balanço Financeiro.
a Demonstração dos Fluxos de Caixa.
a Demonstração do Valor Adicionado.
a Demonstração do Resultado Econômico.
o Balanço Patrimonial.
Quando se utiliza o método direto na elaboração da demonstração dos fluxos de caixa, o fluxo líquido de caixa das atividades operacionais é determinado ajustando-se o lucro líquido ou prejuízo quanto aos efeitos de mudanças ocorridas nos estoques, itens de depreciação, provisões, resultados de equivalência patrimonial em investimentos e todos os itens cujos efeitos sobre o caixa sejam fluxos de caixa decorrentes das atividades de investimento ou financiamento.
Relacione as atividades descritas de uma empresa comercial na primeira coluna com exemplos de fluxos de caixa que decorrem dessas atividades na segunda coluna e, em seguida, assinale a opção CORRETA.
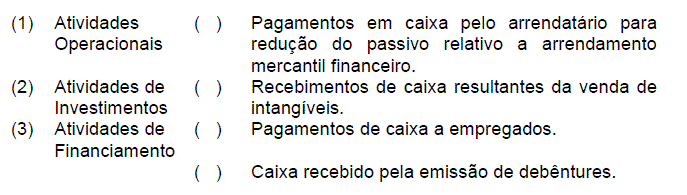
A sequência CORRETA é:

2, 3, 2, 1.
3, 1, 2, 2.
3, 2, 1, 3
2, 2, 1, 3.
Investimentos de altíssima liquidez, que são passíveis de conversão imediata em uma quantia conhecida de dinheiro com risco insignificante de alteração de valor, sob o enfoque da elaboração da Demonstração dos Fluxos de Caixa, constituem o(s)
numerário (dinheiro) a mão
fluxo das operações
fluxo dos financiamentos
fluxo dos investimentos
equivalentes de caixa
Antes de a Lei n.º 11.638/2007 entrar em vigor, a demonstração de fluxo de caixa já era exigida para alguns tipos de empresa.

6.000
7.000
11.800
12.000
15.705
O Fluxo de Caixa permite à empresa:
nunca vender com prejuízo econômico.
equilibrar os lucros e prejuízos contábeis.
vender sempre com lucro econômico.
evitar lucros contábeis.
analisar a geração do disponível e sua utilização.
A demonstração financeira do fluxo de caixa elaborada pelo método indireto deve especificar os fluxos das operações nas seguintes classes: juros e impostos pagos, recebimentos de clientes e pagamentos a empregados e fornecedores.
O caixa líquido gerado pelas atividades de investimento foi de R$ 2 mil.
A demonstração contábil que tem como objetivo prover informações relevantes sobre os pagamentos e recebimento, em dinheiro, de uma empresa, ocorridos durante um determinado período, é denominada
Balanço Patrimonial
Demonstração do Resultado do Exercício
Demonstração do Valor Agregado
Demonstração de Origens e Aplicações de Recursos
Demonstração dos Fluxos de Caixa
A Cia. Gera Caixa S.A. é uma empresa comercial e apresentava as seguintes demonstrações contábeis:
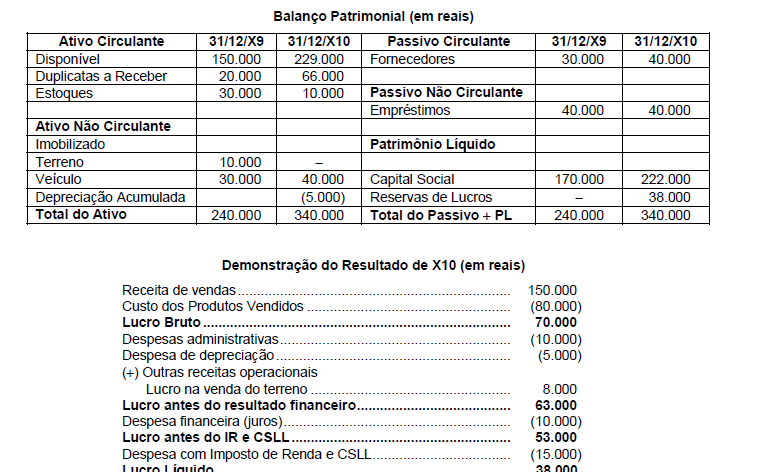
Com base nessas demonstrações e sabendo que os juros não foram pagos, que o aumento de capital foi em dinheiro e que os veículos foram adquiridos à vista, o fluxo de caixa decorrente das Atividades de Financiamento foi, em reais,
Um dos eventos que afetam financeiramente os Fluxos de Caixa das empresas é
a despesa de depreciação.
a venda de imobilizado.
a variação cambial apropriada.
o ajuste de diferenças de inventário.
a equivalência patrimonial negativa.
O resultado negativo da equivalência patrimonial na Demonstração dos Fluxos de Caixa elaborada pelo método indireto constitui
geração de caixa das atividades de financiamento.
ajuste negativo no lucro líquido do exercício.
saída de caixa das atividades de investimento.
ajuste positivo no lucro líquido do exercício.
saída de caixa das atividades de financiamento.
O método de fluxo de caixa descontado, para a avaliação de empresas por parte de potenciais compradores, usa, para desconto dos valores futuros, a taxa
interna de retorno do investimento
de juros do mercado interbancário
de juros no mercado de crédito
de juros que seja o custo de oportunidade dos compradores
de inflação da economia + juro real de 6% a.a.
Determinada empresa apresentou, em relação ao ano de 2009, a seguinte movimentação:
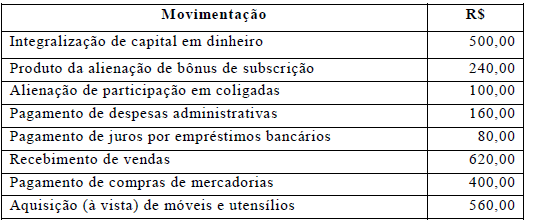
O fluxo líquido de caixa proveniente dos “financiamentos” foi de
R$ 740,00.
R$ 660,00.
R$ 260,00.
R$ 940,00.
R$ 490,00.
Em relação ao Fluxo de Caixa, julgue cada um dos itens a seguir, assinalando V se for verdadeiro ou F se for falso.
( ) Pode ser usado como instrumento para verificar se todos os funcionários da empresa estão engajados na redução de custo.
( ) Pode ser usado como instrumento para controlar a rentabilidade dos produtos.
( ) Pode ser usado como instrumento para o auxílio na distribuição dos lucros da empresa.
A sequência correta de cima para baixo é
V, V, V.
F, F, F.
F, F, F.
F, F, F.
F, F, V
A demonstração dos fluxos de caixa, prevista na Lei n.o 6.404/1976, compreende as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, restringindo-se a segregação dessas alterações aos fluxos de investimentos e de financiamentos.
Determinada empresa, em sua demonstração dos fluxos de caixa, elaborada pelo método indireto, apresentou no final do exercício:
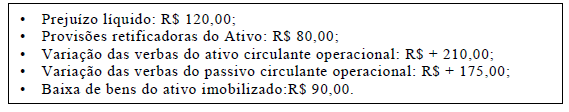
O valor líquido do fluxo de caixa operacional foi de
R$ - 120,00.
R$ -40,00.
R$ + 50,00.
R$ +100,00.
R$+ 15,00.


