Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

Assinale qual das atividades não faz parte daquelas que compõem o Fluxo de Caixa Operacional de uma entidade.
Recebimentos pela venda de mercadorias.
Pagamentos de caixa a empregados.
Restituição de caixa de impostos sobre a renda.
Recebimentos de caixa pela emissão de ações.
Pagamentos de caixa a fornecedores de mercadorias.
O aumento do valor de contas a receber de clientes no final do período em relação ao valor do início do período implica redução no fluxo de caixa operacional.

13.500,00
15.000,00
16.500,00
18.000,00
30.000,00
Nas atividades que afetam as finanças da empresa, a integralização de capital é exemplo de fluxo de caixa advindo das atividades de investimentos.
A demonstração dos fluxos de caixa pode ser elaborada mediante o emprego do método direto ou indireto. Empregando-se o método direto, é necessária a conciliação do caixa gerado nas operações com o lucro líquido do exercício.
A variação no saldo de caixa do período foi positiva.
As operações de pagamento de empréstimos e compra de imobilizados geram, respectivamente, reduções nos fluxos de caixa de investimento e de financiamento.
Com relação à Demonstração dos Fluxos de Caixa, a legislação societária determina que a mesma deva ser apresentada
apenas pelas sociedades de capital fechado independentemente do setor de atuação e tamanho do patrimônio líquido.
pelas companhias abertas somente quando estas forem obrigadas a apresentar também suas demonstrações consolidadas.
somente para as companhias abertas quando estas estiverem constituídas sob a forma de grupos econômicos e possuírem patrimônio líquido e ativo total relevante.
para as companhias fechadas com patrimônio líquido, na data do balanço, igual ou superior a dois milhões de reais.
por todos os tipos de sociedades, de qualquer tamanho de patrimônio líquido ou ativo, independentemente de serem companhias abertas ou fechadas.
Na demonstração dos fluxos de caixa, os juros pagos e recebidos sobre capital próprio devem ser classificados como fluxos de caixa das atividades de financiamento de instituições financeiras.
A Demonstração dos Fluxos de Caixa registra as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa. É possível relacionar, genericamente, os fluxos de caixa com as partes que compõem o Balanço Patrimonial e a Demonstração do Resultado. O administrador da empresa MMC apresentou ao contador algumas partes de suas demonstrações, conforme planilha a seguir.
O contador, ao analisar as informações anteriores, concluiu que a entrada de caixa referente a recebimento de clientes e o valor de saída efetivamente pago aos fornecedores foram, respectivamente,
R$ 30.000,00 e R$ 9.000,00.
R$ 71.000,00 e R$ 35.000,00.
R$ 86.000,00 e R$ 40.000,00.
R$ 70.000,00 e R$ 69.000,00.
R$ 68.500,00 e R$ 48.000,00.
A empresa pode melhorar os resultados financeiros, gerenciando adequadamente o ciclo de caixa. Escolha abaixo a estratégia que possibilite melhorar o ciclo de caixa.
Diminuir o float de compensação.
Aumentar o prazo de estocagem.
Diminuir o prazo médio de pagamentos.
Aumentar o prazo de recebimento.
Diminuir o volume de recursos em caixa.
No ano 2, o caixa gerado pelas operações é inferior a R$ 100 mil.
As atividades de investimento geraram uma redução de caixa superior a R$ 3.500,00.
Uma venda de item do imobilizado que foi adquirido para aluguel a terceiros, em uma entidade que, durante as suas atividades, normalmente vende itens do imobilizado mantidos para esse fim, deve ser registrada na DFC como um fluxo de caixa das atividades:
de investimento.
operacionais.
orçamentárias.
extraorçamentárias.
de financiamento.
Os ajustes efetuados na elaboração da demonstração dos fluxos de caixa pelo método indireto não podem ser considerados no cálculo da base de incidência de impostos e contribuições nem ter quaisquer outros efeitos tributários.
Observe as afirmações abaixo, levando-se em consideração a Demonstração do Fluxo de Caixa:
I – Caixa compreende numerário em espécie e depósitos bancários disponíveis;
II – Equivalentes de caixa são aplicações financeiras de curto prazo, de alta liquidez, que são prontamente conversíveis em caixa e que estão sujeitas a um insignificante risco de mudança de valor;
III – Fluxos de caixa são as entradas e saídas de caixa e equivalentes de caixa.
Quais afirmativas acima estão corretas?
apenas I
apenas I e II
apenas II e III
as afirmativas acima
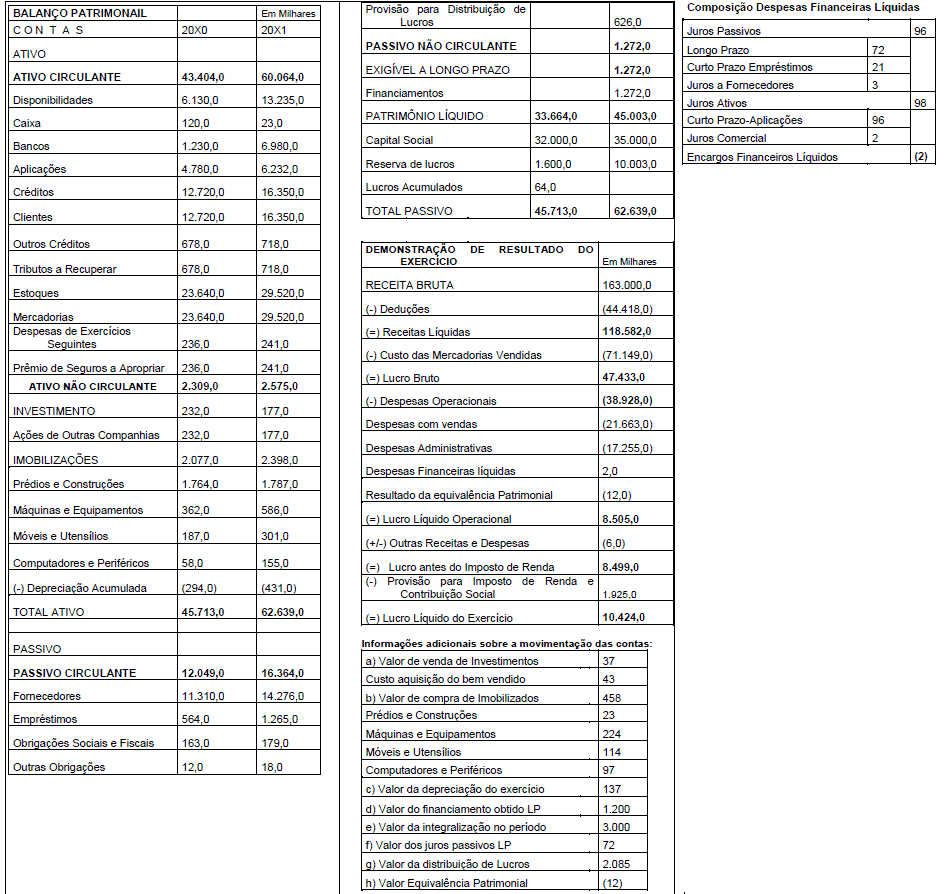
A contadora Beatriz da JÓIA-JÁ.COM LTDA. está em fase de elaboração da Demonstração dos Fluxos de Caixa e Equivalentes de caixa pelo método indireto. Para tanto, coletou as informações constantes nos quadros a seguir. Pede-se: determinar os valores de Saldo líquido das atividades Operacionais, de Financiamentos e Investimentos e assinalar a alternativa correta.
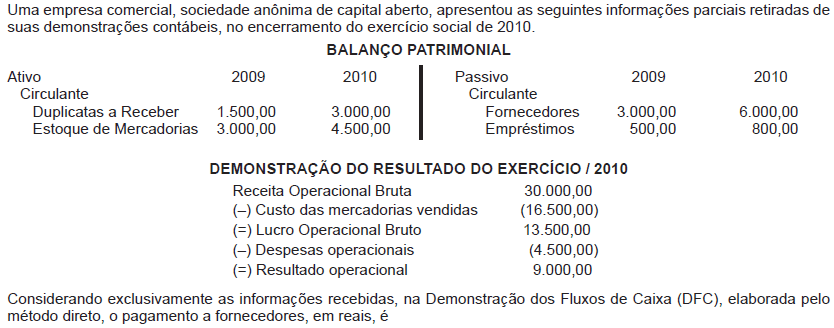
Quando da elaboração da Demonstração dos Fluxos de Caixa (DFC), pelo método indireto, uma sociedade anônima de capital aberto apresentou as seguintes informações parciais:
• aumento do saldo da conta Duplicatas a Receber 2.000,00
• aumento do saldo da conta Fornecedores 1.800,00
• depreciação do período 1.200,00
Considerando exclusivamente as informações recebidas, é lícito afirmar que o Caixa gerado pelas Atividades Operacionais, apurado pelo método indireto,
aumentou R$ 1.000,00
aumentou R$ 2.000,00
aumentou R$ 3.200,00
reduziu R$ 1.200,00
reduziu R$ 800,00