







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A demonstração A foi elaborada pelo método direto, enquanto a demonstração B foi elaborada pelo método indireto.
Durante o exercício de 2011, as atividades operacionais e de investimento geraram caixa, porém as atividades de financiamento consumiram um valor superior ao gerado. Em consequência disso, o saldo de caixa e equivalentes de caixa, no final do exercício de 2011, ficou inferior a R$ 160.000.
Durante o ano de 2012, a Cia. Desenvolvida S.A. adquiriu ações de sua própria emissão, pagou fornecedores de matéria-prima e pagou três prestações de um arrendamento mercantil financeiro referentes à aquisição de uma máquina. Estas transações devem ser classificadas, respectivamente, na Demonstração dos Fluxos de Caixa como fluxos de caixa decorrentes das atividades
operacionais, de financiamento e de financiamento.
de financiamento, operacionais e operacionais.
de investimento, operacionais e de financiamento.
de financiamento, operacionais e de investimento.
de financiamento, operacionais e de financiamento.
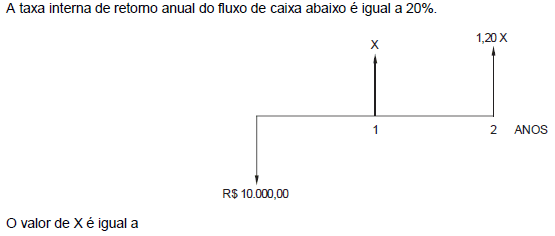
R$ 7.200,00.
R$ 5.400,00.
R$ 6.000,00.
R$ 6.600,00.
R$ 4.800,00.
Observe a tabela, a seguir, com dados discriminados, todos extraídos dos relatórios contábeis de uma determinada empresa, ao final de um exercício financeiro qualquer, utilizando a técnica de elaboração da demonstração do fluxo de caixa método direto.
CONTA | SALDO (em reais) |
Amortização de Empréstimos | 230.000,00 |
Aquisição de Ativo Permanente a Vista | 432.000,00 |
Desconto de Duplicatas | 30.000,00 |
Duplicatas a Receber | 155.000,00 |
Empréstimos Tomados de Sócios | 75.000,00 |
Fornecedores a Pagar | 225.000,00 |
Imobilizados Vendidos no Período | 455.000,00 |
Impostos Recolhidos | 275.000,00 |
Integralização de Capital | 120.000,00 |
Novos Empréstimos | 405.000,00 |
Pagamento de Dividendos | 75.000,00 |
Pagamentos a Credores Diversos | 15.000,00 |
Pagamentos a Fornecedores | 875.000,00 |
Pagamentos a Funcionários | 612.000,00 |
Provisões de Férias | 325.000,00 |
Recebimento de Dividendos | 15.000,00 |
Recebimento de Venda de Imobilizado | 430.000,00 |
Recebimentos de Clientes e Outros | 1.800.000,00 |
Títulos a Receber | 125.000,00 |
Vendas Realizadas no Período | 655.000,00 |
Assinale a alternativa que apresenta, correta e respectivamente, os valores, em reais, das atividades operacionais, de investimentos e de financiamentos.
(282.000,00); 198.000,00; 340.000,00
23.000,00; 13.000,00; 325.000,00
53.000,00; 13.000,00; 295.000,00
143.000,00; 138.000,00; 295.000,00
2.043.000,00; 73.000,00; 355.000,00
Uma sociedade empresária efetuou transação de venda de mercadorias, no valor de 25 milhões de reais, sendo 10 milhões de reais à vista e 15 milhões de reais a prazo. No mesmo período, incorreu em despesas no valor de 15 milhões de reais, sendo pagos apenas 5 milhões de reais à vista.
Com base nos dados apresentados e, desconsiderando a incidência de tributos, o resultado do período e o caixa gerado nas operações são, respectivamente:
10 milhões de reais e 5 milhões de reais.
15 milhões de reais e 10 milhões de reais.
20 milhões de reais e 10 milhões de reais.
20 milhões de reais e 5 milhões de reais.
Uma sociedade empresária apresentou os seguintes dados para elaboração da Demonstração dos Fluxos de Caixa:
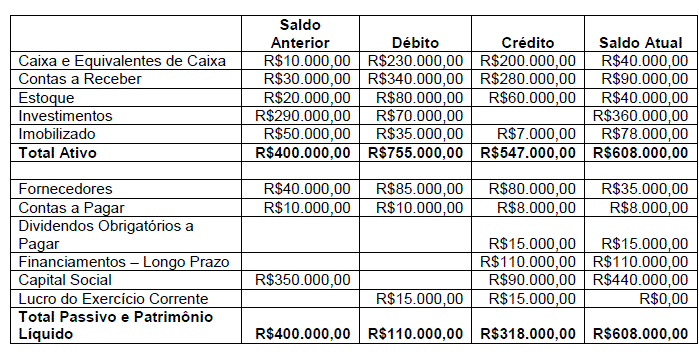
Dados adicionais:
- A variação em Contas a Receber decorreu de vendas a prazo e recebimentos.
- Os investimentos são avaliados pelo método de custo.
- A variação no imobilizado no período decorreu de aquisições e depreciação.
- O financiamento foi contratado no último dia do período.
Considerando os dados fornecidos, o Caixa Consumido nas Atividades Operacionais, apurado na Demonstração dos Fluxos de Caixa, é de:
R$10.000,00.
R$65.000,00.
R$72.000,00.
R$100.000,00.
De acordo com a estrutura da Demonstração dos Fluxos de Caixa (DFC), pagamentos de caixa decorrentes do resgate de ações da própria entidade, amortização de empréstimo obtido (pagamento de principal) e recebimentos de caixa decorrentes da venda de uma patente devem ser classificados, respectivamente, no fluxo de caixa das atividades
de investimento, de investimento e de financiamento.
de financiamento, de financiamento e de investimento.
de investimento, de financiamento e de investimento.
de financiamento, de financiamento e operacionais.
operacionais, de financiamento e de investimento.
Ao calcularmos o fluxo de caixa de um projeto de uma grande empresa que utiliza capital próprio e de terceiros em sua estrutura de capital, podemos fazê-lo sob o ponto de vista da empresa e sob o ponto de vista dos acionistas.
Ao fazê-lo pelo ponto de vista da empresa, ou seja, calculando o fluxo de caixa global do projeto, deve-se levar em consideração nos cálculoso percentual de capital próprio na estrutura de capital da empresa.
a depreciação, mesmo não sendo uma saída de caixa.
os dividendos distribuídos.
os juros.
as amortizações financeiras.
Assinale a alternativa correta quanto a Demonstração do Fluxo de Caixa, gerado nas atividades operacionais pelo método indireto.
O fluxo de caixa das operações compreende os ingressos, inclusive decorrentes de receitas originárias e derivadas, e os desembolsos relacionados com a ação pública.
Nesse método, parte-se do lucro líquido para, após os ajustes necessários, chegar-se ao valor das disponibilidades produzidas, no período, pelas operações registradas na Demonstração do Resultado.
Demonstrará as transações ocorridas em determinado período e que provocaram modificações nas disponibilidades da empresa (caixa, bancos e aplicações imediatas).
Neste método, são demonstrados todos os pagamentos e recebimentos que entraram no caixa disponibilidades.
O caixa gerado pelas atividades operacionais tanto no modelo direto quanto no indireto, não apresentam diferença, assim como os fluxos de caixa gerados pelas atividades de financiamento e investimento.
Sobre as Demonstrações Contábeis é correto afirmar que
a Demonstração de Lucros ou Prejuízos Acumulados deverá indicar o montante do dividendo por ação do capital social e poderá ser incluída na Demonstração das Mutações do Patrimônio Líquido, se elaborada e publicada pela companhia.
as alterações ocorridas no saldo de caixa e equivalentes de caixa, durante o exercício, são segregadas, na Demonstração dos Fluxos de Caixa, em, no mínimo, três fluxos denominados: do lucro ajustado, dos investimentos e dos financiamentos.
o resultado com a venda de um ativo imobilizado, na Demonstração do Resultado do Exercício, compõe o lucro bruto de uma empresa industrial.
os pequenos saldos poderão ser agregados, nas demonstrações contábeis, desde que indicada a sua natureza e não ultrapassem 0,2 (dois décimos) do valor do respectivo grupo de contas.
o ativo, no Balanço Patrimonial, é segregado em dois grupos de contas, ativo circulante e ativo não circulante, de acordo com o grau decrescente de exigibilidade.
O DFC (Demonstrativo de Fluxo de Caixa) pode ser elaborado por dois métodos distintos. Preencha a lacuna assinalando a alternativa que indica o método correspondente.
O _______________________ registra e apresenta todos os pagamentos decorrentes da atividade operacional da empresa. Como exemplos: compra a vista, quitação de duplicatas decorrentes de compras a prazo e vendas a vista. Embora represente um procedimento mais trabalhoso na sua elaboração, é o método mais simples e elucidativo.
Método Indireto.
Método Direito.
Método Objetivo.
Método Informal.
Na Demonstração dos Fluxos de Caixa (DFC), elaborada pelo Método Direto, serão evidenciados como Atividades Operacionais, Atividades de Investimento e Atividades de Financiamento, respectivamente:
pagamento de empréstimos, aquisição de imobilizado e aumento de capital com reservas de lucros.
pagamento de fornecedores, venda de imobilizado e aumento de capital em dinheiro.
recebimentos de clientes, transferência do saldo em conta corrente para aplicações de liquidez imediata e integralização de capital com terrenos.
recebimentos por vendas de mercadorias à vista, compra de veículo financiado a longo prazo e venda de imóveis de uso.
Na Demonstração dos Fluxos de Caixa, podem ser citados como exemplos de fluxo de caixa das atividades de investimentos os
pagamentos de caixa decorrentes de contratos mantidos para negociação imediata e os pagamentos de caixa para resgatar ações da própria entidade.
pagamentos de caixa para aquisição de ativo intangível e os pagamentos de caixa a empregados pelos serviços prestados.
recebimentos de caixa decorrentes da emissão de debêntures e os pagamentos de caixa decorrentes de arrendamento mercantil financeiro.
recebimentos de caixa decorrentes de royalties e os recebimentos de caixa decorrentes da venda de participação societária.
recebimentos de caixa decorrentes da venda de ativo imobilizado e os pagamentos por aquisição de instrumentos patrimoniais de coligada.
A Cia. X presta serviços de perícia contábil. Em 31.12.2009, a Cia. X apresentava os seguintes saldos em seu Balanço Patrimonial: Caixa: R$ 15.000,00; Clientes: R$ 2.000,00; Imóvel: R$ 100.000,00; Depreciação Acumulada: R$ 90.000,00; Salários a Pagar (curto prazo): R$ 5.000,00; Capital Social: R$ 18.000,00; Reserva de Lucros: R$ 4.000,00. Durante janeiro de 2010, a empresa efetuou as seguintes operações
• recebimento do saldo com clientes.
• prestação de serviços a prazo no valor de R$ 20.000,00, sendo constituída provisão para perdas estimadas para créditos de liquidação duvidosa no valor de 5%.
• reconhecimento da Despesa de Depreciação do imóvel, a 12% ao ano, calculada pelo método linear, considerando valor residual de R$ 5.000,00.
• pagamento da dívida de salários
• reconhecimento e pagamento de despesas de salários no valor de R$ 2.000,00.
• reconhecimento de despesas gerais no valor de R$6.000,00 para pagamento no mês seguinte.
Considerando a elaboração da Demonstração do Fluxo de Caixa pelo método indireto, qual deverá ser o valor total dos ajustes para conciliação entre o Lucro Líquido e o Fluxo de Caixa operacional em 31.01.2010?
No método indireto, as perdas cambiais não realizadas e os resultados positivos decorrentes da aplicação do método da equivalência patrimonial devem ser somados ao lucro líquido, para fins de apuração do caixa líquido gerado pelas operações.
Na Demonstração dos Fluxos de Caixa, os juros recebidos de aplicações financeiras e a amortização de empréstimos obtidos são classificados, respectivamente, como caixa das atividades
das operações e de financiamento.
das operações e de investimento.
de investimento e de investimento.
de investimento e de financiamento.
de financiamento e de financiamento.
Dos demonstrativos contábeis/financeiros abaixo, quais foram instituídos pelas normas brasileiras de contabilidade aplicada ao setor público (NBCASP):
O Balanço Orçamentário, apenas;
O Demonstrativo do Fluxo de Caixa, apenas;
O Balanço Financeiro, apenas;
O Demonstrativo do Resultado Econômico, apenas;
As alternativas “b” e “d” estão corretas.
As companhias abertas que tenham em carteira ações preferenciais resgatáveis no prazo de dois meses não podem enquadrá-las, para fins de elaboração da DFC, no conceito de equivalente de caixa.



