







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Observe os seguintes dados para elaboração da Demonstração do Fluxo de Caixa da Empresa:
Aplicações em ativo intangível...................................... 796,00
Aquisição de máquinas e equipamentos.................... 7.565,00
Despesas com publicidade......................................... 1.274,00
Despesas diversas........................................................ 637,00
Dividendos pagos.......................................................... 796,00
Empréstimos bancários pagos................................... 3.810,00
Empréstimos obtidos.................................................. 3.754,00
Impostos pagos............................................................. 477,00
Pagamento a fornecedores........................................ 6.450,00
Recebimento de duplicatas....................................... 11.501,00
Venda de ativo imobilizado......................................... 6.598,00
Com base nesses dados, sabendo-se que o saldo final de caixa da empresa era de 2.004,00, pode-se afirmar que o método de apuração do fluxo de caixa e o saldo inicial são respectivamente:
direto – 1.367,00
direto – 1.956,00
indireto – 1.367,00
indireto – 1.956,00
indireto – 2.052,00
Em relação à apresentação da Demonstração de Fluxo de Caixa, uma única transação pode incluir fluxos de caixa classificados em mais de uma atividade. Por exemplo, quando o desembolso de caixa para pagamento de empréstimo inclui tanto os juros como o principal, a parte dos juros pode ser classificada como atividade operacional, mas a parte do principal deve ser classificada como
atividade de investimento.
atividade geradora de caixa.
resultado abrangente.
atividade de financiamento.
atividade de investimento concomitante com atividade de financiamento.
No sumário do Pronunciamento Técnico CPC 03 (R2) que trata da Demonstração dos Fluxos de Caixa (DFC), afirma-se que a entidade deve divulgar os fluxos de caixa das atividades operacionais, usando o método direto ou o método indireto. Assinale a alternativa em que o método direto é usado.
Método segundo o qual o lucro líquido ou prejuízo é ajustado pelos efeitos de mudanças ocorridas no período nos estoques e nas contas operacionais a receber e a pagar.
Método segundo o qual as principais classes de recebimentos brutos e desembolsos brutos são apresentados.
Método segundo o qual o lucro líquido ou prejuízo é ajustado pelos efeitos de itens que não afetam o caixa.
Método segundo o qual o lucro líquido ou prejuízo é ajustado pelos efeitos de todos os outros itens cujos efeitos sobre o caixa sejam fluxos de caixa decorrentes das atividades de investimento.
Método segundo o qual o lucro líquido ou prejuízo é ajustado pelos efeitos de todos os outros itens cujos efeitos sobre o caixa sejam fluxos de caixa decorrentes das atividades de financiamento.
O relacionamento da entidade com o sistema financeiro é essencial para a gestão profissional das finanças de qualquer entidade. Requer, assim sendo, que a equipe tenha bons conhecimentos sobre a área. Analise as afirmativas a seguir e marque C (CERTA) ou E (ERRADA).
Todas estão CERTAS.
Apenas uma está CERTA.
Apenas duas estão CERTAS.
Apenas três estão CERTAS.
Todas estão ERRADAS.
As informações seguintes foram extraídas da Demonstração dos Fluxos de Caixa (DFC) da companhia Progresso S/A, elaborada pelo método direto.
Saldo inicial de caixa: $ 3.500
Saldo final de caixa: $ 4.800
Fluxo de caixa gerado pelas atividades operacionais: $ 1.000
Fluxo de caixa gerado pelas atividades de investimento: $ 600
Nesse caso hipotético, sabendo que, no exercício, a companhia contratou novos financiamentos no valor de $ 1.000, amortizou empréstimos no valor de $ 800 e distribuiu lucros no valor de $ 500, o fluxo de caixa gerado pelas atividades de financiamento, no período, totalizou
Analise as informações a seguir.
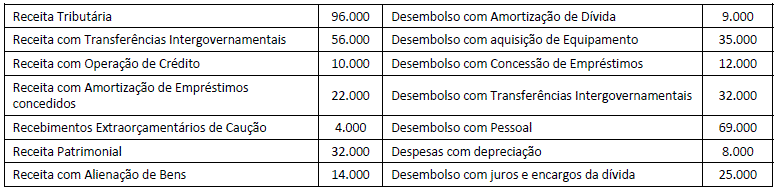
Assinale a alternativa que apresenta, respectivamente, o valor do Fluxo de Caixa das Atividades de Investimento e o saldo do Fluxo de Caixa no Período.
(11.000); 48.000
(11.000); 52.000
(21.000); 48.000
(21.000); 52.000
(36.000); 40.000
Se a empresa tiver tão somente a posse onerosa dos caminhões, pactuada em contrato de trinta meses, então seu lucro (aumento de caixa) será maior que R$ 17.000.
A demonstração dos fluxos de caixa inclui os equivalentes de caixa, o que pressupõe que o investimento tenha vencimento de até três meses em relação à sua aquisição, seja de alta liquidez e apresente baixo risco de alteração de valor.
A Demonstração do Fluxo de Caixa (DFC) passou a ser um relatório obrigatório pela contabilidade para todas as sociedades com patrimônio líquido, na data do balanço, igual ou superior a:
R$ 2.000.000,00.
R$ 500.000,00.
R$ 1.000.000,00.
R$ 5.000.000,00.
R$ 10.000.000,00.
Considerando que a empresa “Desconhecida S/A” apresenta na Demonstração do Fluxo de Caixa (DFC) os totais a seguir, qual será o saldo na rubrica Aumento (Redução) de disponibilidades?
- Disponibilidades líquidas geradas/aplicadas pelas (nas) Atividades Operacionais ............. 75.620,00
- Disponibilidades líquidas geradas/aplicadas pelas (nas) Atividades de Investimentos ....... (12.852,00)
- Disponibilidades líquidas geradas/aplicadas pelas (nas) Atividades Operacionais .............. 43.228,00
R$ 93.493,00.
R$ 105.996,00.
R$ 118.499,00.
R$ 131.700,00.
R$ 144.203,00.
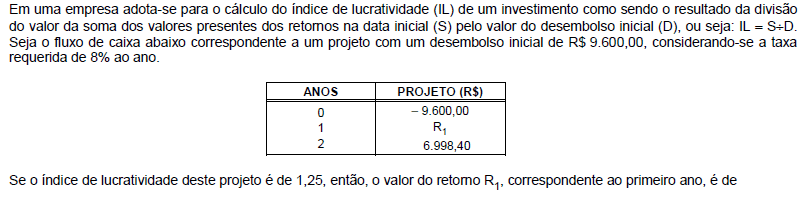
R$ 6.000,00.
R$ 6.480,00.
R$ 6.998,40.
R$ 7.020,00.
R$ 7.200,00.
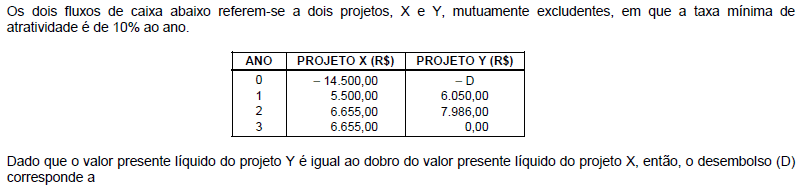
R$ 10.100,00.
R$ 10.600,00.
R$ 12.600,00.
R$ 12.100,00.
R$ 11.600,00.
Acerca da Demonstração dos Fluxos de Caixa – DFC, é INCORRETO afirmar:
Caixa são os valores disponíveis e depósitos bancários à vista, já os equivalentes de caixa são os investimentos de curto prazo que têm alta liquidez e são facilmente conversíveis em caixa e estão sujeitos a um risco insignificante de mudança no valor da conversão.
O fluxo de caixa das operações é composto pelo registro de todas as atividades ligadas à produção e entrega de bens e serviços, além de eventos que não sejam definidos como atividades de investimento e financiamento.
O fluxo de caixa dos investimentos está relacionado com o aumento e a diminuição dos ativos de longo prazo que a empresa utiliza para produzir bens e serviços e o fluxo de caixa dos financiamentos se refere aos empréstimos de credores e investidores à entidade.
A partir de edição da Lei nº 11.638/07, todas as companhias fechadas e as de capital aberto estão obrigadas a elaborar e publicar a Demonstração dos Fluxos de Caixa.
O efeito no Fluxo de Caixa relativo ao recebimento dos saldos fornecidos de Clientes foi de:
R$ 93.000 relativos ao saldo de 2009 e R$ 189.000 referentes ao saldo de 2010.
R$ 92.000 relativos ao saldo de 2010 e R$ 372.000 referentes ao saldo de 2011.
R$ 90.000 relativos ao saldo de 2009 e R$ 200.000 relativos ao saldo de 2010.
R$ 194.000 relativos ao saldo de 2010 e R$ 328.000 referentes ao saldo de 2011.
R$347.000 referentes ao saldo de 2011 e R$ 480.000 relativos ao saldo de 2012.
''Aplicações financeiras de curto prazo, de alta liquidez, que são prontamente conversíveis em montante conhecido de caixa e que estão sujeitas a um insignificante risco de mudança de valor." Tal definição, contida no CPC 22 - Fluxo de Caixa, descreve que elemento desse demonstrativo?
Atividades de Investimento.
Caixa.
Atividades de Financiamento.
Equivalentes de Caixa.
Atividades Operacionais.
Como devem ser tratadas as operações de investimentos e financiamentos que não envolvem caixa ou equivalentes de caixa na DFC?
Devem ser excluídas da DFC, mas evidenciadas em notas explicativas.
Devem constar da FCF com menção nas notas expIicativas.
Devem ser excluídas da DFC sem menção em notas explicativas por não afetar o PL do período.
Devem compor o valor do FCI como compensação por não afetar o PL.
Devem compor o valor do FCO com evidenciação em notas explicativas.
BALANÇO PATRIMONIAL | |||
ATIVO | PASSIVO | ||
Ativo Circulante | Passivo Circulante | ||
Caixa | 3.000,00 | Duplicatas a Pagar | 9.000,00 |
Banco Conta Movimento | 8.000,00 | Salários a Pagar | 4.000,00 |
Duplicatas a Receber | 6.000,00 | Promissórias a Pagar | 2.000,00 |
ICMS a Recuperar | 1.000,00 | Total Passivo Circulante | 15.000,00 |
Estoque de Mercadorias | 12.000,00 | Patrimônio Líquido | |
Total Ativo Circulante | 30.000,00 | Capital | 30.000,00 |
Ativo não Circulante | Reserva de Lucros | 29.000,00 | |
Computadores | 2.000,00 | Total Patrimônio Líquido | 59.000,00 |
Móveis e Utensílios | 7.000,00 | ||
Veículos | 15.000,00 | ||
Máquinas e Equipamentos | 20.000,00 | ||
Total Ativo não Circulante | 44.000,00 | ||
Total Ativo | 74.000,00 | Total Passivo | 74.000,00 |
1. A empresa vende no mês 80% de seus estoques com 75% de margem sobre o custo.
2. As vendas são à vista e tributadas a 12% pelo ICMS.
3. As despesas do período somam 20% da receita bruta.
4. O total da reposição das mercadorias com compras a prazo é de R$ 12.600,00.
5. Pagamento do total de salários.
6. Pagamento de 30% das duplicatas.
Determine qual foi o Fluxo de Caixa consumido pelas operações de Financiamento da Questão 61.
R$ 16.800,00
R$ 5.376,00
R$ 5.672,00
R$ 6.480,00
Não houve operações de financiamento no período.
Qual é a demonstração a seguir mencionada que visa mostrar como ocorreram as movimentações de disponibilidades em um dado período de tempo.
Demonstração do Resultado do período.
Demonstração das Mutações do Patrimônio Líquido.
Demonstração das Origens e Aplicações de Recursos.
Demonstração dos Fluxos de Caixa.
Demonstração do valor adicionado.



