







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A gestão econômico-financeira envolve uma visão integrada dos demonstrativos contábeis, indicadores financeiros, custo e orçamento, possibilitando uma visão ampliada das práticas organizacionais. Nesse contexto, o fluxo de caixa gerado a partir das operações regulares da entidade, ou seja, a produção de bens e serviços, é conhecido como:
fluxo de caixa livre.
fluxo de caixa essencial.
fluxo de caixa operacional.
fluxo de caixa seqüencial.
fluxo de caixa incrementai.
Na Demonstração dos Fluxos de Caixa, elaborada pelo método indireto, os valores do lucro ajustado e do caixa líquido gerado pelas atividades operacionais correspondem, respectivamente, a:
R$ 14.800 e R$ 30.530.
R$ 14.800 e R$ 34.930.
R$ 15.800 e R$ 40.530.
R$ 20.670 e R$ 40.800.
R$ 21.670 e R$ 42.000.
Determinada demonstração contábil nos permite avaliar se a política de distribuição de dividendos de uma empresa está em equilíbrio com a sua geração operacional. Identifique e assinale a alternativa que apresenta essa demonstração contábil.
Resultado do exercício
Valor adicionado
Fluxos de caixa
Mutação do Patrimônio líquido
Resultados abrangentes
Uma empresa emitiu debêntures, em 2010, no valor de R$ 800.000,00, com juros de 12% ao ano. O valor recebido com a emissão foi usado integralmente para a compra de um imóvel.
Em 2012, o passivo, incluindo os juros incidentes, foi liquidado pela empresa.
O resgate da debênture é evidenciado na Demonstração dos Fluxos de Caixa (método direto), em 31/12/2012, como fluxo de caixa
gerado pela atividade de investimento.
gerado pela atividade de financiamento.
consumido pela atividade de financiamento.
de caixa consumido pela atividade de investimento.
de caixa consumido pela atividade operacional.
Determinada empresa, revendedora de material esportivo, apresentou os seguintes saldos em seu Balanço Patrimonial, em 31/12/2013:
Disponibilidades | R$ 40.000,00 |
Estoques | R$ 30.000,00 |
Clientes | R$ 60.000,00 |
Provisão para Crédito de Liquidação Duvidosa | R$ 2.400,00 |
Terrenos | R$ 30.000,00 |
Máquinas e equipamentos | R$ 100.000,00 |
Depreciação acumulada | R$ 20.000,00 |
Fornecedores (curto prazo) | R$ 60.000,00 |
Dividendos a pagar | R$ 10.000,00 |
Capital Social | R$ 117.600,00 |
Reserva de Lucros | R$ 50.000.00 |
Durante o primeiro trimestre de 2014, a empresa efetuou as seguintes operações:
∙ Recebimento de metade do saldo com clientes. Após o recebimento, foi feita nova análise e constatou‐se probabilidade de inadimplência de 2%.
∙ Venda de um terço dos estoques por R$ 15.000,00.
∙ Venda do terreno por R$ 25.000,00, à vista.
∙ Reconhecimento e pagamento de despesas gerais, no valor de R$ 8.000,00.
∙ Pagamento da dívida de salários.
∙ Pagamento dos dividendos.
∙ Reconhecimento da depreciação das máquinas e dos equipamentos, no valor de R$ 3.000,00.
Na Demonstração dos Fluxos de Caixa (método indireto), o valor total dos ajustes para conciliação entre Lucro Líquido e o Fluxo de Caixa operacional, em 31/03/2014, era de
–R$ 9.800,00.
–R$ 3.800,00.
R$ 1.400,00.
R$ 6.200,00.
R$ 8.600,00.
A Cia Jabuticaba S/A, que negocia suas ações na BM&FBovespa, tem como concorrente a Erva Doce Ltda, que possui estoques de 140 milhões no ano corrente. Essas duas empresas possuem dívidas com seu principal fornecedor, a Cia Pó de Moleque Ltda, que mantém recebíveis de 100 milhões devidos pela Jabuticaba S/A e 400 milhões devidos pela Erva Doce Ltda. Conforme a Lei nº 6.404, de 15 de dezembro de 1976, está/estão obrigada(s) a publicar a Demonstração dos Fluxos de Caixa (DFC):
a Cia Jabuticaba S/A e a Erva Doce Ltda;
a Cia Pó de Moleque e a Erva Doce Ltda;
a Cia Pó de Moleque somente;
a Cia Jabuticaba S/A somente;
a Cia Pó de Moleque e a Cia Jabuticaba.
O principal objetivo da Contabilidade é gerar informações que auxiliem os diversos usuários na tomada de decisões. As informações geradas pela Contabilidade são comunicadas por meio de demonstrações que, em geral, apresentam informações sobre desempenho e posição patrimonial e financeira das entidades.
Informações relativas ao pagamento de juros em determinado período são encontradas no(a)
Balanço Patrimonial
Demonstração do Resultado do Exercício
Demonstração do Resultado Abrangente
Demonstração dos Fluxos de Caixa
Demonstração das Mutações do Patrimônio Líquido
Com base na Demonstração do Fluxo de Caixa, assinale a alternativa correta.
Nas Atividades Operacionais pelo método indireto, as despesas com depreciação são subtraídas do lucro líquido do Imposto de Renda e Contribuição Social.
Nas Atividades de Investimentos pelo método indireto, a compra de investimentos deve ser adicionada ao fluxo de caixa dessa atividade.
Na atividade de Investimento pelo método direto, os dividendos pagos devem ser adicionados ao fluxo de caixa dessa atividade. Esses dividendos pagos também podem ser considerados atividades operacionais.
Na atividade de Financiamento pelo método direto, os dividendos recebidos devem ser adicionados ao fluxo de caixa dessa atividade.
Nas Atividades Operacionais pelo método indireto, a variação monetária ativa e os juros do Ativo Realizável a Longo Prazo devem ser subtraídos do lucro líquido do Imposto de Renda e Contribuição Social.
Ao elaborar a Demonstração do Fluxo de Caixa (DFC) de uma companhia, o contador deverá considerar quais contas irão compor a demonstração. São contas que terão seus saldos extraídos do Balanço para a DFC, EXCETO:
Caixa
Bancos.
Veículos.
Duplicatas a receber.
Aplicações de curto prazo.
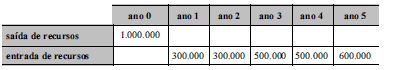
Com base na estimativa de fluxo de caixa de uma indústria, mostrada na tabela abaixo, é correto afirmar que, se a taxa de retorno mínimo exigido for igual a 10%, o valor presente líquido do fluxo de caixa será inferior a R$ 1.200.000.
Uma empresa observou durante o mês de janeiro de 2014, os seguintes fatos:
• Venda de estoque à vista: R$ 50.000,00;
• Pagamento do ativo imobilizado que havia sido adquirido em novembro de 2013: R$ 20.000,00;
• Reconhecimento e provisionamento da despesa de salários: R$ 3.000,00;
• Aumento de capital social pelos sócios da empresa em dinheiro: R$ 40.000,00;
• Contratação de empréstimo junto ao banco: R$ 50.000,00;
• Compra de estoque para pagamento em fevereiro de 2014: R$ 30.000,00;
• Empréstimo concedido a terceiros: R$ 12.000,00;
• Compra de material de escritório à vista para ser utilizado no semestre: R$ 6.000,00;
• Pagamento de dívida com fornecedor: R$ 4.000,00; e,
• Depreciação dos ativos imobilizados: R$ 6.000,00.
Com base nas informações anteriores e no Pronunciamento CPC 03 – Demonstração dos Fluxos de Caixa, os fluxos de caixa gerados ou consumidos pelas atividades operacional, de investimento e de financiamento (em Reais), em janeiro de 2014, foram, respectivamente, de
Assinale a alternativa que define, respectivamente, caixa, equivalentes a caixa e fluxos de caixa.
I, III e V.
V, I e III.
I, IV e VI.
VI, III e II.
II, VI e IV.
Em relação à Demonstração dos Fluxos de Caixa, pode-se afirmar que
pode ser elaborada de acordo com dois métodos: o direto e o indireto.
é segregada em atividades operacionais, financeiras e em reinvestimentos.
o método direto não demanda informações do balanço patrimonial e da demonstração do resultado do exercício.
a captação de recursos externos corresponde a um item integrante da atividade operacional.
Na Demonstração dos Fluxos de Caixa, aprovada pelas Normas Brasileiras de Contabilidade, os fluxos de caixa do período são classificados em três grupos de atividades: investimentos, financiamentos e operacionais. Estão indicados nessa ordem, respectivamente, os seguintes fatos realizados por uma determinada empresa:
venda de equipamento – aquisição de ativo imobilizado – empréstimos concedidos a outras empresas
recebimento pela emissão de ações – venda de equipamento – recebimento por empréstimo a longo prazo
recebimentos de clientes – empréstimos concedidos a outras empresas – pagamento a fornecedores
venda de ativo imobilizado – vendas de ações emitidas – pagamento a fornecedores



