







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Algumas transações, como a venda de item do imobilizado, podem resultar em ganho ou perda, que é incluído na apuração do lucro líquido ou prejuízo. Podemos afirmar que:
os fluxos de caixa relativos a tais transações são fluxos de caixa provenientes de atividades de financiamento.
os fluxos de caixa relativos a tais transações são fluxos de caixa provenientes de atividades de operacionais.
os fluxos de caixa relativos a tais transações são fluxos de caixa provenientes de atividades de investimento e operacionais, haja vista a entrada de caixa, no ativo circulante.
os fluxos de caixa relativos a tais transações são fluxos de caixa provenientes de atividades de operacionais e financiamento, pela entrada de caixa e financiamento de terceiros.
os fluxos de caixa relativos a tais transações são fluxos de caixa provenientes de atividades de investimento.
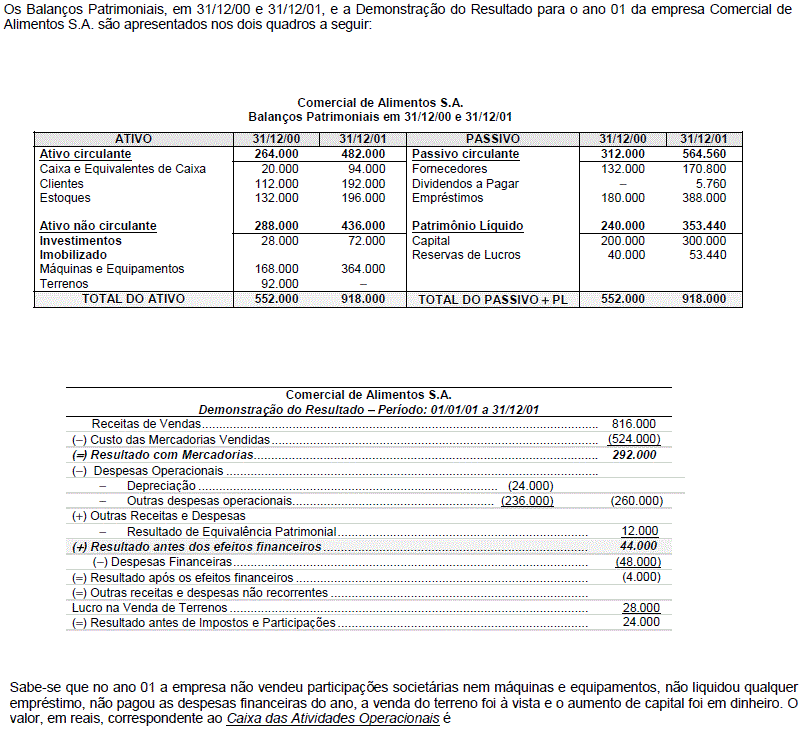
A demonstração contábil que tem por objetivo evidenciar os fatos que modificam o valor das disponibilidades em determinado exercício social é a
Demonstração dos Lucros ou Prejuízos Acumulados.
Demonstração do Resultado do Exercício.
Demonstração dos Fluxos de Caixa.
Demonstração do Valor Adicionado.
Demonstração do Resultado Abrangente do Período.
Em relação ao tratamento a ser dado ao valor dos dividendos e juros sobre capital próprio pagos durante o exercício, a NBC TG 03 (R1) – Demonstração dos Fluxos de Caixa:
recomenda tratar dividendos pagos como Atividades Operacionais e juros sobre capital próprio pagos como Atividades de Financiamento
recomenda tratar dividendos pagos como Atividades de Financiamento e juros sobre capital próprio pagos como Atividades Operacionais.
permite tratar dividendos e juros sobre capital próprio pagos como Atividades de Financiamento, mas recomenda fortemente a classificação como Atividades Operacionais.
permite tratar dividendos e juros sobre capital próprio pagos como Atividades Operacionais, mas recomenda fortemente a classificação como Atividades de Financiamento.
A Demonstração do Fluxo de Caixa é um relatório contábil que tem por fim evidenciar as transações ocorridas em determinado período e que provocaram modificações no saldo de conta caixa (Ribeiro - 2012). Trata-se:
De uma demonstração customizada dos atos administrativos que envolvem os fluxos de receitas e despesas ocorridos durante um determinado período, devidamente registrados a débito (entrada) e a crédito (saída) de caixa.
De uma demonstração padronizada dos atos administrativos que envolvem os fluxos de receitas e despesas ocorridos durante um determinado período, devidamente registrados a crédito (entrada) e a débito (saída) de caixa.
De uma demonstração harmoniosa dos fatos administrativos que envolvem os fluxos de receitas e despesas ocorridos durante um determinado período, devidamente registrados a crédito (entrada) e a débito (saída) de caixa.
De uma demonstração sintetizada dos fatos administrativos que envolvem os fluxos de dinheiro ocorridos durante um determinado período, devidamente registrados a débito (entrada) e a crédito (saída) de caixa.
A demonstração de Fluxo de Caixa da firma Padrão S.A, elaborada pelo método direto, evidenciou que o fluxo de caixa gerado no exercício foi $ 3.560. Considere as informações a seguir.
A empresa amortizou empréstimos no valor de $ 1.890.
No fluxo de caixa das atividades operacionais, os recebimentos superaram os pagamentos em $ 4.770.
O fluxo de caixa gerado pelas atividades operacionais totalizou $ 2.550.
A empresa não realizou investimentos no período.
A empresa distribuiu lucros no montante de $ 680 no período.
Assinale a alternativa INCORRETA sobre a Demonstração dos Fluxos de Caixa – DFC.
A companhia fechada com patrimônio líquido inferior a R$ 2.000.000,00 na data de fechamento do balanço não será obrigada a elaborar e publicar a DFC.
“Fluxos de caixa” refere-se apenas à conta caixa.
A DFC evidencia fluxos das atividades operacionais, de investimentos e de financiamento.
Equivalentes a caixa podem ser convertidos instantaneamente em moeda e as alterações dos seus valores é pouco provável.
Aplicações com prazo máximo de 90 dias são consideradas equivalentes a caixa.
No emprego das metodologias que levam em conta o fluxo de caixa descontado, a administração da entidade deve avaliar a razoabilidade das premissas nas quais as atuais projeções de fluxos de caixa se baseiam, examinando as causas das diferenças entre projeções de fluxos de caixa passadas e os fluxos de caixa reais. Com relação aos procedimentos de estimação dos fluxos de caixa é correto afirmar:
Geralmente estão disponíveis orçamentos e previsões financeiras confiáveis detalhados e explícitos de fluxos de caixa futuros para períodos até vinte anos. Por essa razão, as estimativas da administração de fluxos de caixa futuros têm base nos mais recentes orçamentos e previsões por um período máximo de vinte anos.
Ao usar informações de orçamentos e previsões financeiras, a entidade deve considerar se as informações refletem premissas razoáveis e fundamentadas , e se representam a melhor estimativa, por parte da administração, quanto ao conjunto de condições econômicas que existirão durante a vida útil remanescente do ativo.
Quando as condições forem favoráveis, possivelmente concorrentes entrarão no mercado e estimularão o crescimento. Portanto, as entidades terão facilidade em exceder a taxa média de crescimento histórico a longo prazo, para os produtos, setores econômicos ou países nos quais a entidade opera ou no mercado no qual o ativo é utilizado.
A administração da entidade deve avaliar a razoabilidade das premissas nas quais as atuais projeções de fluxos de caixa se baseiam, examinando as causas das diferenças entre as projeções de fluxos de caixa passadas e os fluxos de caixa estimados.
As projeções de fluxo de caixa até o fim da vida útil de um ativo são estimadas pela extrapolação de projeções de fluxo de caixa com base em orçamentos e previsões financeiras usando uma taxa de crescimento que deve aumentar para os anos subsequentes.
A Cia. Seca & Molha Comércio S.A. apresentava as seguintes demonstrações contábeis:
Balanço Patrimonial__________________ (em reais)
Ativo | 31/12/13 | 30/06/14 | Passivo | 31/12/13 | 30/06/14 |
Ativo Circulante | Passivo Circulante | ||||
Disponível | 220.000 | 195.000 | Fornecedores | 40.000 | 75.000 |
Duplicatas a receber | 35.000 | 50.000 | Salários a Pagar | 25.000 | 16.000 |
Estoques | 40.000 | 66.000 | Adiantamentos de Clientes | 35.000 | 20.000 |
Adiantamentos a Fornecedores | − | 15.000 | Dividendos a Pagar | − | 24.000 |
Passivo Não Circulante | |||||
Financiamentos | 125.000 | 132.000 | |||
Ativo Não Circulante | |||||
Imobilizado | |||||
Terreno | 130.000 | Patrimônio Líquido | |||
Equipamentos | − | 210.000 | Capital Social | 200.000 | 200.000 |
(−) Depreciação Acumulada | (30.000) | Reservas de Lucros | − | 39.000 | |
Total do Ativo | 425.000 | 506.000 | Total do Passivo + PL | 425.000 | 506.000 |
Demonstração do Resultado
01/01/2014 a 30/06/2014_________________(em reais)
Receita de Venda | 700.000 |
(−) Custo dos Produtos Vendidos | (470.000) |
(=) Resultado Bruto | 230.000 |
(−) Despesas Operacionais | |
Despesas com Salários | (25.000) |
Despesas Administrativas | (78.000) |
Despesa de Depreciação | (30.000) |
Despesas com Vendas | (10.000) |
(+) Outras receitas operacionais | |
Lucro na Venda do Terreno | 15.000 |
(=) Resultado Antes do Resultado Financeiro | 102.000 |
(−) Despesa Financeira (juros) | (7.000) |
(=) Resultado antes do IR e CSLL | 95.000 |
(−) Despesa com Imposto de Renda e CSLL | (32.000) |
(=) Resultado Lucro Líquido | 63.000 |
Utilizando as demonstrações contábeis da Cia. Seca & Molha Comércio S.A. e sabendo-se que os juros não foram pagos e que a venda do terreno foi à vista, o fluxo de caixa gerado pelas Atividades Operacionais no primeiro semestre de 2014 foi, em reais,
85.000,00.
100.000,00.
40.000,00.
55.000,00.
64.000,00.
O administrador financeiro analisa e avalia os fluxos de caixa para que a organização cumpra suas obrigações e adquira os ativos necessários para alcançar seus objetivos. Assinale a alternativa que apresenta os tipos básicos de séries de fluxos de caixa.
Os tipos básicos de séries de fluxos de caixa são como uma quantia individual, uma anuidade ou uma série mista.
Os tipos básicos de séries de fluxos de caixa são como um valor presente, um valor futuro ou um conjunto de valores globais.
Os tipos básicos de séries de fluxos de caixa são como receitas, despesas ou resultados líquidos totais.
Os tipos básicos de séries de fluxos de caixa são como uma quantia marginal, um conjunto de resultados ou uma série intercalada.
Os tipos básicos de séries de fluxos de caixa são como um conjunto de receitas, um conjunto de gastos ou um montante de resultados.
De acordo com a NBC TG 03 (R1) – Demonstração dos Fluxos de Caixa, assinale a opção que apresenta apenas exemplos de itens de Fluxo de Caixa das Atividades de Investimentos.
Recebimentos de caixa decorrentes da emissão de debêntures e os pagamentos em caixa decorrentes de arrendamento mercantil financeiro.
Recebimentos de caixa decorrentes da venda de ativo imobilizado e os pagamentos por aquisição de instrumentos patrimoniais de coligada.
Pagamentos em caixa para aquisição de ativo intangível e os pagamentos em caixa a empregados pelos serviços prestados.
Pagamentos em caixa decorrentes de contratos mantidos para negociação imediata e os pagamentos de caixa para resgatar ações da própria entidade.
É um controle adotado pelo administrador financeiro que tem como objetivo básico, a projeção das entradas e saídas de recursos financeiros para determinado período, visando prognosticar a necessidade de captar empréstimos ou aplicar excedentes de caixa nas operações mais rentáveis para a empresa:
Demonstrativo do Resultado do Exercício.
Patrimônio Líquido.
Fluxo de caixa.
Contas a Receber e a Pagar
A Demonstração dos Fluxos de Caixa evidencia as movimentações ocorridas no período, nas disponibilidades da empresa envolvendo o Caixa e os equivalentes de caixa. Assinale a alternativa em que todas as transações provocam diminuição no Caixa.
Pagamento de dividendos; empréstimos e financiamentos; pagamento de juros.
Pagamento de dividendos; amortização de dívida.
Depreciação; amortização; financiamentos.
Empréstimos; depreciação; pagamento de juros.
Provisão para devedores duvidosos; amortização de dívida.
Determinada empresa comercial apresentava as seguintes demonstrações contábeis (valores expressos em reais):
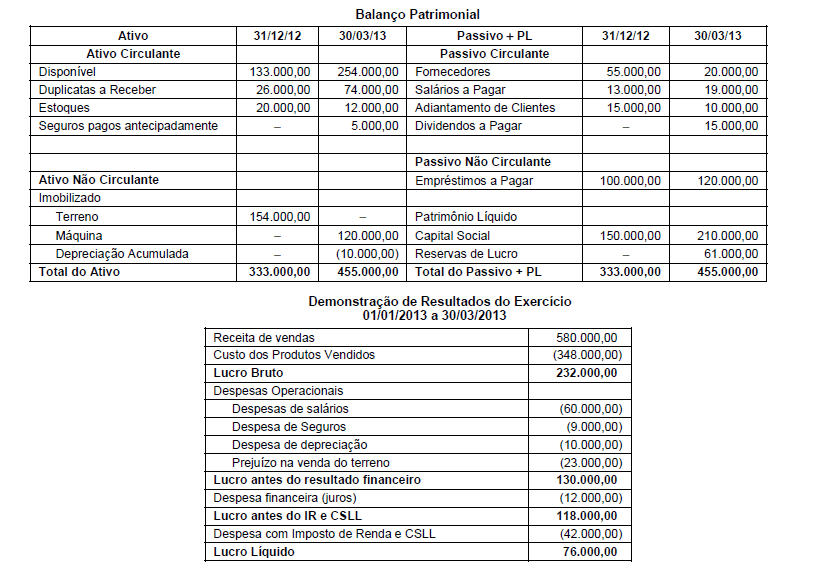
Com base nestas demonstrações contábeis e considerando, ainda, que os juros não foram pagos e foi recebido o valor da venda de terreno não destinado a aluguel, o fluxo de caixa gerado pelas Atividades Operacionais no primeiro trimestre de 2013 foi
Considere as informações a seguir, extraídas dos demonstrativos contábeis da firma Padrão S.A.
$ 1.300 – $ 800 = $ 500.
$ 3.800 – $ 2.600 = $ 1.200.
$ 800 + $ 25.000 – $ 1.300 = 24.500.
$ 25.000 – $ 1.300 = $ 23.700.
$ 25.000 – 12.000 = $ 13.000.



