







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O resultado financeiro da empresa foi de R$ 1.000, e o resultado econômico, de R$ 17.000.
A demonstração do fluxo de caixa procura evidenciar as modificações ocorridas no saldo de disponibilidades da companhia em determinado período, por meio de fluxo de recebimento e pagamento.
A demonstração do fluxo de caixa foi desenvolvida pelo método direto e evidencia que a entidade está usando recursos de terceiros no curto prazo para manter as atividades operacionais.
Um dos métodos utilizados para o cálculo do valor de uma empresa é o do fluxo de caixa descontado.
O fluxo de caixa dos ativos de uma empresa é sempre igual afluxo de caixa aos acionistas + fluxo de caixa aos credores
fluxo de caixa operacional + investimento em capital
fluxo de caixa aos acionistas
fluxo de caixa operacional
fluxo de caixa aos credores
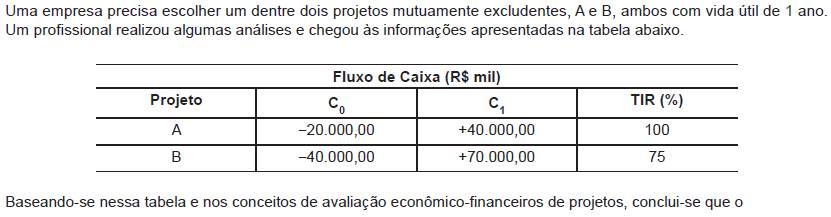
projeto A deve ser escolhido, independentemente do custo de capital.
projeto A deve ser escolhido se o custo de capital for menor do que 50% ao ano.
projeto B deve ser escolhido, independentemente do custo de capital.
projeto B deve ser escolhido se o custo de capital for maior do que 50% ao ano.
projeto B deve ser escolhido se o custo de capital for menor que a TIR incremental.
Firmas possuem capital em forma de bens líquidos ou ilíquidos e também dívidas de curto ou longo prazos.
Fluxo de caixa é um fator que determina a(o)lucratividade da firma.
diferença entre as receitas e as dívidas da firma.
diferença entre a receita oriunda de vendas à vista e o dinheiro usado para pagar dívidas ou investir.
nível de endividamento da firma.
gasto da firma para se manter operacional.
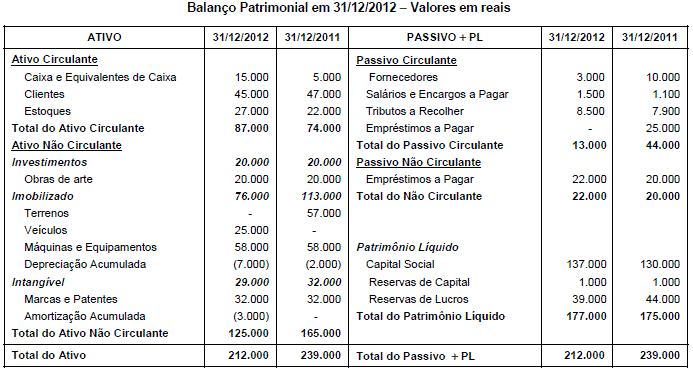
Considere as informações apresentadas, a seguir, da empresa Delta S.A.:
Demonstração de Resultados do Exercício de 2012 ? Valores em reais
Receita Bruta de Vendas .......................................................... 240.000
Tributos sobre Vendas ................................................................ (31.140)
Receita Líquida de Vendas ...................................................... 208.860
Custo das Mercadorias Vendidas ............................................... (157.860)
Lucro Bruto ............................................................................... 51.000
Despesa com Salários e Encargos ............................................. (35.000)
Despesa com Depreciação e Amortização ................................. (8.000)
Despesa com Juros .................................................................... (2.000)
Lucro Antes do Imposto de Renda e CSLL ............................ 6.000
Imposto de Renda e CSLL ...................................................... (1.440)
Lucro Líquido ............................................................................ 4.560
Considerando que a despesa com juros é referente aos empréstimos de longo prazo e que NÃO foi paga, as Atividades Operacionais, em 2012,
geraram caixa no valor de R$ 3.560,00.
consumiram caixa no valor de R$ 4.440,00.
geraram caixa no valor de R$ 5.560,00.
geraram caixa no valor de R$ 14.560,00.
consumiram caixa no valor de R$ 19.440,00.
A Cia. Paga Bem realizou as seguintes transações que impactaram seu Caixa e Equivalentes de Caixa durante o mês de agosto de 2013:
− Recebimento de R$ 30.000,00 referentes ao aumento do Capital Social;
− Recebimento de R$ 60.000,00 de Duplicatas a Receber de Clientes;
− Pagamento de R$ 40.000,00 referentes ao Adiantamento ao Fornecedor KL;
− Pagamento de R$ 20.000,00 a Fornecedores;
− Pagamento de R$ 50.000,00 referentes ao salário de seus funcionários;
− Recebimento de R$ 80.000,00 referentes à venda de um terreno;
− Pagamento de R$ 100.000,00 referentes a um empréstimo (principal).
Com base nas informações acima, o Fluxo de Caixa das Atividades Operacionais da empresa, decorrente do registro destas transações, foi
R$ 10.000,00, consumidos.
R$ 40.000,00, consumidos.
R$ 50.000,00, consumidos.
R$ 30.000,00, gerados.
R$ 70.000,00, gerados.
Nos termos da Contabilidade Societária, a demonstração contábil que possui o objetivo primário de prover informações relevantes sobre os pagamentos e recebimentos, em dinheiro, de uma empresa, ocorridos durante determinado período, denomina-se
Balanço de Resultados.
Demonstração das Variações Patrimoniais.
Demonstração dos Fluxos de Caixa.
Demonstração do Resultado Nominal.
Balanço Orçamentário.
O Ciclo de Vida de uma empresa é composto de Start-up, Alto Crescimento, Crescimento Moderado, Estável e Declínio. Qual o comportamento esperado do Fluxo de Caixa de Financiamentos, quando a empresa está na fase Estável?
FCF Altamente positivo pela necessidade de cobrir o FCO e FCF.
FCF Negativo caracterizado pela devolução do capital aos sócios.
FCF Negativo ou nulo, próximo ao valor da depreciação.
FCF Positivo, mas moderado, pois a empresa já gera caixa.
FCF Negativo com amortização de dívida e distribuição de dividendos aos sócios.
Um Investidor adquiriu um título público por R$3.000,00. Na aquisição, arcou com custos de corretagem de R$100,00. Após seis meses, vendeu o título por R$4.000,00 e recolheu imediatamente os tributos incidentes sobre a operação, no valor de R$120,00. Durante o período em que esteve de posse do título, o investidor não recebeu quaisquer rendimentos adicionais.
Considerando os fluxos de caixa líquidos, no investimento e no resgate, o investidor obteve no período uma taxa de retorno líquida de aproximadamente:
25,16%.
29,33%.
33,33%.
33,79%.
O instrumento que demonstra todos os pagamentos e recebimentos esperados em um determinado período é o/a
Demonstração da Origem e Aplicação dos Recursos.
Fluxo de Caixa.
Fluxo de Origens e Aplicações.
Demonstração do Valor Adicionado.
Demonstração de Valor Presente.
Na Demonstração dos Fluxos de Caixa, pode-se citar como exemplos de fluxo de caixa das Atividades Operacionais: Recebimento de caixa
decorrente de contratos mantidos para negociação imediata e pagamentos de caixa decorrentes da aquisição de ações da própria entidade.
decorrente da venda de ativo imobilizado e pagamentos de caixa decorrentes de arrendamento mercantil financeiro.
proveniente da emissão de debêntures e pagamentos por aquisição de instrumentos patrimoniais de controlada.
decorrente da emissão de ações e pagamentos de caixa decorrentes de imposto sobre a renda.
decorrente de royalties e pagamentos de caixa a fornecedores de mercadorias.
A empresa Inovação S.A. produtora de cabos de energia efetuou as seguintes operações em 2012:
I. Lançamento da depreciação do ano.
II. Pagamento de dividendos.
III. Juros sobre o Capital Próprio Recebidos.
Pode-se afirmar que estes eventos afetam a Demonstração dos Fluxos de Caixa, respectivamente, como:
ajuste das atividades operacionais; saída das atividades de financiamento; entrada das fontes de investimento.
entrada das fontes de investimento; saída das fontes de financiamento; entradas das fontes de financiamento.
entrada das fontes de financiamento; entrada das fontes de investimento; saída das fontes de financiamento.
entrada das atividades operacionais; saída das atividades de financiamento; saídas das fontes de investimento.
saída das atividades operacionais; saídas das atividades operacionais; entrada das atividades operacionais.
A demonstração dos fluxos de caixa enquadra-se em uma das quatro demonstrações financeiras obrigatórias, além de ser importante para o processo decisório de uma organização. Considerando que entre as suas divisões, tem-se o fluxo de investimento, assinale a alternativa que descreve esse fluxo.
Fluxos de caixa que resultam de operações de empréstimo e capital próprio.
Fluxos de caixa que quitam empréstimo tanto em curto prazo quanto em longo prazo, resultando em correspondente entrada e saída de caixa.
Fluxos relacionados à produção e à venda dos produtos e serviços da empresa.
Fluxos de caixa associados com a compra e a venda de ativos imobilizados, bem como de participações societárias.
Fluxos de caixa que captam a demonstração do resultado e as transações das contas circulantes, excluindo os títulos a pagar, ocorridas durante o período.
A empresa DaniMax está fazendo seu planejamento de caixa para o próximo mês. As seguintes informações foram coletadas junto a sua área comercial:
a) vendas já realizadas a prazo no mês atual no valor de R$ 2.000,00, sendo que 30% desse valor está previsto para o próximo mês; b) vendas previstas para o próximo mês no valor de R$ 2.500,00, sendo que 2/5 desse valor será recebido no próprio mês da venda; c) a provisão para créditos de liquidação duvidosa é de 5%, em relação às vendas a prazo. |
Ademais, estima-se que 5% dos valores a receber serão pagos pelos clientes com, pelo menos, um mês de atraso. Os valores das vendas do próximo mês, previstos para serem recebidos dentro do próprio mês, apresentam risco de perda de 2% por causa de cheques sem fundos. O saldo de caixa no final do mês atual será de R$ 600,00. Em relação ao saldo de caixa mínimo que se deve ter no final do próximo mês, o valor é de R$ 700,00.
Qual o valor máximo disponível para pagamentos no próximo mês, considerando apenas as entradas operacionais previstas?
R$ 1.520,00.
R$ 1.540,00.
R$ 1.570,00.
R$ 1.600,00.
Assinale a alternativa que contém apenas operações que devem ser demonstradas no Fluxo de Caixa Operacional da empresa.
Recebimento de venda de mercadorias, resgate de ações da entidade.
Recebimento de comissões, pagamento de aquisição de intangíveis.
Pagamento de prêmios de seguros, restituição de impostos sobre a renda.
Pagamento de empregados, recebimento da venda de imobilizado.
Recebimento de Royalties, empréstimos a terceiros.
O boletim de caixa é um instrumento essencial para a gestão do fluxo financeiro, seja nas entidades pequenas, médias ou grandes. Avalie as afirmações a seguir:
I. A desvantagem do boletim de caixa é que incentiva a indisciplina do(s) gestor(es) da área financeira da entidade, pois induz a situações financeiras positivas que, na pratica, não existem.
II. O registro dos valores no boletim de caixa deve obedecer, exclusivamente, ao regime de competência.
III. Por ser uma atividade sempre altamente complexa, os registros no boletim de caixa devem ser feitos, preferencialmente, por entidade terceirizada.
Pode-se afirmar que:
todas estão corretas.
apenas uma esta correta.
apenas I e II estão corretas.
apenas II e III estão corretas.
todas estão incorretas.
Os recursos recebidos pela emissão de debêntures são classificados como oriundos da atividade operacional ao se elaborar o fluxo de caixa da empresa.
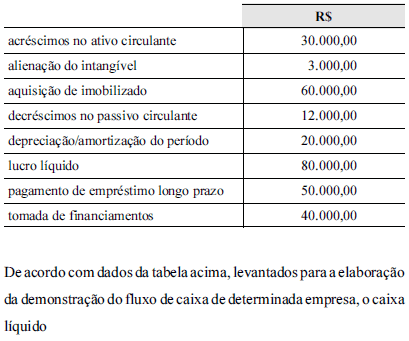
gerado pelas atividades operacionais foi de R$ 58.000,00.
gerado pelas atividades operacionais foi de R$ 160.000,00.
consumido pelas atividades de financiamento foi de R$ 50.000,00.
consumido pelas atividades de financiamento foi de R$ 110.000,00.
consumido pelas atividades de investimento foi de R$ 37.000,00.



