







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Comercial Kapa S.A. revende produtos adquiridos de terceiros. A companhia apresentou a seguinte Demonstração do Resultado do Exercício (DRE) relativa ao ano de x1:
Demonstração do Resultado do Exercício findo em 31/12/x1
Em milhares de reais
Receita de Vendas | 648.600 |
(-) Custo das Mercadorias Vendidas | (353.000) |
(=) Resultado Bruto | 295.600 |
(-) Despesas/Receitas Operacionais | (204.000) |
(-) Despesas com Vendas | (70.600) |
(-) Despesas Gerais e Administrativas | (153.400) |
(+) Resultado da Equivalência Patrimonial | 16.500 |
(+) Outras receitas | 3.500 |
(=) Resultado Antes do Resultado Financeiro e dos Tributos | 91.600 |
(+/-) Resultado Financeiro | (3.000) |
(+) Receitas Financeiras | 4.200 |
(-) Despesas Financeiras | (7.200) |
(=) Resultado Antes dos Tributos sobre o Lucro | 88.600 |
(-) IR/CSLL Correntes | (30.120) |
(=) Lucro Líquido | 58.480 |
As despesas com vendas incluem gastos com comissões de vendedores, publicidade e propaganda e garantias dos produtos. As despesas gerais e administrativas incluem a remuneração do pessoal administrativo, a depreciação dos bens móveis e imóveis da companhia e os consumos de água, energia elétrica e serviços de telecomunicação. Outras receitas incluem aluguéis recebidos pela locação de propriedades da companhia. Em sua Demonstração do Valor Adicionado (DVA), a Comercial Kapa S.A. apresentará um valor adicionado recebido em transferência durante x1 de:
R$ 7.700.000;
R$ 17.000.000;
R$ 20.000.000;
R$ 20.700.000;
R$ 24.200.000.
São determinantes para o resultado de uma empresa,suas receitas e despesas. Entretanto, outros fatos contábeis extraordinários impactam o Resultado. Assinale a opção que apresenta outro fato contábil extraordinário que pode contribuir para formação do resultado.
Compra de material.
Pagamento de duplicatas.
Compras de mercadorias.
Perdas e ganhos.
Pagamento de funcionários.
A demonstração do resultado do exercício é a demonstração contábil que precede as demais demonstrações e é, também a demonstração que evidencia as variações ocorridas no Patrimônio da empresa. A demonstração do resultado do exercício faz uma comparação de receitas e despesas em um mesmo período para a apuração do resultado, para compreendê-la é necessário estudar os fatores que a compõem: Receita, Despesa e Resultado.
A partir do exposto pode-se afirmar:
I - Receita operacional bruta é a venda de produtos, de mercadorias e a prestação de serviços, incluindo todos os impostos cobrados do comprador, sem a exclusão das devoluções de mercadorias e abatimentos concedidos por pedidos em desacordo.
II - Deduções da receita bruta são os ajustes à receita bruta e são classificadas como despesas.
III - Receita Líquida é a receita bruta deduzida das vendas canceladas, devoluções de vendas, abatimentos, descontos comerciais e dos impostos incidentes sobre as vendas.
IV - Lucro Bruto é a receita líquida deduzida do custo dos produtos, mercadorias e serviços vendidos.
Assinalar a alternativa CORRETA:
Apenas as afirmativas I e II estão corretas.
Apenas as afirmativas II e III estão corretas.
Apenas as afirmativas II e IV estão corretas.
Todas as afirmativas estão corretas.
Todas as afirmativas estão corretas com exceção da II.
A receita líquida pode ser obtida através da operação:
receita operacional bruta - despesas operacionais.
receita operacional bruta - deduções da receita bruta.
lucro operacional bruto - despesas com vendas.
lucro operacional bruto - despesas operacionais.
receita operacional bruta - custos das mercadorias vendidas.
Considere as informações extraídas do Balanço Patrimonial e da Demonstração do Resultado do Exercício da empresa Horizonte, empresa comercial, referentes ao exercício de X2:
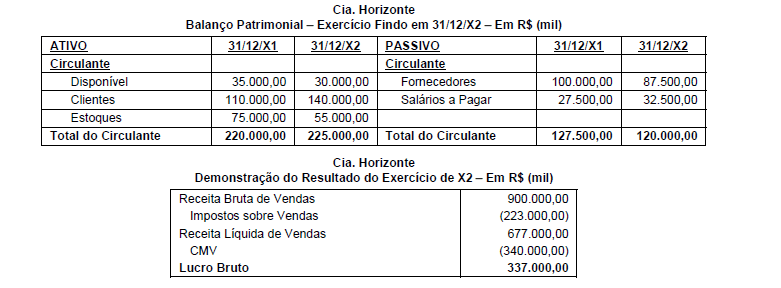
Com base nestas informações, o valor recebido de clientes em X2 foi, em milhares de reais,
Quando uma empresa apresenta em sua demonstração de resultados do exercício um valor classificado como “Lucro do exercício de operações descontinuadas”, um analista de mercado deve previamente saber que:
a empresa vendeu imobilizado e teve lucro nessa operação;
esse lucro pode ser gerado pela venda de uma importante linha separada de negócio ou o resultado de ativos circulantes mantido para a venda;
o resultado (lucro ou prejuízo) de operações descontinuadas substituiu o resultado não operacional após a Lei nº 11.638/2007;
representa um lucro que será realizado no exercício seguinte;
refere-se a receitas eventuais de uma empresa, como o aluguel de ativos que não opera para suas atividades fim.
Para a análise vertical das demonstrações contábeis do resultado, calcula-se o percentual de cada conta em relação a que?
Em relação aos fornecedores.
Em relação aos estoques.
Em relação ao disponível.
Em relação às vendas.
Em relação aos empréstimos bancários.
O contador da empresa Sol Nascente Ltda., após analisar o Balanço Patrimonial e a Demonstração do Resultado do Exercício, retirou as seguintes informações:
360.000,00.
380.000,00.
390.000,00.
335.000,00.
355.000,00.



