







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As demonstrações contábeis têm o objetivo de fornecer informações úteis para a tomada de decisões. O conjunto de demonstrações contábeis que uma empresa divulga segue, em geral, padrões normativos de apresentação e conteúdos específicos.
Informações sobre a receita de vendas e despesas financeiras de um período devem ser encontradas no(a)
Demonstração do Resultado do Exercício
Demonstração dos Fluxos de Caixa
Demonstração do Valor Adicionado
Demonstração das Mutações do Patrimônio Líquido
Balanço Patrimonial
As despesas devem ser reconhecidas na demonstração do resultado quando:
Cria uma obrigação legal ou não formalizada que faça com que a entidade não tenha nenhuma alternativa realista senão liquidar essa obrigação.
Resulta em aumento nos benefícios econômicos futuros relacionado com aumento de ativo ou com diminuição de passivo, e puder ser mensurado com confiabilidade
For provável que uma saída de recursos detentores de benefícios econômicos seja exigida em liquidação de obrigação presente e o valor pelo qual essa liquidação se dará puder ser mensurado com confiabilidade.
Resultarem em decréscimo nos benefícios econômicos futuros, relacionado com o decréscimo de um ativo ou o aumento de um passivo, e puder ser mensurado com confiabilidade.
A Cia. Esportiva adquiriu, em 31/12/2014, produtos para serem comercializados. Em função de sua situação financeira, a Cia. adquiriu estes produtos por R$ 320.000,00 para serem pagos em 15/03/2016, ciente de que se tivesse adquirido estes produtos à vista teria pagado R$ 250.000,00. Em 15/01/2015, a Cia. Esportiva vendeu 70% desses produtos por R$ 320.000,00, para serem recebidos integralmente em 15/03/2016. Sabe-se que se o cliente tivesse adquirido as mercadoria à vista teria pagado R$ 250.000,00. Com base nestas informações, é correto afirmar que a Cia. Esportiva deveria reconhecer como
Estoques o valor de R$ 320.000,00, na data da aquisição.
Receita de Vendas o valor de R$ 320.000,00, na data da venda.
Receita de Vendas o valor de R$ 250.000,00 e como Custo dos Produtos Vendidos o valor de R$ 224.000,00, na data da venda.
Receita de Vendas o valor de R$ 320.000,00 e como Custo dos Produtos Vendidos o valor de R$ 224.000,00, na data da venda.
Receita de Vendas o valor de R$ 250.000,00 e como Custo dos Produtos Vendidos o valor de R$ 175.000,00, na data da venda.
A Indústria Solar S.A. produz um único produto, cujos custos e despesas unitários, determinados com base na produção e venda de 1.000 unidades no período, estão apresentados, a seguir:
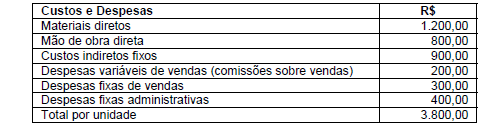
No mês de novembro de 2014, não havia estoques iniciais e a empresa produziu e vendeu 900 unidades do seu produto pelo preço unitário líquido de vendas de R$ 4.100,00. O valor do lucro bruto unitário em novembro de 2014 foi, em reais,
1.200,00.
1.900,00.
200,00.
1.100,00.
900,00.
Um estaleiro constrói navios por períodos de longo prazo. Em janeiro de 2013 ele assinou um contrato para construção de um navio no valor total de R$ 800.000,00. Para a obra são estimados R$ 500.000,00 de custos totais.
No ano de 2013 a empresa incorreu em R$ 80.000,00 de custos.
Considerando apenas esses fatos, assinale o valor do resultado bruto na Demonstração do Resultado do Exercício da empresa, em 31/12/2013.
A Cia. de Processos Gerais respondia a alguns processos judiciais em andamento, cujas informações são dadas a seguir:
No do Processo | Provisão Reconhecida em 31/12/2013 | Probabilidade de Perda considerada em 31/12/2014 | Valor Reestimado da Perda em 31/12/2014 |
X1W3 | R$ 140.000,00 | Provável | R$ 120.000,00 |
X2W4 | R$ 0,00 | Provável | R$ 50.000,00 |
K3H4 | R$ 0,00 | Possível | R$ 20.000,00 |
J5X1 | R$ 90.000,00 | Possível | R$ 70.000,00 |
Ao contabilizar os ajustes necessários decorrentes das informações acima, a empresa reconheceu em seu resultado de 2014
uma perda de R$ 50.000,00.
um ganho de R$ 20.000,00.
uma perda de R$ 30.000,00.
um ganho de R$ 40.000,00.
um ganho de R$ 60.000,00.



