





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Ao término do exercício social, a empresa Alfa divulgou as seguintes informações parciais:
Despesas Eventuais: R$ 60.000,00;
Receita Líquida das Vendas: R$ 860.000,00;
Despesas com vendas e administrativas: R$ 150.000,00;
Custo das mercadorias vendidas: R$ 360.000,00;
Participações (empregados e administradores): R$ 30.000,00;
Imposto de Renda (provisão para Imposto de Renda): R$ 50.000,00.
Dadas estas informações, o lucro operacional da empresa, ao fim do exercício, foi de:
R$ 350.000,00.
R$ 130.000,00.
R$ 270.000,00.
R$ 490.000,00.
R$ 500.000,00.

Com base nestas informações, a empresa reconheceu na Demonstração de Resultados de 2014,
A empresa Comercial de Bebidas S.A. apresentou as seguintes demonstrações contábeis (valores em reais):
Balanço Patrimonial
Ativo | 31/12/13 | 31/12/14 | Passivo | 31/12/13 | 31/12/14 |
Ativo Circulante | 260.000 | 135.000 | Passivo Circulante | 155.000 | 80.000 |
Caixa e Equivalentes | 140.000 | 80.000 | Fornecedores | 125.000 | 30.000 |
Duplicatas a Receber | 50.000 | 20.000 | Imposto de Renda e CSLL a Pagar | 15.000 | 20.000 |
Estoques | 60.000 | 30.000 | Adiantamento de Clientes | 15.000 | 10.000 |
Seguros antecipados | 10.000 | 5.000 | Dividendos a Pagar | - | 20.000 |
Passivo Não Circulante | 100.000 | 110.000 | |||
Ativo Não Circulante | 140.000 | 225.000 | Empréstimos | 100.000 | 110.000 |
Imobilizado | |||||
Terreno | 140.000 | - | Patrimônio Líquido | 145.000 | 170.000 |
Equipamentos | - | 250.000 | Capital Social | 130.000 | 130.000 |
Depreciação Acumulada |
| (25.000) | Reservas de Lucro | 15.000 | 40.000 |
Total do Ativo | 400.000 | 360.000 | Total do Passivo + PL | 400.000 | 360.000 |
Demonstração do Resultado
Período: 01/01/2014 a 31/12/2014
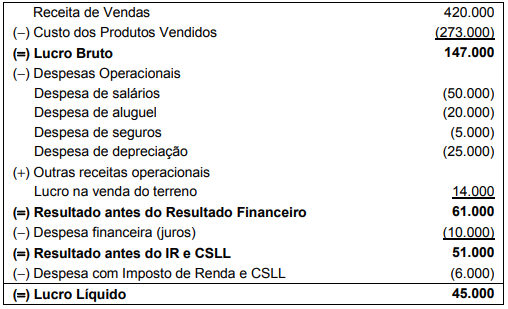
Considerando as demonstrações contábeis acima, e sabendo que os juros não foram pagos, o valor da venda do terreno foi recebido e os equipamentos foram adquiridos à vista, o fluxo de caixa gerado pelas Atividades Operacionais no ano de 2014 foi, em reais,

80.000,00.
66.000,00.
50.000,00.
36.000,00.
56.000.00.
Uma empresa comercial realizou, durante o ano de 2012, as seguintes transações de compra e venda de mercadorias, em ordem cronológica:
Data | Transação |
15/01 | Compra de 10.000 unidades ao preço unitário de R$ 5,00. |
10/02 | Pagamento de frete pela compra de 15/01 no valor total de R$ 2.000,00. |
18/05 | Compra de 10.000 unidades ao preço unitário de R$ 6,00. |
30/05 | Venda de 10.000 unidades pelo valor total de R$ 60.500,00. |
20/06 | Devolução de 1.000 unidades da compra de 15/01 por apresentarem defeitos de fabricação. |
18/09 | Concessão de um abatimento de R$ 500,00 na venda realizada em 30/05. |
A empresa adota o Método da Média Ponderada Móvel para a avaliação do estoque e início do ano de 2012 não mantinha estoque de mercadorias. Supondo que não há incidência de qualquer tributo na compra e venda das mercadorias, o valor evidenciado para a conta Estoque no Balanço Patrimonial de 31/12/2012 e o Resultado Bruto com Vendas apresentado na Demonstração do Resultado de 2012 foram, respectivamente, em reais,
50.000,00 e 5.500,00.
51.000,00 e 4.500,00.
50.000,00 e 5.000,00.
50.000,00 e 3.000,00.
51.000,00 e 4.000,00
Um lote de mercadorias para revenda foi adquirido com pagamento à vista, em 30/10/2013, pelo valor de R$ 1.000.000,00. A empresa compradora retirou as mercadorias no depósito do fornecedor que se localiza a 1.500 km da sua sede e incorreu em gastos com o frete para levar estas mercadorias até o seu depósito, no valor total de R$ 20.000,00. A empresa compradora incorreu também em gastos no valor de R$ 10.000,00 na contratação de um seguro contra roubo das mercadorias durante o transporte do depósito do fornecedor até o seu depósito.
Sabendo-se que, em 25/11/2013, a empresa vendeu 80% do lote de mercadorias que havia comprado em 30/10/2013 pelo valor de R$ 950.000,00 e supondo que não há incidência de qualquer tributo na compra e na venda das mercadorias, a empresa apresentará na Demonstração do Resultado de 2013, em relação exclusivamente à compra e à venda deste lote de mercadorias, os seguintes efeitos, em reais:
Resultado Bruto com Vendas = 150.000,00; Despesa com Vendas = 30.000,00
Resultado Bruto com Vendas = 150.000,00; Despesa com Frete = 20.000,00; Despesa com Seguro = 10.000,00
Resultado Bruto com Vendas = 134.000,00; Despesa com Seguro = 10.000,00
Resultado Bruto com Vendas = 126.000,00
Resultado Bruto com Vendas = 142.000,00; Despesa com Frete = 20.000,00
Em 02/01/2013, a empresa Frigideira S.A. vendeu 70% das suas ações para a empresa Panela Funda S.A. pelo valor de R$ 40.000.000,00 à vista. Com a aquisição, a empresa Panela Funda S.A. passou a deter o controle da empresa Frigideira S.A. Na data da concretização da compra, o Patrimônio Líquido contábil da empresa Frigideira S.A. era R$ 55.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis era R$ 60.000.000,00, sendo que a diferença entre o valor justo líquido dos ativos e passivos identificáveis e o valor do Patrimônio Líquido contábil era decorrente da variação entre o valor contabilizado pelo custo e o valor justo de um terreno à época da negociação.
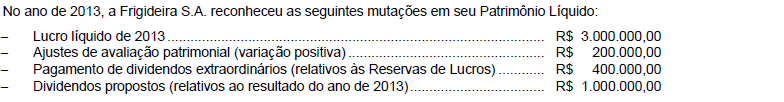
Os valores reconhecidos na conta Investimentos, no Balanço Patrimonial individual da Panela Funda S.A., em 31/12/2013, e na Demonstração do Resultado de 2013, relativos exclusivamente à participação que detém na empresa Frigideira S.A. foram, respectivamente, em reais:

A companhia H, com operação descontinuada, nos termos das normas contábeis vigentes, apresentou as seguintes informações, em milhares de reais e em ordem alfabética, referentes a um determinado exercício social:
Custo de Mercadorias Vendida | 1.115 |
Despesas com operação descontinuada | 15 |
Despesas Gerais e Administrativas | 345 |
Outras Receitas | 25 |
Receita de equivalência Patrimonial | 35 |
Receita de vendas | 2.000 |
Com base nos Pronunciamentos Técnicos do Comitê de Pronunciamentos Contábeis, aprovados pela Comissão de Valores Mobiliários (CVM), e considerando somente as informações recebidas, o resultado antes das despesas e receitas financeiras, apresentado na demonstração do resultado do exercício da companhia H, em milhares de reais, é
550
560
575
585
600
A Comercial Delta S.A. revende produtos adquiridos de terceiros. A companhia apresentou a seguinte Demonstração do Resultado do Exercício (DRE) relativa ao ano de x1:
Demonstração do Resultado do Exercício findo em 31/12/x1 Em milhares de reais | |
Receitas de Vendas | 850.000 |
(-)Custos das Mercadorias Vendidas | (425.000) |
(=)Resultado Bruto | 425.000 |
(-)Despesas / | (235.000) |
(-)Despesas com Vendas | (150.000) |
(-)Despesas Gerais e Administrativas | (115.000) |
(+)Resultado da Equivalência Patrimonial | 30.000 |
(=)Resultados Antes do Resultado Financeiro e dos Tributos | 190.000 |
(+/-)Resultado Financeiro | (19.000) |
(+)Recitas Financeiras | 6.000 |
(-)Despesas Financeiras | (25.000) |
(=)Resultado Antes dos Tributos sobre o Lucro | 171.000 |
(-) IR/CSLL Correntes | (47.940) |
(=)Lucro líquido | 123.060 |
Na origem, as mercadorias adquiridas pela Comercial Delta S.A. são tributadas em 15% sobre seu preço de venda. Esses tributos são compensáveis com os incidentes, também a uma alíquota de 15%, sobre o preço de venda da Comercial Delta S.A.. Sabendo que as despesas com pessoal da companhia durante x1 totalizaram R$ 100.000, seu valor adicionado total a distribuir será de:
R$ 296.000;
R$ 335.000;
R$ 341.000;
R$ 346.000;
R$ 371.000.
Sabendo que não há resultados não realizados entre a controladora e a controlada, a variação positiva reconhecida, em 2014, na Demonstração do Resultado individual da Cia. Mineira referente ao Investimento na Cia. Montanhosa foi, em reais,
900.000,00.
630.000,00.
700.000,00.
270.000,00.
765.000,00.
Para empresas em início de atividade, qual o limite mensal máximo de faturamento que esta empresa pode auferir para ter direito de se enquadrar no regime tributário Lucro Presumido?
R$ 2.000.000,00.
R$ 2.500.000,00.
R$ 4.000.000,00.
R$ 6.000.000,00.
R$ 6.500.000,00.

