







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Imposto sobre Produtos Industrializados (IPI) é considerado um Ativo nas compras de matéria-prima que dão direito ao ressarcimento do imposto pago. Baseado nesta informação, na aquisição de R$ 1.000.000 de matéria-prima com IPI de 20% tem-se:
R$ 188.000 de imposto a pagar (IPI).
R$ 200.000 de imposto a pagar (IPI).
R$ 0 (zero) de imposto a recuperar (IPI).
R$ 200.000 de imposto a recuperar (IPI).
R$ 212.000 de imposto a recuperar (IPI).
Assinale a opção que apresenta corretamente dedução mensal que pode ser feita do rendimento do trabalho assalariado.
emolumentos pagos a terceiros
despesas com educação
pensão alimentícia
despesas escrituradas no livro caixa
despesas médicas
O Lucro Líquido é de
909.375.
711.375.
691.375.
361.403.
349.972.
O sistema de contabilidade emitiu um relatório com as contas do resultado do período em ordem alfabética, conforme listado abaixo:
Custo das Mercadorias Vendidas. -----13.000
Despesa Financeira. ------------------2.000
Despesas Administrativas. -------------6.000
Despesas com Vendas. ---------------2.000
Devolução de Vendas. ----------------5.000
Lucro na Venda de Imobilizado. --------4.000
Receita de Vendas. --------------------30.000
Receita Financeira. --------------------4.000
Tributos sobre Vendas. ---------------3.000
Tributos sobre o Lucro. ----------------2.000
Com base no balancete acima, determine respectivamente o valor do lucro bruto e a receita líquida do período. Marque a opção CORRETA:
17.000 e 27.000.
7.000 e 29.000.
9.000 e 22.000.
5.000 e 30.000.
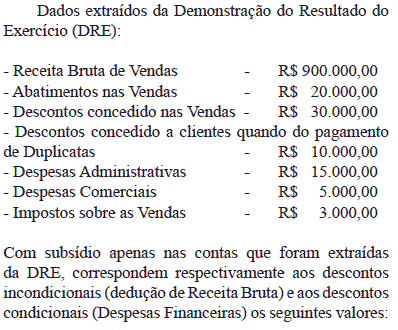
R$ 30.000,00 e R$ 10.000,00;
R$ 10.000,00 e R$ 30.000,00;
R$ 50.000,00 e R$ 30.000,00;
R$ 20.000,00 e R$ 25.000,00;
R$ 23.000,00 e R$ 15.000,00.
Dos demonstrativos contábeis/financeiros abaixo, quais foram instituídos pelas normas brasileiras de contabilidade aplicada ao setor público (NBCASP):
O Balanço Orçamentário, apenas;
O Demonstrativo do Fluxo de Caixa, apenas;
O Balanço Financeiro, apenas;
O Demonstrativo do Resultado Econômico, apenas;
As alternativas “b” e “d” estão corretas.
Considere as seguintes assertivas:
I. O valor reconhecido como provisão deve ser a melhor estimativa do desembolso exigido para liquidar a obrigação presente na data do balanço.
II. As obrigações em moeda estrangeira, com cláusula de paridade cambial, serão convertidas em moeda nacional à taxa de câmbio da data da operação.
III. Todas as obrigações classificadas como prováveis e possíveis devem ser reconhecidas no passivo.
Está correto o que consta em
I, apenas.
I e II, apenas.
II e III, apenas.
I e III, apenas.
I, II e III.
O movimento de receitas e despesas de determinada empresa em 2011 foi o seguinte:
Despesa de 2011 paga em 2012......................... R$ 123.435,00
Receita de 2010 recebida em 2011......................R$ 22.252,00
Despesa de 2011 paga em 2011......................... R$ 333.780,00
Receita de 2012 recebida em 2011..................... R$ 44.504,00
Despesa de 2012 paga em 2011......................... R$ 57.837,00
Receita de 2011 recebida em 2012..................... R$ 445.040,00
Despesa de 2010 paga em 2011......................... R$ 11.126,00
Em vista disso, pode-se afirmar que o resultado apurado em 2011 foi:
prejuízo de R$ 12.175,00
prejuízo de R$ 14.382,00
lucro de R$ 10.077,00
lucro de R$ 43.455,00
prejuízo de R$ 290.325,00
A Cia. Indústria e Comércio Caçamba fabrica o cigarro Entulho, cujo preço de venda bruto é de $ 100,00 por unidade; a empresa paga comissão de 20% sobre o preço de venda e ainda é tributada em 50% do preço de venda, tendo em vista as iniciativas do governo para desestimular o consumo de produtos como o cigarro Entulho. Além desses desembolsos, os gastos para produção são significativos:
• custo variável (material) = $20,00 por unidade;
• custos fixos são de $50.000,00 por período;
• despesas fixas totalizam a $20.000,00 por período.
A empresa havia liquidado seus estoques em maio e concedeu férias aos funcionários em junho.
No mês de julho, a empresa produziu 20 mil unidades do produto e vendeu 10 mil unidades. A taxa de absorção de custos fixos foi de $ 50.000,00 / 20.000 unidades = $2,50 por unidade produzida. No mês de agosto, a empresa produziu 25 mil unidades e vendeu 15 mil unidades.
De maneira uniforme, a Cia Indústria e Comércio Caçamba utiliza o Custeio por Absorção para fins de mensuração de seus estoques e adota a técnica PEPS. Sendo assim, o valor do lucro líquido do mês de agosto foi de:



