




Questões de Concurso sobre Demonstração do Resultado do Exercício (DRE) - Página 242 | Gran Questões

Questões de Concurso sobre Demonstração do Resultado do Exercício (DRE)


Disciplina 1
Assunto 19
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
2.622 questões encontradas
Questões por página
20
Mais recentes
 

Em 02/01/2013, a empresa Frigideira S.A. vendeu 70% das suas ações para a empresa Panela Funda S.A. pelo valor de R$ 40.000.000,00 à vista. Com a aquisição, a empresa Panela Funda S.A. passou a deter o controle da empresa Frigideira S.A. Na data da concretização da compra, o Patrimônio Líquido contábil da empresa Frigideira S.A. era R$ 55.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis era R$ 60.000.000,00, sendo que a diferença entre o valor justo líquido dos ativos e passivos identificáveis e o valor do Patrimônio Líquido contábil era decorrente da variação entre o valor contabilizado pelo custo e o valor justo de um terreno à época da negociação.
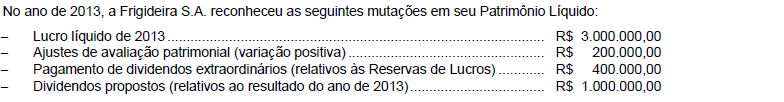
Imagem associada para resolução da questão

Os valores reconhecidos na conta Investimentos, no Balanço Patrimonial individual da Panela Funda S.A., em 31/12/2013, e na Demonstração do Resultado de 2013, relativos exclusivamente à participação que detém na empresa Frigideira S.A. foram, respectivamente, em reais:



A
43.960.000,00 e 4.100.000,00.

B
41.820.000,00 e 2.100.000,00.

C
41.960.000,00 e 1.960.000,00.

D
43.260.000,00 e 2.100.000,00.

E
42.800.000,00 e 3.000.000,00.

A companhia H, com operação descontinuada, nos termos das normas contábeis vigentes, apresentou as seguintes informações, em milhares de reais e em ordem alfabética, referentes a um determinado exercício social:


Custo de Mercadorias Vendida

1.115

Despesas com operação descontinuada

15

Despesas Gerais e Administrativas

345

Outras Receitas

25

Receita de equivalência Patrimonial

35

Receita de vendas

2.000


Com base nos Pronunciamentos Técnicos do Comitê de Pronunciamentos Contábeis, aprovados pela Comissão de Valores Mobiliários (CVM), e considerando somente as informações recebidas, o resultado antes das despesas e receitas financeiras, apresentado na demonstração do resultado do exercício da companhia H, em milhares de reais, é


A

550


B

560


C

575


D

585


E

600

A Comercial Delta S.A. revende produtos adquiridos de terceiros. A companhia apresentou a seguinte Demonstração do Resultado do Exercício (DRE) relativa ao ano de x1:


Demonstração do Resultado do Exercício findo em 31/12/x1


Em milhares de reais

Receitas de Vendas

850.000

(-)Custos das Mercadorias Vendidas

(425.000)

(=)Resultado Bruto

425.000

(-)Despesas /Receitas Operacionais

(235.000)

(-)Despesas com Vendas

(150.000)

(-)Despesas Gerais e Administrativas

(115.000)

(+)Resultado da Equivalência Patrimonial

30.000

(=)Resultados Antes do Resultado Financeiro e dos Tributos

190.000

(+/-)Resultado Financeiro

(19.000)

(+)Recitas Financeiras

6.000

(-)Despesas Financeiras

(25.000)

(=)Resultado Antes dos Tributos sobre o Lucro

171.000

(-) IR/CSLL Correntes

(47.940)

(=)Lucro líquido

123.060


Na origem, as mercadorias adquiridas pela Comercial Delta S.A. são tributadas em 15% sobre seu preço de venda. Esses tributos são compensáveis com os incidentes, também a uma alíquota de 15%, sobre o preço de venda da Comercial Delta S.A.. Sabendo que as despesas com pessoal da companhia durante x1 totalizaram R$ 100.000, seu valor adicionado total a distribuir será de:


A

R$ 296.000;


B

R$ 335.000;


C

R$ 341.000;


D

R$ 346.000;


E

R$ 371.000.

Sabendo que não há resultados não realizados entre a controladora e a controlada, a variação positiva reconhecida, em 2014, na Demonstração do Resultado individual da Cia. Mineira referente ao Investimento na Cia. Montanhosa foi, em reais,


A

900.000,00.


B

630.000,00.


C

700.000,00.


D

270.000,00.


E

765.000,00.

Para empresas em início de atividade, qual o limite mensal máximo de faturamento que esta empresa pode auferir para ter direito de se enquadrar no regime tributário Lucro Presumido?


A

R$ 2.000.000,00.


B

R$ 2.500.000,00.


C

R$ 4.000.000,00.


D

R$ 6.000.000,00.


E

R$ 6.500.000,00.

 
Ir para a página:
OK
 
Gerar simulado